Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **

Ähnliche Suchbegriffe für Antriebsmaschine
Top-Angebote
Produkte zum Begriff Antriebsmaschine:
-
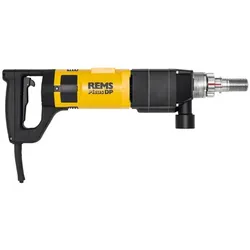
Diamant-Kernbohrmaschine Picus DP AntriebsmaschineREMS Picus DP Antriebsmaschine. Elektrische Diamant-Kernbohrmaschine mit Mikro-Impuls-Technik für Kernbohrungen ohne Wasser in Beton, Stahlbeton kleiner Dm 162 (202) mm, Mauerwerk und andere materialien kleiner Dm 202 mm. Speziell zum Trockenbohren, handgeführt oder mit Bohrständer. Antriebs maschine mit Bohrkronen-Anschlussgewinde UNC 1 1/4 außen, G 1/2 innen, wartungsfreiem Getriebe mit Sicherheits-Rutschkupplung, Universal motor 230 V, 50-60 Hz, 2200 W, integrierter Staubabsaugung. Multifunktions-Elektronik mit Sanftanlauf, Leerlaufdrehzahlbegrenzung, Überlastsicherung, Blockierschutz. Tippschalter mit Arretierung. Lastdrehzahl Bohrspindel 880 min-1. Im Karton.2785,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Akku-Radialpresse Mini-Press S 22V ACC AntriebsmaschineAkku-Radialpresse mit Zwangsablauf zur Herstellung von Pressverbindungen Dm. 10 - 40 mm, Dm. 3/8 - 1 1/4 ". Zum Antrieb von REMS Presszangen Mini/Pressringen. Drehbare Presszangenaufnahme mit automatischer Verriegelung. Elektrohydraulischer Antrieb mit durchzugstarkem Akku-Motor 21,6 V, 380 W, robustem Planetengetriebe, Exzenterkolbenpumpe und kompaktem Hochleistungs-Hydrauliksystem, Sicherheits-Tippschalter. Integrierte LED-Arbeitsleuchte.1370,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **


Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff Antriebsmaschine:
-
Rohrbieger Curvo AntriebsmaschineElektrischer Rohrbieger Dm. 10 - 40 mm, Dm. 1/4 - 1 3/8", bis 180 Grad. Harte, halbharte, weiche Kupferrohre, auch dünnwandig, Dm. 10 - 35 mm, Dm. 3/8 - 1 3/8", weiche ummantelte Kupferrohre, auch dünnwandig, Dm. 10 - 18 mm, dickwandige Kupferrohre K65 für die Kälte- und Klimatechnik EN 12735-1 Dm. 3/8 - 1 3/8", Rohre der Pressfitting-Systeme aus nichtrostendem Stahl Dm. 12 - 28 mm, C-Stahl, auch ummantelt, Dm. 12 - 28 mm, weiche Präzisionsstahlrohre Dm. 10 - 28 mm, Stahlrohre EN 10255 Dm. 1/4 - 3/4", Elektroinstallationsrohre EN 50086 Dm. 16 - 32 mm, Verbundrohre Dm. 14 - 40 mm, u. a. Antriebsmaschine mit wartungsfreiem Getriebe mit Sicherheits-Rutschkupplung, Universalmotor 230 V, 50 - 60 Hz, 1000 W, stufenlosem, elektronischem Sicherheits-Tippschalter, Rechts- und Linkslauf.1354,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
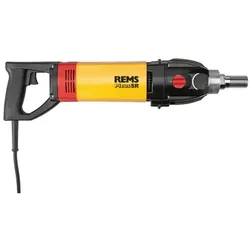
Diamant-Kernbohrmaschine Picus SR AntriebsmaschineElektrische Diamant-Kernbohrmaschine mit Speed-Regulation. Für Kernbohrungen in Beton, Stahlbeton max. Dm. 162 (200) mm, Mauerwerk und andere Materialien max. Dm. 250 mm. Zum Trocken- oder Nassbohren, handgeführt oder mit Bohrständer. Antriebsmaschine mit Bohrkronen Anschlussgewinde UNC 11/4 außen, G 1/2innen, wartungsfreiem 2-stufigem Getriebe mit Sicherheits-Rutschkupplung, Universal motor 230 V, 50 - 60 Hz, 2200 W. Stufenlose elektronische Drehzahlregelung 250 min-1 bis 500 min-1 (1. Gang) bzw. 600 min-1 bis 1200 min-1 (2. Gang), Überhitzungsschutz. Multifunktions-Elektronik mit Sanftanlauf, Leerlaufdrehzahlbegrenzung, Überlastsicherung, Blockierschutz. Tippschalter mit Arretierung. Personenschutzschalter (PRCD). Wasser zuführeinrichtung mit einstellbarem Absperrventil und Schnellkupplung mit Wasserstopp und Schlauchanschluss 1/2".1548,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diamant-Kernbohrmaschine Picus DP AntriebsmaschineREMS Picus DP Antriebsmaschine. Elektrische Diamant-Kernbohrmaschine mit Mikro-Impuls-Technik für Kernbohrungen ohne Wasser in Beton, Stahlbeton kleiner Dm 162 (202) mm, Mauerwerk und andere materialien kleiner Dm 202 mm. Speziell zum Trockenbohren, handgeführt oder mit Bohrständer. Antriebs maschine mit Bohrkronen-Anschlussgewinde UNC 1 1/4 außen, G 1/2 innen, wartungsfreiem Getriebe mit Sicherheits-Rutschkupplung, Universal motor 230 V, 50-60 Hz, 2200 W, integrierter Staubabsaugung. Multifunktions-Elektronik mit Sanftanlauf, Leerlaufdrehzahlbegrenzung, Überlastsicherung, Blockierschutz. Tippschalter mit Arretierung. Lastdrehzahl Bohrspindel 880 min-1. Im Karton.2785,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Antriebsmaschine
-
Akku-Radialpresse Mini-Press S 22V ACC AntriebsmaschineAkku-Radialpresse mit Zwangsablauf zur Herstellung von Pressverbindungen Dm. 10 - 40 mm, Dm. 3/8 - 1 1/4 ". Zum Antrieb von REMS Presszangen Mini/Pressringen. Drehbare Presszangenaufnahme mit automatischer Verriegelung. Elektrohydraulischer Antrieb mit durchzugstarkem Akku-Motor 21,6 V, 380 W, robustem Planetengetriebe, Exzenterkolbenpumpe und kompaktem Hochleistungs-Hydrauliksystem, Sicherheits-Tippschalter. Integrierte LED-Arbeitsleuchte.1370,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDas Fachbuch "Buchhaltung und Jahresabschluss" bietet eine umfassende und praxisnahe Einführung in die Grundlagen der Buchführung und des Jahresabschlusses. Es behandelt zentrale Themen wie die Erstellung von Bilanzen, Gewinn- und Verlustrechnungen sowie die Bedeutung von Anhängen und Lageberichten. Die 6. Auflage des Buches wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung erweitert, was es besonders relevant für die heutigen Anforderungen an Unternehmen macht. Die klare Struktur und verständliche Sprache ermöglichen es Leser*innen, die komplexen Inhalte leicht zu erfassen und anzuwenden. Dieses Buch ist ein wertvolles Nachschlagewerk für Studierende und Fachleute im Bereich Betriebswirtschaft und Rechnungswesen.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.