Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Wird Passer mit avoir oder etre?
Wird Passer mit avoir oder etre verwendet? Passer wird normalerweise mit dem Hilfsverb avoir verwendet, wenn es intransitiv ist und keine Bewegung impliziert, z.B. "Je suis passé par là." Wenn jedoch passer transitiv ist und eine Bewegung oder Veränderung des Zustands beinhaltet, wird es mit dem Hilfsverb être verwendet, z.B. "Je suis passé devant chez toi." Es ist wichtig, den Kontext des Satzes zu berücksichtigen, um zu entscheiden, welches Hilfsverb verwendet werden soll. **
Ist "passer" im Passé Composé mit "être"?
Ja, "passer" wird im Passé Composé mit dem Hilfsverb "être" konjugiert. Die konjugierte Form lautet "je suis passé(e)", "tu es passé(e)", "il/elle est passé(e)", "nous sommes passés(es)", "vous êtes passés(es)", "ils/elles sont passés(es)". **


Ähnliche Suchbegriffe für Bruynzeel-Passer-Set-60284001
Top-Angebote
Produkte zum Begriff Bruynzeel-Passer-Set-60284001:
-
Wann konjugiert man das Verb "passer" mit "avoir" und wann mit "être"?
Das Verb "passer" wird normalerweise mit dem Hilfsverb "avoir" konjugiert, wenn es transitiv verwendet wird, d.h. wenn es ein direktes Objekt hat. Es wird jedoch mit dem Hilfsverb "être" konjugiert, wenn es intransitiv verwendet wird, d.h. wenn es kein direktes Objekt hat und eine Bewegung oder Veränderung des Zustands ausdrückt. Zum Beispiel: "J'ai passé la journée à la plage" (Ich habe den Tag am Strand verbracht) vs. "Je suis passé devant la boutique" (Ich bin an dem Geschäft vorbeigegangen). **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Top-Angebote
Produkte zum Begriff Bruynzeel-Passer-Set-60284001:
-
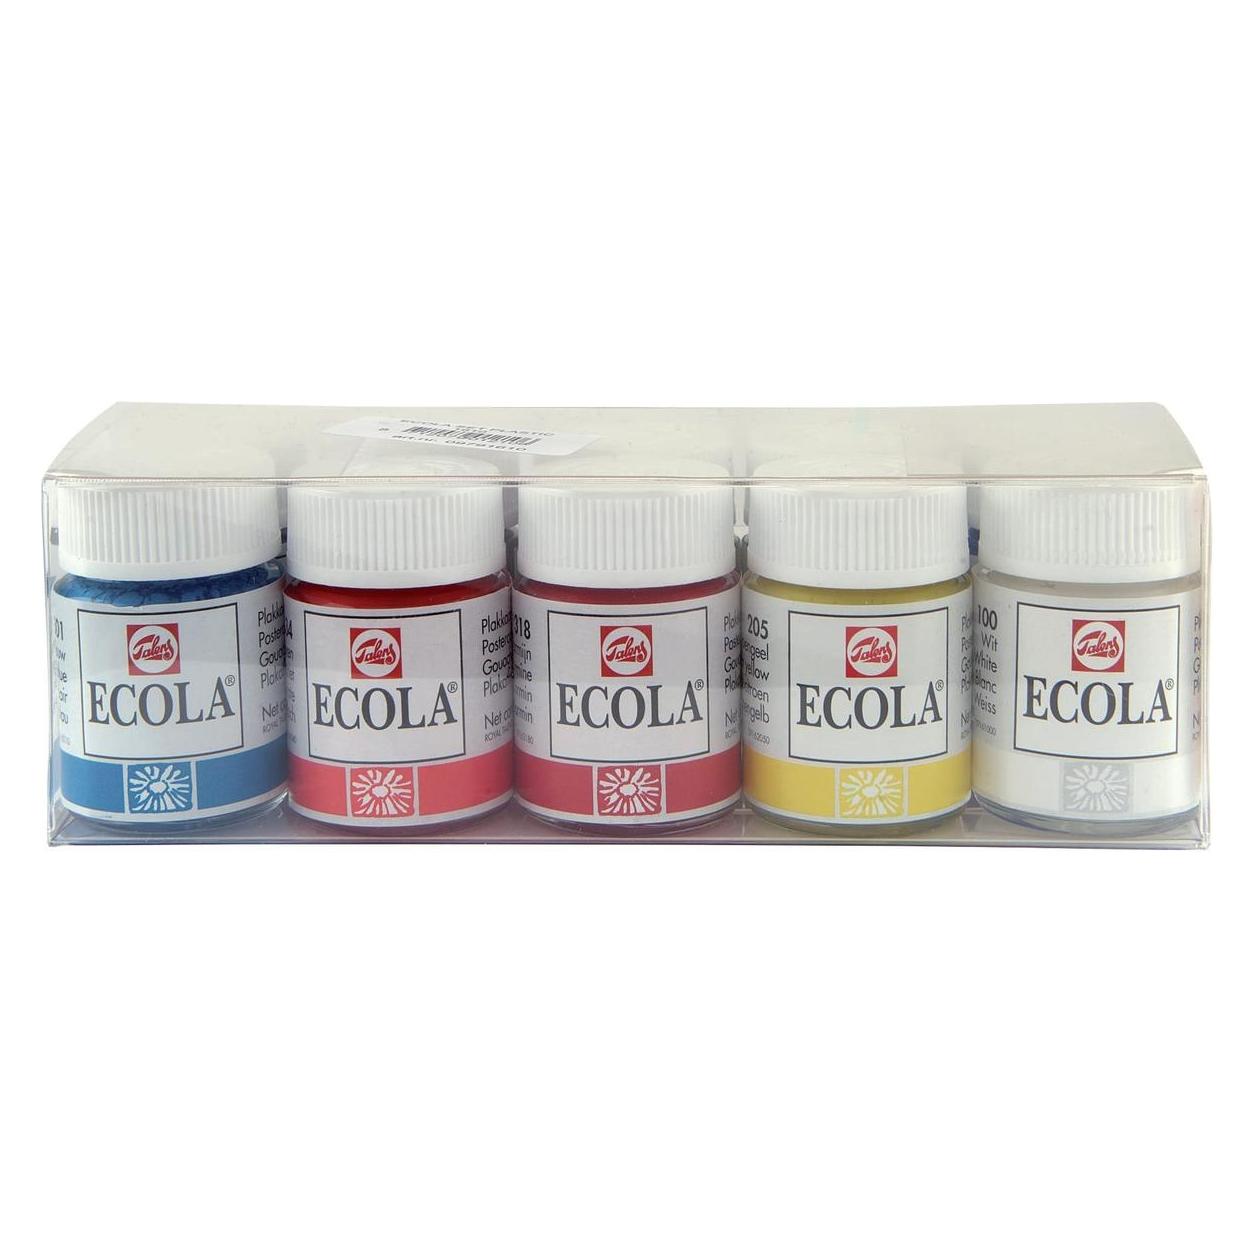
Bruynzeel Ecola Poster Paint Set 10x16mlTalens Ecola poster paint is an intensely coloured paint, specially developed for learning to mix colours. The paint is opaque, easy to use and can be diluted with water, so that hands and brushes can easily be cleaned with soap and water after use. Ecola is available in handy glass jars and larger squeeze bottles. Thanks to the intense colour of the paint, it is economical in use, a little goes a long way. All Talens Ecola colours comply with the European safety standards for toys.23,78 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wird Passer mit avoir oder etre?
Wird Passer mit avoir oder etre verwendet? Passer wird normalerweise mit dem Hilfsverb avoir verwendet, wenn es intransitiv ist und keine Bewegung impliziert, z.B. "Je suis passé par là." Wenn jedoch passer transitiv ist und eine Bewegung oder Veränderung des Zustands beinhaltet, wird es mit dem Hilfsverb être verwendet, z.B. "Je suis passé devant chez toi." Es ist wichtig, den Kontext des Satzes zu berücksichtigen, um zu entscheiden, welches Hilfsverb verwendet werden soll. **
-
Ist "passer" im Passé Composé mit "être"?
Ja, "passer" wird im Passé Composé mit dem Hilfsverb "être" konjugiert. Die konjugierte Form lautet "je suis passé(e)", "tu es passé(e)", "il/elle est passé(e)", "nous sommes passés(es)", "vous êtes passés(es)", "ils/elles sont passés(es)". **
-
Wann konjugiert man das Verb "passer" mit "avoir" und wann mit "être"?
Das Verb "passer" wird normalerweise mit dem Hilfsverb "avoir" konjugiert, wenn es transitiv verwendet wird, d.h. wenn es ein direktes Objekt hat. Es wird jedoch mit dem Hilfsverb "être" konjugiert, wenn es intransitiv verwendet wird, d.h. wenn es kein direktes Objekt hat und eine Bewegung oder Veränderung des Zustands ausdrückt. Zum Beispiel: "J'ai passé la journée à la plage" (Ich habe den Tag am Strand verbracht) vs. "Je suis passé devant la boutique" (Ich bin an dem Geschäft vorbeigegangen). **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Ähnliche Suchbegriffe für Bruynzeel-Passer-Set-60284001
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.