Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **

Ähnliche Suchbegriffe für CDO
Top-Angebote
Produkte zum Begriff CDO:
-
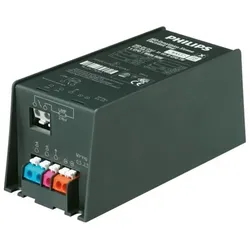
Philips HID-PV Base 100 SON/CDO Q 220-240V Vorschaltgerät – Effizientes Betriebsgerät für SON- & CDO-LampenPhilips HID-PV Base 100 SON/CDO Q 220–240V – Elektronisches Vorschaltgerät Kompaktes elektronisches Vorschaltgerät aus der Philips HID-PV Base Serie für SON- und CDO-Hochdruckentladungslampen. Entwickelt für zuverlässigen, energieeffizienten Betrieb in professionellen Beleuchtungsanwendungen mit stabiler Lichtleistung. Technische Daten Produktart: Elektronisches Vorschaltgerät (EVG) Serie: Philips HID-PV Base Modell: HID-PV Base 100 SON/CDO Q Geeignet für: SON- und CDO-Lampen (HID) Lampenleistung: 100 W (1-lampig) Anzahl Lampen: 1 Nennspannung: 220–240 V Eingangsspannung AC: 198–254 V Netzfrequenz: 50–60 Hz Betriebsfrequenz: 0,145 kHz Dimmfunktion: nicht dimmbar Ausführung: elektronisch Max. Leitungslänge: 1500 mm Umgebungstemperatur: −30 °C bis +55 °C Schutzart: IP20 Gewicht: 820 g Abmessungen: 150 × 90 × 40 mm Gehäusematerial: Kunststoff Schutzklasse: ohne Besonderheit: kompakte Bauform für einfache Integration in Leuchten mit SON/CDO-Technologie76,77 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
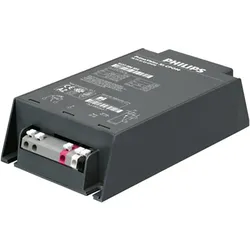
Philips HID-PV Base 150 SON/CDO Q 220-240V Vorschaltgerät – Leistungsstarkes Betriebsgerät für SON- & CDO-LampenPhilips HID-PV Base 150 SON/CDO Q 220–240V – Elektronisches Vorschaltgerät Kompaktes elektronisches Vorschaltgerät aus der Philips HID-PV Base Serie für SON- und CDO-Hochdruckentladungslampen. Ausgelegt für effizienten, stabilen Betrieb und einfache Integration in professionelle Leuchten. Technische Daten Produktart: Elektronisches Vorschaltgerät (EVG) Serie: Philips HID-PV Base Modell: HID-PV Base 150 SON/CDO Q Geeignet für: SON- und CDO-Lampen (HID) Lampenleistung: 150 W (1-lampig) Anzahl Lampen: 1 Nennspannung: 220–240 V Eingangsspannung AC: 198–254 V Netzfrequenz: 50–60 Hz Betriebsfrequenz: 0,145 kHz Dimmfunktion: nicht dimmbar Ausführung: elektronisch Max. Leitungslänge: 1500 mm Umgebungstemperatur: −30 °C bis +55 °C Schutzart: IP20 Gewicht: 730 g Abmessungen: 150 × 90 × 40 mm Gehäusematerial: Kunststoff Schutzklasse: ohne Besonderheit: kompakte Bauform für einfache Integration und zuverlässigen Dauerbetrieb in SON/CDO-Leuchten84,63 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff CDO:
-
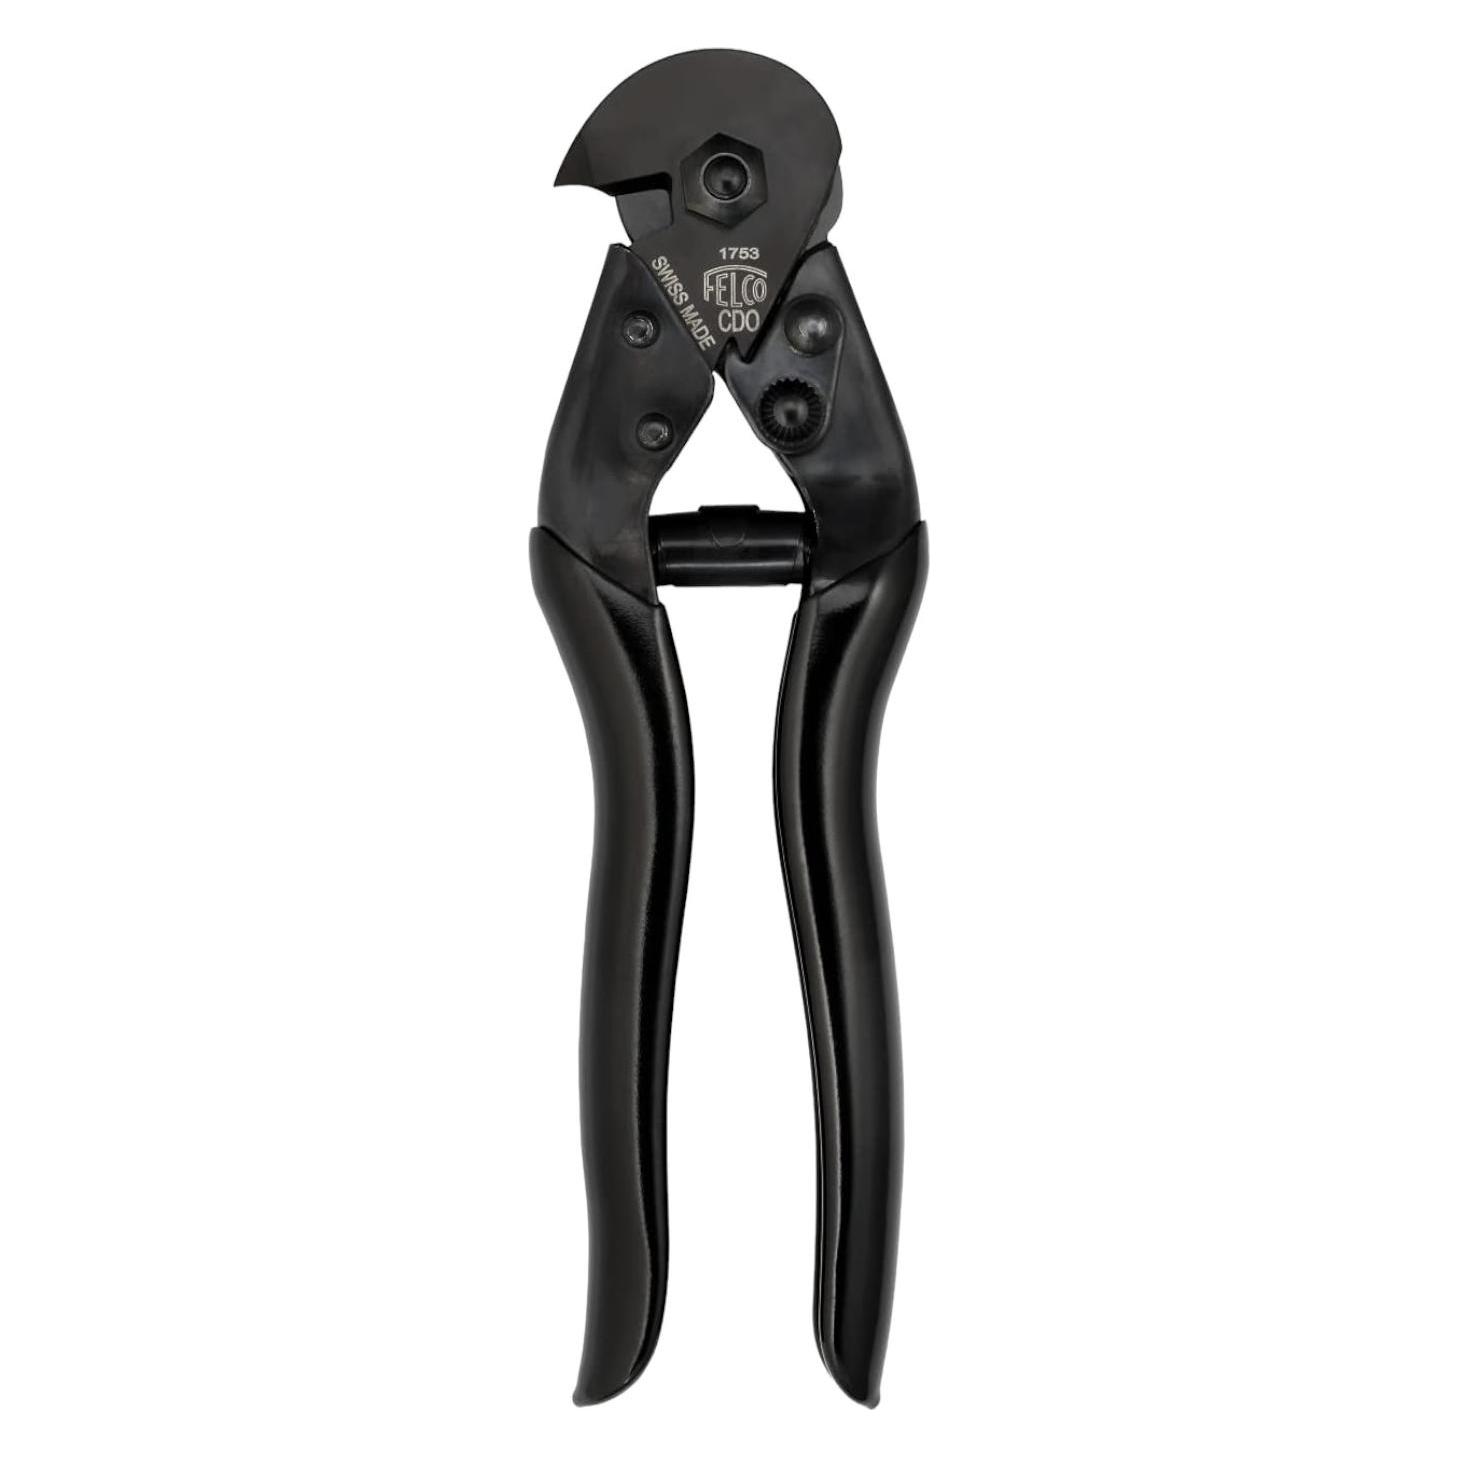
FELCO CDO Commando Schere)Einleitung FELCO CDO Commando Schere Commando Schere für Stacheldraht FELCO CDO in der Kategorie »Einhand-Kabelscheren« mit der EAN: 783929200033 und der original FELCO Artikelnummer: FELCO CDO Spezifikation FELCO CDO: Speziell zum Schneiden von Stacheldraht konstruierte Schere. Eigenschaften • Ihr Schneidstift erleichtert das Fassen der Drähte und hält sie an der Basis des Profils fest\n• Diese wirksame kleine Schere lässt sich mühelos in die Tasche stecken\n• Unsere Empfehlung (1: Empfohlen, 2: Sehr empfohlen, 3: Beste Wahl) Fischerei: ***\n• Wald-, Forstwirtschaft: ***\n• Landwirtschaft, Rebbau: ***\n• Verwaltung, Polizei, Zoll: ***\n• Kleine Hände: Mittelgrosse Hand: Grosse Hände: Linkshänder: \n• Weitere Produktinformationen mit technischen Angaben, Zubehörempfelungen, Ersatzteilverzeichnis, Pflegehinweisen und Anleitung zum Austausch von Teilen stehen unter dem Link zum download bereit\n• Notieren Sie sich die Nummer des gewünschten Ersatzteils, die Sie oben in der Explosionszeichnung finden und klicken Sie bitte hier (FELCO CDO)91,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
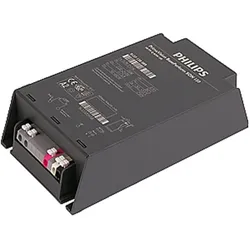
Philips HID-DV PROG Xt 150 CDO Q 208-277V Vorschaltgerät – Hochleistungs-Betriebsgerät für CDO-LampenPhilips HID-DV PROG Xt 150 CDO Q 208–277V – DynaVision Programmable Xtreme Hochleistungsfähiges, programmierbares elektronisches Vorschaltgerät für CDO-Entladungslampen aus der Philips DynaVision Xtreme Serie. Entwickelt für maximale Effizienz, flexible Lichtsteuerung und zuverlässigen Betrieb in anspruchsvollen Außenbeleuchtungsanwendungen. Technische Daten Produktart: Elektronisches Vorschaltgerät (Ballast) Serie: Philips DynaVision Programmable Xtreme Ausführung: elektronisch Geeignet für: CDO-Lampen (HID) Lampenleistung: 150 W (1-lampig) Anzahl Lampen: 1 Dimmbar: Ja (programmierbar) Nennspannung: 208–277 V Eingangsspannung AC: 188–305 V Netzfrequenz: 50–60 Hz Betriebsfrequenz: 0,4 kHz Max. Leitungslänge: 10.000 mm Umgebungstemperatur: −30 °C bis +55 °C Schutzart: IP34 Gewicht: 820 g Abmessungen: 150 × 90 × 40 mm Gehäusematerial: Kunststoff Schutzklasse: ohne Smart-Features: keine (kein Bluetooth, Zigbee, Casambi etc.) Besonderheit: geeignet für Lichtmanagementsysteme, hohe Lebensdauer und integrierter Schutz für Außenbereiche232,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Philips HID-PV Base 100 SON/CDO Q 220-240V Vorschaltgerät – Effizientes Betriebsgerät für SON- & CDO-LampenPhilips HID-PV Base 100 SON/CDO Q 220–240V – Elektronisches Vorschaltgerät Kompaktes elektronisches Vorschaltgerät aus der Philips HID-PV Base Serie für SON- und CDO-Hochdruckentladungslampen. Entwickelt für zuverlässigen, energieeffizienten Betrieb in professionellen Beleuchtungsanwendungen mit stabiler Lichtleistung. Technische Daten Produktart: Elektronisches Vorschaltgerät (EVG) Serie: Philips HID-PV Base Modell: HID-PV Base 100 SON/CDO Q Geeignet für: SON- und CDO-Lampen (HID) Lampenleistung: 100 W (1-lampig) Anzahl Lampen: 1 Nennspannung: 220–240 V Eingangsspannung AC: 198–254 V Netzfrequenz: 50–60 Hz Betriebsfrequenz: 0,145 kHz Dimmfunktion: nicht dimmbar Ausführung: elektronisch Max. Leitungslänge: 1500 mm Umgebungstemperatur: −30 °C bis +55 °C Schutzart: IP20 Gewicht: 820 g Abmessungen: 150 × 90 × 40 mm Gehäusematerial: Kunststoff Schutzklasse: ohne Besonderheit: kompakte Bauform für einfache Integration in Leuchten mit SON/CDO-Technologie76,77 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Philips HID-PV Base 150 SON/CDO Q 220-240V Vorschaltgerät – Leistungsstarkes Betriebsgerät für SON- & CDO-LampenPhilips HID-PV Base 150 SON/CDO Q 220–240V – Elektronisches Vorschaltgerät Kompaktes elektronisches Vorschaltgerät aus der Philips HID-PV Base Serie für SON- und CDO-Hochdruckentladungslampen. Ausgelegt für effizienten, stabilen Betrieb und einfache Integration in professionelle Leuchten. Technische Daten Produktart: Elektronisches Vorschaltgerät (EVG) Serie: Philips HID-PV Base Modell: HID-PV Base 150 SON/CDO Q Geeignet für: SON- und CDO-Lampen (HID) Lampenleistung: 150 W (1-lampig) Anzahl Lampen: 1 Nennspannung: 220–240 V Eingangsspannung AC: 198–254 V Netzfrequenz: 50–60 Hz Betriebsfrequenz: 0,145 kHz Dimmfunktion: nicht dimmbar Ausführung: elektronisch Max. Leitungslänge: 1500 mm Umgebungstemperatur: −30 °C bis +55 °C Schutzart: IP20 Gewicht: 730 g Abmessungen: 150 × 90 × 40 mm Gehäusematerial: Kunststoff Schutzklasse: ohne Besonderheit: kompakte Bauform für einfache Integration und zuverlässigen Dauerbetrieb in SON/CDO-Leuchten84,63 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für CDO
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.