Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Wie funktioniert eine Reuse?
Eine Reuse ist ein Fischfanggerät, das aus einem Netz besteht, das in einem Rahmen oder Käfig angebracht ist. Es wird in flachen Gewässern wie Flüssen, Seen oder Küstengebieten eingesetzt. Die Fische schwimmen in die Reuse hinein, werden dann durch ein engmaschiges Netz daran gehindert, wieder herauszuschwimmen. Die Reuse wird normalerweise an einem festen Ort platziert, wie z.B. am Ufer eines Flusses oder Sees. Sie kann aber auch von einem Boot aus eingesetzt werden. Die Fische werden in der Reuse gefangen, bis sie von einem Fischer herausgeholt werden. Die Funktionsweise einer Reuse basiert auf dem natürlichen Verhalten der Fische, in enge Räume zu schwimmen, um Schutz zu suchen oder Nahrung zu finden. Die Reuse nutzt dieses Verhalten aus, um die Fische zu fangen. **
Was fängt man mit einer Reuse?
Was fängt man mit einer Reuse? Eine Reuse wird verwendet, um Fische zu fangen. Sie besteht aus einem Netz, das in einem Rahmen befestigt ist und in einem Gewässer platziert wird. Wenn die Fische durch die Reuse schwimmen, bleiben sie im Netz hängen und können dann herausgeholt werden. Reusen werden oft von Fischern verwendet, um eine größere Menge an Fischen auf einmal zu fangen. Sie sind eine effektive und nachhaltige Methode, um Fische zu fangen, ohne die Umwelt zu stark zu beeinträchtigen. **


Ähnliche Suchbegriffe für Code-Reuse
Top-Angebote
Produkte zum Begriff Code-Reuse:
-
Reuse & Reduce Hermetischer Beutel 1 lMit dem wiederverwendbaren , luftdichten Beutel Reuse & Reduce von Leuke lassen sich Lebensmittel bequem aufbewahren - nicht nur in Schränken oder im Kühlschrank, sondern auch im Gefrierschrank. Er ist aus gesundheitlich unbedenklichem Silikon und ABS-Material hergestellt.10,19 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
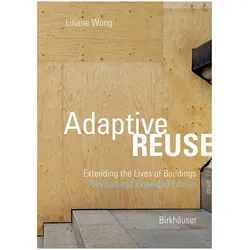
Adaptive reuse, Fachbücher von Liliane WongDas Fachbuch 'Adaptive Reuse' bietet eine fundierte Einführung in das architektonische Entwerfen von Umbau- und Umnutzungsprojekten. Es beleuchtet die Herausforderungen und Chancen, die sich ergeben, wenn bestehende Bauten in neue Nutzungen überführt werden. Dabei wird die Integration historischer Elemente in moderne Entwürfe thematisiert, um eine harmonische Verbindung zwischen Vergangenheit und Zukunft zu schaffen. Das Buch basiert auf langjähriger Lehrerfahrung und vermittelt sowohl theoretische Grundlagen als auch praktische Ansätze. Es behandelt wesentliche Aspekte wie Bautypologie, Material- und Konstruktionsfragen, Denkmalschutz, Urbanistik und Innenarchitektur. Die umfassende Darstellung ermöglicht es Leserinnen und Lesern, ein tiefes Verständnis für die Komplexität des Bauens im Bestand zu entwickeln. Die zweite, erweiterte Neuausgabe bietet zudem eine umfangreiche Bibliografie und Indizes, die als wertvolle Ressource für weiterführende Studien dienen. Dieses Werk richtet sich an Fachleute und Studierende, die sich mit den Herausforderungen der Umnutzung von Gebäuden auseinandersetzen und innovative Lösungsansätze suchen.43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **

Wie lautet der SBX-Code für den Lehrerleitfaden Rechnungswesen HAK 4?
Es tut mir leid, aber ich habe keine Informationen über einen spezifischen SBX-Code für den Lehrerleitfaden Rechnungswesen HAK 4. Es könnte hilfreich sein, sich an den Verlag oder den Herausgeber des Lehrerleitfadens zu wenden, um den richtigen SBX-Code zu erhalten. **
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Top-Angebote
Produkte zum Begriff Code-Reuse:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reuse & Reduce Hermetischer Beutel 1 lMit dem wiederverwendbaren , luftdichten Beutel Reuse & Reduce von Leuke lassen sich Lebensmittel bequem aufbewahren - nicht nur in Schränken oder im Kühlschrank, sondern auch im Gefrierschrank. Er ist aus gesundheitlich unbedenklichem Silikon und ABS-Material hergestellt.10,19 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Reuse?
Eine Reuse ist ein Fischfanggerät, das aus einem Netz besteht, das in einem Rahmen oder Käfig angebracht ist. Es wird in flachen Gewässern wie Flüssen, Seen oder Küstengebieten eingesetzt. Die Fische schwimmen in die Reuse hinein, werden dann durch ein engmaschiges Netz daran gehindert, wieder herauszuschwimmen. Die Reuse wird normalerweise an einem festen Ort platziert, wie z.B. am Ufer eines Flusses oder Sees. Sie kann aber auch von einem Boot aus eingesetzt werden. Die Fische werden in der Reuse gefangen, bis sie von einem Fischer herausgeholt werden. Die Funktionsweise einer Reuse basiert auf dem natürlichen Verhalten der Fische, in enge Räume zu schwimmen, um Schutz zu suchen oder Nahrung zu finden. Die Reuse nutzt dieses Verhalten aus, um die Fische zu fangen. **
-
Was fängt man mit einer Reuse?
Was fängt man mit einer Reuse? Eine Reuse wird verwendet, um Fische zu fangen. Sie besteht aus einem Netz, das in einem Rahmen befestigt ist und in einem Gewässer platziert wird. Wenn die Fische durch die Reuse schwimmen, bleiben sie im Netz hängen und können dann herausgeholt werden. Reusen werden oft von Fischern verwendet, um eine größere Menge an Fischen auf einmal zu fangen. Sie sind eine effektive und nachhaltige Methode, um Fische zu fangen, ohne die Umwelt zu stark zu beeinträchtigen. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für Code-Reuse
-
Adaptive reuse, Fachbücher von Liliane WongDas Fachbuch 'Adaptive Reuse' bietet eine fundierte Einführung in das architektonische Entwerfen von Umbau- und Umnutzungsprojekten. Es beleuchtet die Herausforderungen und Chancen, die sich ergeben, wenn bestehende Bauten in neue Nutzungen überführt werden. Dabei wird die Integration historischer Elemente in moderne Entwürfe thematisiert, um eine harmonische Verbindung zwischen Vergangenheit und Zukunft zu schaffen. Das Buch basiert auf langjähriger Lehrerfahrung und vermittelt sowohl theoretische Grundlagen als auch praktische Ansätze. Es behandelt wesentliche Aspekte wie Bautypologie, Material- und Konstruktionsfragen, Denkmalschutz, Urbanistik und Innenarchitektur. Die umfassende Darstellung ermöglicht es Leserinnen und Lesern, ein tiefes Verständnis für die Komplexität des Bauens im Bestand zu entwickeln. Die zweite, erweiterte Neuausgabe bietet zudem eine umfangreiche Bibliografie und Indizes, die als wertvolle Ressource für weiterführende Studien dienen. Dieses Werk richtet sich an Fachleute und Studierende, die sich mit den Herausforderungen der Umnutzung von Gebäuden auseinandersetzen und innovative Lösungsansätze suchen.43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie lautet der SBX-Code für den Lehrerleitfaden Rechnungswesen HAK 4?
Es tut mir leid, aber ich habe keine Informationen über einen spezifischen SBX-Code für den Lehrerleitfaden Rechnungswesen HAK 4. Es könnte hilfreich sein, sich an den Verlag oder den Herausgeber des Lehrerleitfadens zu wenden, um den richtigen SBX-Code zu erhalten. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.