Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Was ist der Unterschied zwischen DMO und TMO?
DMO steht für Destination Management Organization und bezieht sich auf Organisationen, die für die Verwaltung und Vermarktung einer bestimmten Destination verantwortlich sind. Sie arbeiten eng mit lokalen Unternehmen, Regierungen und anderen Interessengruppen zusammen, um die Attraktivität und den Erfolg der Destination zu fördern. TMO hingegen steht für Tourismus Marketing Organisation und konzentriert sich speziell auf die Vermarktung und Promotion einer Destination, um Touristen anzuziehen und den Tourismussektor zu stärken. **
Was ist der Unterschied zwischen Tetra, Zivil, DMO und PMR446?
Tetra ist ein digitales Funknetzwerk, das von Behörden und Organisationen mit Sicherheitsaufgaben (BOS) verwendet wird. Zivilfunk ist der allgemeine Begriff für den Einsatz von Funkgeräten in nicht-militärischen Bereichen wie Unternehmen, Veranstaltungen oder im Privatbereich. DMO steht für Direct Mode Operation und ermöglicht die direkte Kommunikation zwischen zwei Funkgeräten ohne die Nutzung von Funkbasisstationen. PMR446 steht für Private Mobile Radio 446 und bezieht sich auf eine bestimmte Frequenzband für den Einsatz von Funkgeräten im lizenzfreien Bereich. **


Ähnliche Suchbegriffe für DMO
Top-Angebote
Produkte zum Begriff DMO:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
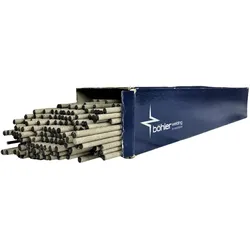
Stabelektroden Böhler FOX DMO KbStabelektroden Böhler FOX DMO Kb. Basisch umhüllte Stabelektrode Böhler FOX DMO KB. Warmfest bis 550°C. Ausbringung von 115%. Angenehme Verschweißbarkeit. Geringe Feuchtigkeitsaufnahme. Normbezeichnung. EN ISO 3580-A. EN ISO 3580-B. EN ISO 2560-A. EN ISO 2560-B. E Mo B 4 2 H5. E4918-1M3 H5. E 46 5 Mo B 4 2 H5. E4918-1M3 A U H5. Beschreibung:. Die Böhler FOX DMO kb ist eine Stabelektrode mit einer basischen Umhüllung. Das Schweißgut dieser Elektrode, das dem Typ 0.5Mo entspricht, weist ein Gefüge aus azikularem Ferrit und Bainit auf. Dank seiner günstigen mechanischen Eigenschaften ist es sowohl im Schweißzustand als auch nach einer Wärmebehandlung gut geeignet. Diese Elektrode findet Anwendung in einer breiten Palette von Schweißaufgaben, angefangen beim Verbindungsschweißen von ähnlichen warmfesten Stählen und Stahlguss bis hin zum Verbindungsschweißen von hochfesten Bau-, Feinkorn- und Rohrleitungsstählen. Die Böhler FOX DMO kb ist für den Langzeiteinsatz bei Temperaturen bis zu 550 oC zugelassen und zeigt hervorragende Kerbschlagzähigkeit bei Temperaturen unter -50oC.. Der speziell auf den Kern der Elektrode abgestimmte Umhüllungstyp weist eine geringe Feuchteaufnahme auf, was einen niedrigen Gehalt an diffusiblem Wasserstoff im Schweißgut gewährleistet. Zudem erreicht die Elektrode eine Schweißgutausbringung von 115%.. Grundwerkstoffe für Böhler FOX DMO Kb. Artgleiche warmfeste Stähle, Stahlguss, hochfeste Bau-, Feinkorn- und Rohrleitungsstähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2-S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1-P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Besondere Hinweise. Die Einstellungen für Vorwärmung, Zwischenlagentemperatur und Wärmenachbehandlung sollten entsprechend den Anforderungen des vorhandenen Grundwerkstoffs angepasst werden. Als allgemeine Empfehlung kann eine Vorwärmung im Bereich von 100 bis 250oC in Abhängigkeit von der Werkstoffdicke dienen. Typische Temperaturen für die Wärmenachbehandlung bewegen sich im Bereich von 520-620oC.. Zulassungen:. TÜV (00019), KTA 1408.1 (8053), DB (10.014.82), ABS, DNV, CE. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 2.5 x 250 mm 3 kg / 200 Stk · Art.-Nr. 47329. 2.5 x 350 mm 4.2 kg / 190 Stk · Art.-Nr. 47330. 3.2 x 350 mm 4.3 kg / 123 Stk · Art.-Nr. 86201. 4.0 x 350 mm 4.5 kg / 90 Stk · Art.-Nr. 47713 · EAN 47713. 4.0 x 450 mm 5.9 kg / 90 Stk · Art.-Nr. 64270 · EAN 64270. 5.0 x 450 mm 5,7 kg / 57 Stk · Art.-Nr. 64333 · EAN 64333. 2.5 x 350 mm 1,25 kg / 60 Stk Dry Sys vakuumverpackt · Art.-Nr. 34515 · EAN 34515. 3.2 x 350 mm 1,7 kg / 49 Stk Dry Sys vakuumverpackt · Art.-Nr. 72075 · EAN 7207565,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xerox, Toner, 006R01829 DMO (C)Der Xerox VL C7100 Cyan Toner ist ein hochwertiges Druckerzubehör, das speziell für die Druckermodelle der VersaLink-Serie von Xerox entwickelt wurde. Mit einer beeindruckenden Druckleistung von bis zu 18.500 Seiten bei 5% Deckung bietet dieser Toner eine zuverlässige und konsistente Druckqualität für eine Vielzahl von Anwendungen. Der Toner ist ein Originalprodukt, das für eine optimale Leistung und Kompatibilität mit den Druckern C7100, C7120, C7125 und C7130 konzipiert ist. Hergestellt in China, gewährleistet dieser Toner eine einfache Installation und eine problemlose Nutzung, sodass Benutzer sich auf die Qualität ihrer Druckerzeugnisse verlassen können. Der Cyan-Toner sorgt für lebendige Farben und klare Ausdrucke, die sowohl für geschäftliche als auch für private Zwecke geeignet sind. - Hohe Druckleistung von bis zu 18.500 Seiten bei 5% Deckung - Kompatibel mit mehreren Druckermodellen der VersaLink-Serie - Originalprodukt für optimale Druckqualität und Zuverlässigkeit - Dieser Toner ist für den Geschäftsbereich „Developing Markets Operations“ (DMO) und die Region Osteuropa bestimmt.148,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **


Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Top-Angebote
Produkte zum Begriff DMO:
-
Xerox, Toner, 006R04403 DMODie Xerox B230/B225/B235 Schwarz-Tonerkartusche mit hoher Kapazität (3.000 Seiten) wurde speziell entwickelt und getestet, um Ihnen Seite für Seite gute Bildqualität und äusserst zuverlässigen Druck zu bieten, auf den Sie sich verlassen können. Das Produkt ist nur für den mittel- und osteuropäischen Markt bestimmt.80,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweissdraht Böhler DMO-IGSchweissdraht Böhler DMO-IG BS300 18kg Spule. Normbezeichnungen. EN ISO 14341 / 21952-A. EN ISO 14341 / 21952-B. AWS A5.28 / SFA-5.28. G 46 4 M21 2Mo / G MoSi. G 55A 4 M21 1M3 / G (1M3). ER70S-A1 (ER80S-G). Schweißdraht Böhler DMO-IG für das Schutzgasschweißen von niedriglegierten und warmfesten Stählen. Dieser vielseitig einsetzbare Draht eignet sich sowohl für das Schweißen unter Mischgas als auch unter CO2. Haupteinsatzbereiche umfassen die Verarbeitung von niedriglegierten und warmfesten Stählen in der Herstellung von Kesseln, Behältern, Rohrleitungen und Reaktoren.. Grundwerkstoffe:. Warmfeste Stähle und Stahlguss artgleich, alterungsbeständige und laugenrissbeständige Stähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2- S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1- P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Zulassungen:. TÜV (00021), DB (42.132.70), NAKS, CE. Schweißdraht Böhler DMO-IG. Art.-Nr. 25498. 0,8 mm. 12,5 kg. Art.-Nr. 25500. 1,0 mm. 18 kg. Art.-Nr. 86659. 1,2 mm. 18 kg. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 0.8 mm 12.5 kg Spule · Art.-Nr. 25498. 1.0 mm 18 kg Spule · Art.-Nr. 25500. 1.2 mm 18 kg Spule · Art.-Nr. 86659210,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen DMO und TMO?
DMO steht für Destination Management Organization und bezieht sich auf Organisationen, die für die Verwaltung und Vermarktung einer bestimmten Destination verantwortlich sind. Sie arbeiten eng mit lokalen Unternehmen, Regierungen und anderen Interessengruppen zusammen, um die Attraktivität und den Erfolg der Destination zu fördern. TMO hingegen steht für Tourismus Marketing Organisation und konzentriert sich speziell auf die Vermarktung und Promotion einer Destination, um Touristen anzuziehen und den Tourismussektor zu stärken. **
-
Was ist der Unterschied zwischen Tetra, Zivil, DMO und PMR446?
Tetra ist ein digitales Funknetzwerk, das von Behörden und Organisationen mit Sicherheitsaufgaben (BOS) verwendet wird. Zivilfunk ist der allgemeine Begriff für den Einsatz von Funkgeräten in nicht-militärischen Bereichen wie Unternehmen, Veranstaltungen oder im Privatbereich. DMO steht für Direct Mode Operation und ermöglicht die direkte Kommunikation zwischen zwei Funkgeräten ohne die Nutzung von Funkbasisstationen. PMR446 steht für Private Mobile Radio 446 und bezieht sich auf eine bestimmte Frequenzband für den Einsatz von Funkgeräten im lizenzfreien Bereich. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für DMO
-
Stabelektroden Böhler FOX DMO KbStabelektroden Böhler FOX DMO Kb. Basisch umhüllte Stabelektrode Böhler FOX DMO KB. Warmfest bis 550°C. Ausbringung von 115%. Angenehme Verschweißbarkeit. Geringe Feuchtigkeitsaufnahme. Normbezeichnung. EN ISO 3580-A. EN ISO 3580-B. EN ISO 2560-A. EN ISO 2560-B. E Mo B 4 2 H5. E4918-1M3 H5. E 46 5 Mo B 4 2 H5. E4918-1M3 A U H5. Beschreibung:. Die Böhler FOX DMO kb ist eine Stabelektrode mit einer basischen Umhüllung. Das Schweißgut dieser Elektrode, das dem Typ 0.5Mo entspricht, weist ein Gefüge aus azikularem Ferrit und Bainit auf. Dank seiner günstigen mechanischen Eigenschaften ist es sowohl im Schweißzustand als auch nach einer Wärmebehandlung gut geeignet. Diese Elektrode findet Anwendung in einer breiten Palette von Schweißaufgaben, angefangen beim Verbindungsschweißen von ähnlichen warmfesten Stählen und Stahlguss bis hin zum Verbindungsschweißen von hochfesten Bau-, Feinkorn- und Rohrleitungsstählen. Die Böhler FOX DMO kb ist für den Langzeiteinsatz bei Temperaturen bis zu 550 oC zugelassen und zeigt hervorragende Kerbschlagzähigkeit bei Temperaturen unter -50oC.. Der speziell auf den Kern der Elektrode abgestimmte Umhüllungstyp weist eine geringe Feuchteaufnahme auf, was einen niedrigen Gehalt an diffusiblem Wasserstoff im Schweißgut gewährleistet. Zudem erreicht die Elektrode eine Schweißgutausbringung von 115%.. Grundwerkstoffe für Böhler FOX DMO Kb. Artgleiche warmfeste Stähle, Stahlguss, hochfeste Bau-, Feinkorn- und Rohrleitungsstähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2-S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1-P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Besondere Hinweise. Die Einstellungen für Vorwärmung, Zwischenlagentemperatur und Wärmenachbehandlung sollten entsprechend den Anforderungen des vorhandenen Grundwerkstoffs angepasst werden. Als allgemeine Empfehlung kann eine Vorwärmung im Bereich von 100 bis 250oC in Abhängigkeit von der Werkstoffdicke dienen. Typische Temperaturen für die Wärmenachbehandlung bewegen sich im Bereich von 520-620oC.. Zulassungen:. TÜV (00019), KTA 1408.1 (8053), DB (10.014.82), ABS, DNV, CE. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 2.5 x 250 mm 3 kg / 200 Stk · Art.-Nr. 47329. 2.5 x 350 mm 4.2 kg / 190 Stk · Art.-Nr. 47330. 3.2 x 350 mm 4.3 kg / 123 Stk · Art.-Nr. 86201. 4.0 x 350 mm 4.5 kg / 90 Stk · Art.-Nr. 47713 · EAN 47713. 4.0 x 450 mm 5.9 kg / 90 Stk · Art.-Nr. 64270 · EAN 64270. 5.0 x 450 mm 5,7 kg / 57 Stk · Art.-Nr. 64333 · EAN 64333. 2.5 x 350 mm 1,25 kg / 60 Stk Dry Sys vakuumverpackt · Art.-Nr. 34515 · EAN 34515. 3.2 x 350 mm 1,7 kg / 49 Stk Dry Sys vakuumverpackt · Art.-Nr. 72075 · EAN 7207565,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xerox, Toner, 006R01829 DMO (C)Der Xerox VL C7100 Cyan Toner ist ein hochwertiges Druckerzubehör, das speziell für die Druckermodelle der VersaLink-Serie von Xerox entwickelt wurde. Mit einer beeindruckenden Druckleistung von bis zu 18.500 Seiten bei 5% Deckung bietet dieser Toner eine zuverlässige und konsistente Druckqualität für eine Vielzahl von Anwendungen. Der Toner ist ein Originalprodukt, das für eine optimale Leistung und Kompatibilität mit den Druckern C7100, C7120, C7125 und C7130 konzipiert ist. Hergestellt in China, gewährleistet dieser Toner eine einfache Installation und eine problemlose Nutzung, sodass Benutzer sich auf die Qualität ihrer Druckerzeugnisse verlassen können. Der Cyan-Toner sorgt für lebendige Farben und klare Ausdrucke, die sowohl für geschäftliche als auch für private Zwecke geeignet sind. - Hohe Druckleistung von bis zu 18.500 Seiten bei 5% Deckung - Kompatibel mit mehreren Druckermodellen der VersaLink-Serie - Originalprodukt für optimale Druckqualität und Zuverlässigkeit - Dieser Toner ist für den Geschäftsbereich „Developing Markets Operations“ (DMO) und die Region Osteuropa bestimmt.148,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rössle, Werner: Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestaltenBetriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten , Das vorliegende Lehrbuch richtet sich in erster Linie an Kursteilnehmer, die sich auf den Fortbildungsabschluss "Geprüfte/r kaufmännische/r Fachwirt/in nach der Handwerksordnung" vorbereiten. Es enthält exakt die Lerninhalte, die unter den entsprechenden Handlungsbereich dieser handwerklichen Weiterbildung fallen, z. B. - Kosten- und Leistungsrechnung gestalten und entscheidungsreif aufbereiten, - Planungsrechnung durchführen und Analysen erstellen, - Controlling als wesentliches Instrument der Unternehmensführung einsetzen, - Investitionsplanung durchführen sowie Finanzierungsvorschläge erarbeiten, - Liquiditätsplanung ausarbeiten und Liquidität mittels Forderungsmanagement gewährleisten. "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investitionen gestalten" kann jedoch auch jederzeit in anderen Wirtschaftsbereichen eingesetzt werden. Die neue Lehrbuchreihe wendet sich vor allem an angehende "Geprüfte kaufmännische Fachwirte nach der Handwerksordnung". Der Fokus in den Lehrgängen liegt darauf, die Lernenden zu befähigen, kaufmännisch-administrative Bereiche in Handwerksbetrieben und auch anderer kleiner und mittlerer Unternehmen eigenständig führen zu können. Hierzu zählt die Mitarbeiterführung aber auch die eigenständige Planung, Gestaltung und Kontrolle von typischen kaufmännischen Arbeitsprozessen in den Betrieben. Perfekte Abstimmung auf die Lehrgänge: Exakt nach den Vorgaben des neuen, bundeseinheitlichen Rahmenlehrplans. Handlungsorientierte Wissensvermittlung: für jeden Handlungsbereich genau ein Lehrbuch. Prüfungsorientierte Unterrichtsgestaltung: mit zahlreichen Fallbeispielen sowie Übungs- und Wiederholungsfragen. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202305, Autoren: Rössle, Werner~Götz, Michael, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 336, Keyword: Betriebliches Rechnungswesen; Controlling; Finanzierung; Finanzierungsvorschläge; Geprüfte/r kaufmännische/r Fachwirt/in; Handwerksordnung; Investitionsplanung; Kosten- und Leistungsrechnung; Liquiditätsplanung; Planungsrechnung, Fachschema: Controlling / Berufsbezogenes Schulbuch~Finanz~Rechnungswesen~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Finanzen, Warengruppe: HC/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 174, Höhe: 21, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.