Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Herausforderungen
Top-Angebote
Produkte zum Begriff Herausforderungen:
-
Soziale Arbeit als Grenzbearbeitung: Herausforderungen, Diskurse und Praktiken, FachbücherDas Fachbuch "Soziale Arbeit als Grenzbearbeitung: Herausforderungen, Diskurse und Praktiken" bietet eine tiefgehende Analyse der verschiedenen Grenzen, die die soziale Arbeit prägen. Die Autor*innen untersuchen, wie institutionelle, professionelle und subjektive Dimensionen von Grenzen das Selbstverständnis und die Handlungsräume von Fachkräften beeinflussen. Durch die Betrachtung zentraler Spannungsfelder, wie dem Verhältnis von Schutz und Kontrolle sowie Teilhabe und Ausschluss, wird ein umfassendes Bild der Herausforderungen in der sozialen Arbeit gezeichnet. Die Leser*innen erhalten wertvolle Einblicke in die Praktiken der Grenzbearbeitung und die damit verbundenen Diskurse, die für die Weiterentwicklung der sozialen Arbeit von Bedeutung sind. Dieses Buch richtet sich an Studierende, Praktiker*innen und alle, die sich mit den komplexen Themen der sozialen Arbeit auseinandersetzen möchten.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
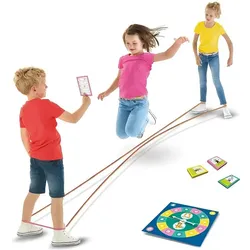
Ses Sprung! Tiere - Elastische Herausforderungen (2 Spieler)Springen und twisten, was das Zeug hält! Mit diesem Set Jump Animals – Gummitwist-Spiele steht kein Bein mehr still. Wie in klassischen Gummitwist-Spielen spannen zwei Kinder das Gummiband mit ihren Beinen auf, während ein drittes Kind springt. Die Drehscheibe sorgt jedoch für den tierischen Extra-Kick. Der Pfeil auf der Drehscheibe wird zunächst angeschnippt und je nach angezeigter Farbe darf man eine entsprechende Spielkarte ziehen. Die 27 Tierkarten zeigen lustige Figuren und Tricks, die nachgemacht werden müssen, z. B. auf einem Bein stehen wie ein Flamingo oder so springen, dass sich das Band gekonnt um die Schienbeine wickelt. Für noch mehr Spielspannung sorgt die angezeigte Spannhöhe des Gummibandes auf der Drehscheibe. 3, 2, 1 und Sprung!.25,12 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **


Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff Herausforderungen:
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Arbeit als Grenzbearbeitung: Herausforderungen, Diskurse und Praktiken, FachbücherDas Fachbuch "Soziale Arbeit als Grenzbearbeitung: Herausforderungen, Diskurse und Praktiken" bietet eine tiefgehende Analyse der verschiedenen Grenzen, die die soziale Arbeit prägen. Die Autor*innen untersuchen, wie institutionelle, professionelle und subjektive Dimensionen von Grenzen das Selbstverständnis und die Handlungsräume von Fachkräften beeinflussen. Durch die Betrachtung zentraler Spannungsfelder, wie dem Verhältnis von Schutz und Kontrolle sowie Teilhabe und Ausschluss, wird ein umfassendes Bild der Herausforderungen in der sozialen Arbeit gezeichnet. Die Leser*innen erhalten wertvolle Einblicke in die Praktiken der Grenzbearbeitung und die damit verbundenen Diskurse, die für die Weiterentwicklung der sozialen Arbeit von Bedeutung sind. Dieses Buch richtet sich an Studierende, Praktiker*innen und alle, die sich mit den komplexen Themen der sozialen Arbeit auseinandersetzen möchten.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Herausforderungen
-
Ses Sprung! Tiere - Elastische Herausforderungen (2 Spieler)Springen und twisten, was das Zeug hält! Mit diesem Set Jump Animals – Gummitwist-Spiele steht kein Bein mehr still. Wie in klassischen Gummitwist-Spielen spannen zwei Kinder das Gummiband mit ihren Beinen auf, während ein drittes Kind springt. Die Drehscheibe sorgt jedoch für den tierischen Extra-Kick. Der Pfeil auf der Drehscheibe wird zunächst angeschnippt und je nach angezeigter Farbe darf man eine entsprechende Spielkarte ziehen. Die 27 Tierkarten zeigen lustige Figuren und Tricks, die nachgemacht werden müssen, z. B. auf einem Bein stehen wie ein Flamingo oder so springen, dass sich das Band gekonnt um die Schienbeine wickelt. Für noch mehr Spielspannung sorgt die angezeigte Spannhöhe des Gummibandes auf der Drehscheibe. 3, 2, 1 und Sprung!.25,12 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen geistlichen Aufgaben und weltlichen Herausforderungen, Fachbücher von Frederieke M. SchnackAls hochrangige Geistliche, Reichsfürsten und Landesherren waren spätmittelalterliche Bischöfe mit vielfältigen kirchlichen wie weltlichen Aufgaben und Herausforderungen konfrontiert. Gerade die Vielzahl der Bischöfe mit kleinem Hochstift ist von der Forschung bislang oft vernachlässigt worden und steht im Ruf, mindermächtig gewesen zu sein. Diese Studie widmet sich daher exemplarisch den spätmittelalterlichen Kirchenfürsten des Bistums Minden und lotet an ihrem Beispiel die bischöflichen Handlungsspielräume aus. Die Fokussierung auf Möglichkeiten und Grenzen episkopalen Agierens ist ein Novum, da damit eine an weltlichen Fürsten entwickelte Methodik in etwas angepasster Form erstmals auf Bischöfe angewandt wird. Ihre Handlungsspielräume werden so mit einem vollumfänglichen Blick auf geistliche und weltliche Fragestellungen erfasst. Die Studie ist mit dem Ignaz-Theodor-Liborius-Meyer-Preis des Vereins für Geschichte und Altertumskunde Westfalens, Abt. Paderborn e.V., ausgezeichnet worden.86,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herausforderungen des interkommunalen Gewerbesteuerwettbewerbs, Fachbücher von Thomas LörkeDie Studie widmet sich dem interkommunalen Wettbewerb auf Grundlage der Gewerbesteuer. Dieser soll den Gemeinden finanzielle Eigenverantwortung übertragen, gefährdet jedoch zugleich die Finanzierung essenzieller Aufgaben bei den Gemeinden, die als Verlierer des Wettbewerbs hervorgehen. Ausgehend von den Voraussetzungen eines gemeinwohldienlichen interkommunalen Wettbewerbs widmet sich der Verfasser dessen gegenwärtiger Missstände. Diese beruhen auf dem Aufgabenbestand der Gemeinden, deren Finanzierungsstruktur sowie dem Gestaltungspotential, welches die Gewerbesteuer selbst eröffnet. Zur Beseitigung der Missstände bietet der Autor kreative Lösungen an, die sowohl auf dem Steuerrecht als auch dem Finanzverfassungsrecht fussen.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.