Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Was ist der Unterschied zwischen hydrodynamisch und hydrostatisch?
Hydrodynamisch bezieht sich auf die Bewegung von Flüssigkeiten oder Gasen und beinhaltet die Betrachtung von Strömungen und Druckunterschieden. Hydrostatisch hingegen bezieht sich auf den Gleichgewichtszustand von Flüssigkeiten oder Gasen, bei dem keine Bewegung stattfindet und der Druck gleichmäßig verteilt ist. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für Hydrostatisch getestet
Top-Angebote
Produkte zum Begriff Hydrostatisch getestet:
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
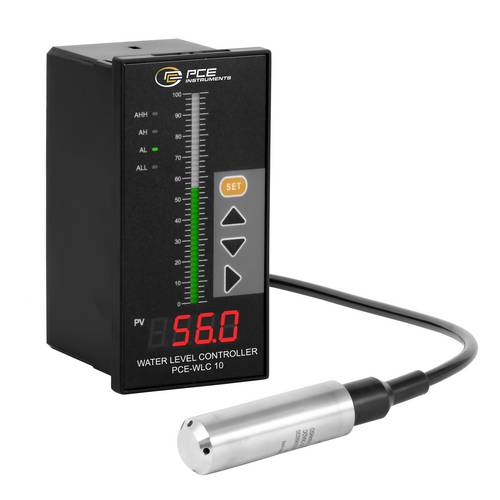
PCE Instruments Füllstandsmessgerät PCE-WLC 10 0 … 8 mH₂O Relais Wechsler Typ Hydrostatisch Submersible InstallationDie Füllstandsanzeige bietet eine zuverlässige und präzise Lösung zur Messung von Flüssigkeitsständen in unterschiedlichsten Anwendungen. Mit einem Messbereich von 0 bis 8 m H₂O eignet sich die Füllstandsanzeige ideal für den Einsatz in tiefen Brunnen, Flüssen, Seen, Kanälen, Reservoirs und Küstenüberwachungen bis 8 m Wassertiefe. Die hohe Genauigkeit von ±0,5 % FS gewährleistet exakte Messergebnisse auch unter anspruchsvollen Bedingungen. Dank der robusten Bauweise mit Edelstahlgehäuse und widerstandsfähigem Kabelmaterial ist die Füllstandsanzeige beständig gegen Abrieb, Öl, Säuren und Laugen. Die flexible submersible Installation ermöglicht den Einsatz in statischen und fließenden Medien. Die Langzeitstabilität von ±0,2 % FS pro Jahr sorgt für dauerhaft zuverlässige Messergebnisse. Die Anzeige wird mit einer Versorgungsspannung von 24 V DC betrieben und ist für den Anschluss von Sensoren mit 4–20 mA Ausgangssignal ausgelegt. Zusätzlich verfügt sie über einen 4–20 mA Analogausgang, der eine einfache Weiterverarbeitung der Messwerte in übergeordneten Steuerungssystemen ermöglicht. Zur Überwachung von Grenzwerten stehen vier Alarmrelais (ALL, AL, AH, AHH) zur Verfügung, mit denen sich individuelle Schaltpunkte für unterschiedliche Füllstände realisieren lassen. Sämtliche Einstellungen können komfortabel direkt über die Bedientasten an der Anzeige vorgenommen werden, was eine einfache und schnelle Inbetriebnahme gewährleistet. Die Füllstandsanzeige ist optimal geeignet für Anwendungen in der Wasserwirtschaft, Abwasserbehandlung, Bewässerung, Wasserumleitung und industriellen Flüssigkeitsüberwachung.375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Füllstandsmessgerät PCE-WLC 10 |0 ... 8 mH₂O |Relais Wechsler |Typ Hydrostatisch |Submersible InstallationDie Füllstandsanzeige bietet eine zuverlässige und präzise Lösung zur Messung von Flüssigkeitsständen in unterschiedlichsten Anwendungen. Mit einem Messbereich von 0 bis 8 m H₂O eignet sich die Füllstandsanzeige ideal für den Einsatz in tiefen Brunnen, Flüssen, Seen, Kanälen, Reservoirs und Küstenüberwachungen bis 8 m Wassertiefe. Die hohe Genauigkeit von ±0,5 % FS gewährleistet exakte Messergebnisse auch unter anspruchsvollen Bedingungen. Dank der robusten Bauweise mit Edelstahlgehäuse und widerstandsfähigem Kabelmaterial ist die Füllstandsanzeige beständig gegen Abrieb, Öl, Säuren und Laugen. Die flexible submersible Installation ermöglicht den Einsatz in statischen und fließenden Medien. Die Langzeitstabilität von ±0,2 % FS pro Jahr sorgt für dauerhaft zuverlässige Messergebnisse. Die Anzeige wird mit einer Versorgungsspannung von 24 V DC betrieben und ist für den Anschluss von Sensoren mit 4-20 mA Ausgangssignal ausgelegt. Zusätzlich verfügt sie über einen 4-20 mA Analogausgang, der eine einfache Weiterverarbeitung der Messwerte in übergeordneten Steuerungssystemen ermöglicht. Zur Überwachung von Grenzwerten stehen vier Alarmrelais (ALL, AL, AH, AHH) zur Verfügung, mit denen sich individuelle Schaltpunkte für unterschiedliche Füllstände realisieren lassen. Sämtliche Einstellungen können komfortabel direkt über die Bedientasten an der Anzeige vorgenommen werden, was eine einfache und schnelle Inbetriebnahme gewährleistet. Die Füllstandsanzeige ist optimal gee375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff Hydrostatisch getestet:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen hydrodynamisch und hydrostatisch?
Hydrodynamisch bezieht sich auf die Bewegung von Flüssigkeiten oder Gasen und beinhaltet die Betrachtung von Strömungen und Druckunterschieden. Hydrostatisch hingegen bezieht sich auf den Gleichgewichtszustand von Flüssigkeiten oder Gasen, bei dem keine Bewegung stattfindet und der Druck gleichmäßig verteilt ist. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Hydrostatisch getestet
-
PCE Instruments Füllstandsmessgerät PCE-WLC 10 0 … 8 mH₂O Relais Wechsler Typ Hydrostatisch Submersible InstallationDie Füllstandsanzeige bietet eine zuverlässige und präzise Lösung zur Messung von Flüssigkeitsständen in unterschiedlichsten Anwendungen. Mit einem Messbereich von 0 bis 8 m H₂O eignet sich die Füllstandsanzeige ideal für den Einsatz in tiefen Brunnen, Flüssen, Seen, Kanälen, Reservoirs und Küstenüberwachungen bis 8 m Wassertiefe. Die hohe Genauigkeit von ±0,5 % FS gewährleistet exakte Messergebnisse auch unter anspruchsvollen Bedingungen. Dank der robusten Bauweise mit Edelstahlgehäuse und widerstandsfähigem Kabelmaterial ist die Füllstandsanzeige beständig gegen Abrieb, Öl, Säuren und Laugen. Die flexible submersible Installation ermöglicht den Einsatz in statischen und fließenden Medien. Die Langzeitstabilität von ±0,2 % FS pro Jahr sorgt für dauerhaft zuverlässige Messergebnisse. Die Anzeige wird mit einer Versorgungsspannung von 24 V DC betrieben und ist für den Anschluss von Sensoren mit 4–20 mA Ausgangssignal ausgelegt. Zusätzlich verfügt sie über einen 4–20 mA Analogausgang, der eine einfache Weiterverarbeitung der Messwerte in übergeordneten Steuerungssystemen ermöglicht. Zur Überwachung von Grenzwerten stehen vier Alarmrelais (ALL, AL, AH, AHH) zur Verfügung, mit denen sich individuelle Schaltpunkte für unterschiedliche Füllstände realisieren lassen. Sämtliche Einstellungen können komfortabel direkt über die Bedientasten an der Anzeige vorgenommen werden, was eine einfache und schnelle Inbetriebnahme gewährleistet. Die Füllstandsanzeige ist optimal geeignet für Anwendungen in der Wasserwirtschaft, Abwasserbehandlung, Bewässerung, Wasserumleitung und industriellen Flüssigkeitsüberwachung.375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Füllstandsmessgerät PCE-WLC 10 |0 ... 8 mH₂O |Relais Wechsler |Typ Hydrostatisch |Submersible InstallationDie Füllstandsanzeige bietet eine zuverlässige und präzise Lösung zur Messung von Flüssigkeitsständen in unterschiedlichsten Anwendungen. Mit einem Messbereich von 0 bis 8 m H₂O eignet sich die Füllstandsanzeige ideal für den Einsatz in tiefen Brunnen, Flüssen, Seen, Kanälen, Reservoirs und Küstenüberwachungen bis 8 m Wassertiefe. Die hohe Genauigkeit von ±0,5 % FS gewährleistet exakte Messergebnisse auch unter anspruchsvollen Bedingungen. Dank der robusten Bauweise mit Edelstahlgehäuse und widerstandsfähigem Kabelmaterial ist die Füllstandsanzeige beständig gegen Abrieb, Öl, Säuren und Laugen. Die flexible submersible Installation ermöglicht den Einsatz in statischen und fließenden Medien. Die Langzeitstabilität von ±0,2 % FS pro Jahr sorgt für dauerhaft zuverlässige Messergebnisse. Die Anzeige wird mit einer Versorgungsspannung von 24 V DC betrieben und ist für den Anschluss von Sensoren mit 4-20 mA Ausgangssignal ausgelegt. Zusätzlich verfügt sie über einen 4-20 mA Analogausgang, der eine einfache Weiterverarbeitung der Messwerte in übergeordneten Steuerungssystemen ermöglicht. Zur Überwachung von Grenzwerten stehen vier Alarmrelais (ALL, AL, AH, AHH) zur Verfügung, mit denen sich individuelle Schaltpunkte für unterschiedliche Füllstände realisieren lassen. Sämtliche Einstellungen können komfortabel direkt über die Bedientasten an der Anzeige vorgenommen werden, was eine einfache und schnelle Inbetriebnahme gewährleistet. Die Füllstandsanzeige ist optimal gee375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten, Fachbücher von Werner Rössle, Michael GötzDas Lehrbuch "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten" bietet eine umfassende Grundlage für Kursteilnehmer, die sich auf den Fortbildungsabschluss als geprüfte kaufmännische Fachwirtin oder geprüfter kaufmännischer Fachwirt nach der Handwerksordnung vorbereiten. Es deckt alle relevanten Lerninhalte ab, die für die handwerkliche Weiterbildung erforderlich sind. Die Themen reichen von der Kosten- und Leistungsrechnung über die Planungsrechnung bis hin zum Controlling, das als zentrales Instrument der Unternehmensführung dient. Zudem werden Aspekte der Investitionsplanung und Finanzierung behandelt, einschliesslich der Liquiditätsplanung und des Forderungsmanagements. Das Buch ist nicht nur auf die spezifischen Anforderungen der Handwerksordnung abgestimmt, sondern kann auch in anderen Wirtschaftsbereichen angewendet werden. Die handlungsorientierte Wissensvermittlung ermöglicht es den Lernenden, kaufmännisch-administrative Prozesse in Handwerksbetrieben sowie in kleinen und mittleren Unternehmen eigenständig zu führen und zu gestalten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tork Feuchte Desinfektionstücher für Oberflächen Weiß, dermatologisch getestet, ...Tork Feuchte Desinfektionstücher für Oberflächen Weiß: Tork Feuchte Desinfektionstücher für Oberflächen sind ein sofort einsetzbares Desinfektionsmittel, das gegen ein weites Spektrum an Bakterien und Viren (inkl. Corona) wirkt. Sie sind dermatologisch getestet und frei von Ethanol. Tork Feuchte Desinfektionstücher für Oberflächen sind für harte, nicht poröse Oberflächen und Gegenstände geeignet. Sie werden im Flow-Pack mit 60 Tüchern geliefert. Der wiederverschließbare Deckel trägt dazu bei, die Tücher feucht zu halten.97,65 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.