Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Installationssysteme
Top-Angebote
Produkte zum Begriff Installationssysteme:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
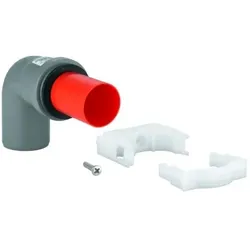
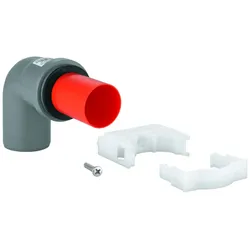
Grohe Ablaufbogen 42943 DN 50 für Installationssysteme, 42943000 42943000GROHE Ablaufbogen 2'' 42943 ✓ Original-Ersatzteil von GROHE ✓ Original-Ersatzteile direkt bei uns erhältlich Passend für GROHE Urinal-Element Uniset 38785, schalldämmendes EPS-Modul zum Ummauern, mit Infrarot-Elektronik und Rapido U, für Fertigmontagesets mit Abmessungen 116 x 144 mm GROHE Bidet-Element Uniset 37578_1, schalldämmendes EPS-Modul zum Ummauern GROHE Urinal-Element Rapid SL 38517_1, 1,13 m und 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage GROHE Waschtisch-Element Rapid SL 38541, 1,00 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Waschtisch-Element Rapid SL 39052, 1,13 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, mit Schallschutz, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Waschtisch-Element Rapid SL 38554_1, 1,13 m Bauhöhe, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Ausguss-Element Rapid SL 38544, 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Urinal-Element Rapid SL 38786_1, 1,13 m und 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage, mit Unterputz-Urinaldruckspüler Rapido U, für manuelle Betätigung oder Tectron Infrarot Elektronik 6 V / 230 V, GROHE Urinal-Element Rapid SL 39376, mit Temperatursensor, 1,13 m und 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage GROHE Waschtisch-Element Rapid SL 38557_1, 1,13 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, HT-Ablaufbogen DN 50 GROHE Urinal-Element Rapid SL 38803_1, mit IR-Elektronik, mit GROHE Rapido U, 1,13 m und 1,30 m Bauhöhe, für manuelle Betätigung oder Tectron IR-Elektronik, 6 V oder 230 V, mit Wandwinkeln GROHE Waschtisch-Element Rapid SL Projekt 38731, 1,13 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Waschtisch-Element Rapid SL 38546, 1,30 m Bauhöhe, für Wandbatterie, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 Technische Daten Modellnummer 42943 Länge 200 mm Breite 180 mm Höhe 80 mm Gewicht 0,10 kg Hersteller-Nr. 42943000 EAN 4005176153624 Hinweis: Die Ersatzteilverwendung finden Sie allgemein in den Ersatzteillisten der betroffenen Produkte.17,43 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
OBO 5092451 Überspannungsschutzmodul für alle Installationssysteme 255V ÜSM-AÜberspannungsschutzmodul Typ 3 nach DIN EN 61643-11 für 230 V Netze.• mit akustischer Defektmeldung• mit geringer Baugröße• Halogenfreier Kunststoff (UL 94 V-0)• Y-SchaltungAnwendung: Universell einsetzbar für alle Installationssysteme.48,16 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Was sind die Vorteile und Nachteile der Verwendung von PXE (Preboot Execution Environment) für die Netzwerkboot- und Installationssysteme in IT-Umgebungen?
Vorteile: Einfache Verwaltung und Bereitstellung von Betriebssystemen über das Netzwerk, Reduzierung der Notwendigkeit für physische Installationen von Betriebssystemen auf jedem einzelnen Gerät, schnellere Bereitstellung von Updates und Konfigurationen. Nachteile: Abhängigkeit von einer stabilen Netzwerkverbindung für den Bootvorgang, potenzielle Sicherheitsrisiken durch unbefugten Zugriff auf das Netzwerk während des Bootvorgangs, mögliche Kompatibilitätsprobleme mit älterer Hardware oder speziellen Konfigurationen. **
Top-Angebote
Produkte zum Begriff Installationssysteme:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Installationssysteme
-
Grohe Ablaufbogen 42943 DN 50 für Installationssysteme, 42943000 42943000GROHE Ablaufbogen 2'' 42943 ✓ Original-Ersatzteil von GROHE ✓ Original-Ersatzteile direkt bei uns erhältlich Passend für GROHE Urinal-Element Uniset 38785, schalldämmendes EPS-Modul zum Ummauern, mit Infrarot-Elektronik und Rapido U, für Fertigmontagesets mit Abmessungen 116 x 144 mm GROHE Bidet-Element Uniset 37578_1, schalldämmendes EPS-Modul zum Ummauern GROHE Urinal-Element Rapid SL 38517_1, 1,13 m und 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage GROHE Waschtisch-Element Rapid SL 38541, 1,00 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Waschtisch-Element Rapid SL 39052, 1,13 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, mit Schallschutz, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Waschtisch-Element Rapid SL 38554_1, 1,13 m Bauhöhe, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Ausguss-Element Rapid SL 38544, 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Urinal-Element Rapid SL 38786_1, 1,13 m und 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage, mit Unterputz-Urinaldruckspüler Rapido U, für manuelle Betätigung oder Tectron Infrarot Elektronik 6 V / 230 V, GROHE Urinal-Element Rapid SL 39376, mit Temperatursensor, 1,13 m und 1,30 m Bauhöhe, für Vorwand- oder Ständerwandmontage GROHE Waschtisch-Element Rapid SL 38557_1, 1,13 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, HT-Ablaufbogen DN 50 GROHE Urinal-Element Rapid SL 38803_1, mit IR-Elektronik, mit GROHE Rapido U, 1,13 m und 1,30 m Bauhöhe, für manuelle Betätigung oder Tectron IR-Elektronik, 6 V oder 230 V, mit Wandwinkeln GROHE Waschtisch-Element Rapid SL Projekt 38731, 1,13 m Bauhöhe, für Einlochbatterie, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 GROHE Waschtisch-Element Rapid SL 38546, 1,30 m Bauhöhe, für Wandbatterie, für Vorwand- oder Ständerwandmontage, 2 schallgedämmte Armaturenanschlüsse DN 15, HT-Ablaufbogen DN 50 Technische Daten Modellnummer 42943 Länge 200 mm Breite 180 mm Höhe 80 mm Gewicht 0,10 kg Hersteller-Nr. 42943000 EAN 4005176153624 Hinweis: Die Ersatzteilverwendung finden Sie allgemein in den Ersatzteillisten der betroffenen Produkte.17,43 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
OBO 5092451 Überspannungsschutzmodul für alle Installationssysteme 255V ÜSM-AÜberspannungsschutzmodul Typ 3 nach DIN EN 61643-11 für 230 V Netze.• mit akustischer Defektmeldung• mit geringer Baugröße• Halogenfreier Kunststoff (UL 94 V-0)• Y-SchaltungAnwendung: Universell einsetzbar für alle Installationssysteme.48,16 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
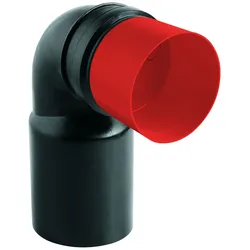
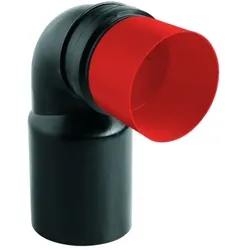
Grohe Ablaufbogen 42946 DN80/100 schwarz für Installationssysteme, 42946000 42946000GROHE Ablaufbogen 42946, DN 80/100, aus PE ✓ Original-Ersatzteil von GROHE ✓ Original-Ersatzteile direkt bei uns erhältlich Beschreibung Ø 80/100 mm Technische Daten Modellnummer 42946 Länge 550 mm Breite 210 mm Höhe 110 mm Gewicht 0,41 kg Hersteller-Nr. 42946000 EAN 4005176153655 Hinweis: Die Ersatzteilverwendung finden Sie allgemein in den Ersatzteillisten der betroffenen Produkte.80,99 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Was sind die Vorteile und Nachteile der Verwendung von PXE (Preboot Execution Environment) für die Netzwerkboot- und Installationssysteme in IT-Umgebungen?
Vorteile: Einfache Verwaltung und Bereitstellung von Betriebssystemen über das Netzwerk, Reduzierung der Notwendigkeit für physische Installationen von Betriebssystemen auf jedem einzelnen Gerät, schnellere Bereitstellung von Updates und Konfigurationen. Nachteile: Abhängigkeit von einer stabilen Netzwerkverbindung für den Bootvorgang, potenzielle Sicherheitsrisiken durch unbefugten Zugriff auf das Netzwerk während des Bootvorgangs, mögliche Kompatibilitätsprobleme mit älterer Hardware oder speziellen Konfigurationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.