Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **

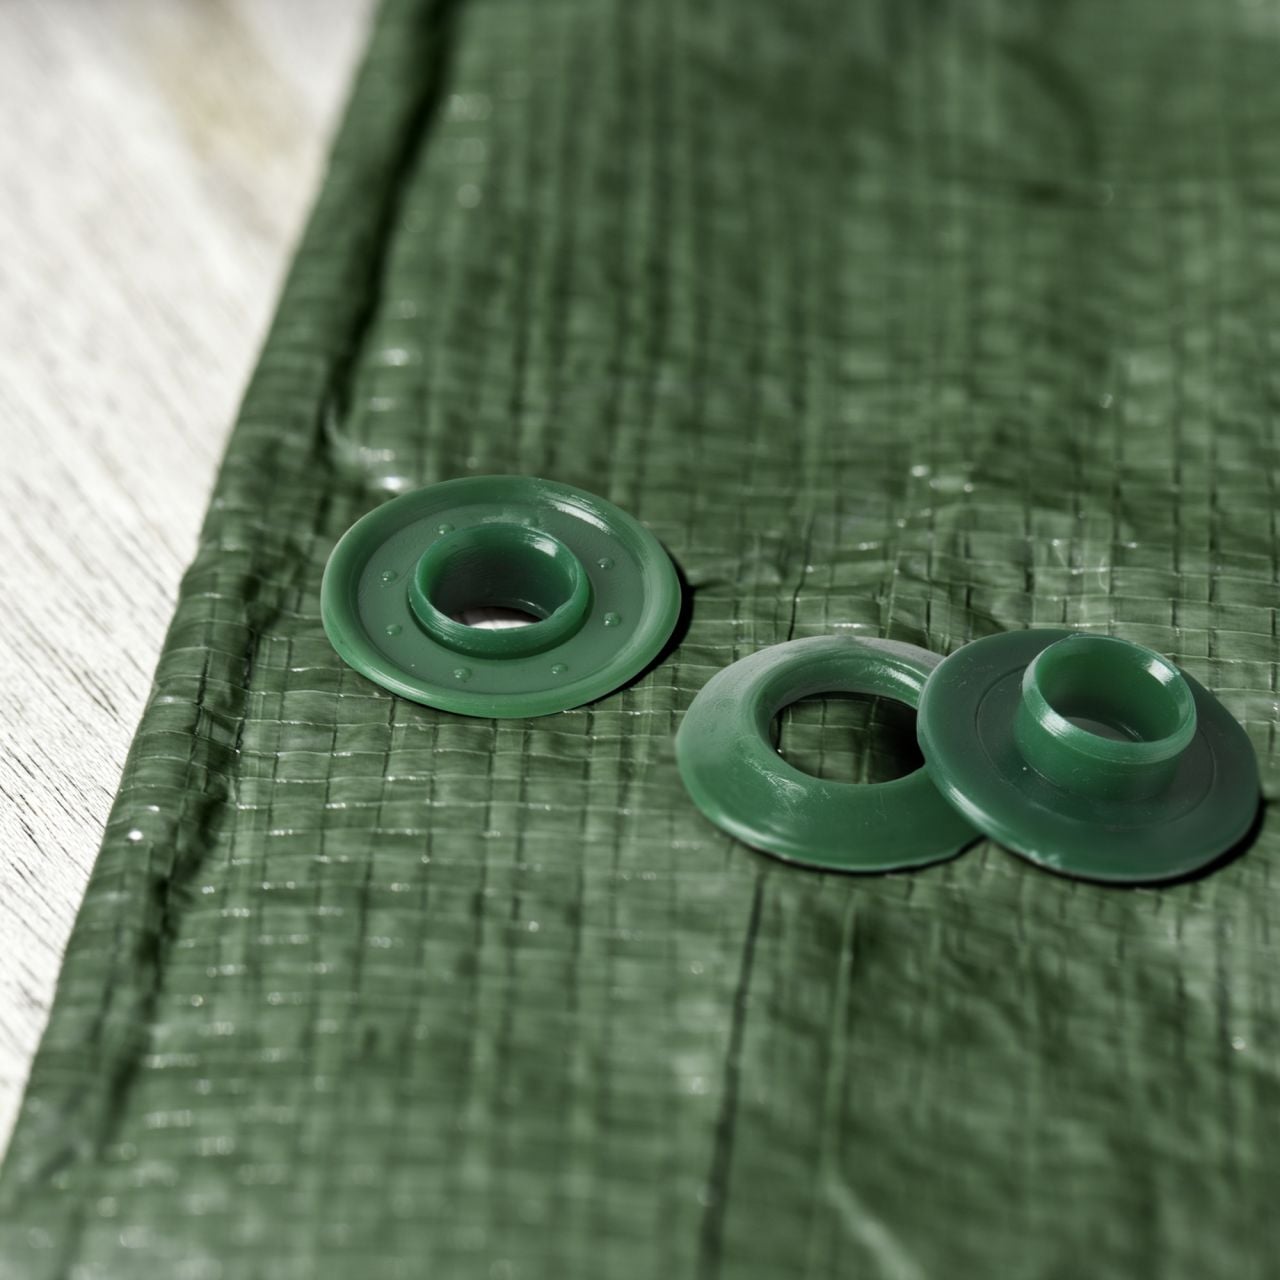
Ähnliche Suchbegriffe für Kunststoffösen
Top-Angebote
Produkte zum Begriff Kunststoffösen:
-
100 Kunststoffösen weiß | #3 (⌀ 11,8 mm), PCMICRON® Kunststoffösen aus robustem Polycarbonat für Banner, Textilien und Planen. Transparente, rostfreie Ösen sind UV-beständig, langlebig. Kompatibel mit PL-10 oder TEP-3 Ösenpressen. ; Die MICRON® Kunststoffösen bieten Ihnen eine perfekte Verbindung aus Funktionalität und hochwertigem Design. Hergestellt aus robustem Polycarbonat sind diese Ösen für Planen besonders rostfrei und UV-beständig, wodurch sie sich ideal für Innen- und Außenanwendungen eignen. Durch ihre transparente Ausführung sind die Kunststoff Ösen nahezu unsichtbar, sodass Banner, Kartenverpackungen oder Textilien ein sauberes und professionelles Erscheinungsbild behalten. Sie sind in den Größen 8,1 mm, 10,2 mm und 11,8 mm sowie in transparent, schwarz und weiß erhältlich und passen sich so jedem Projekt flexibel an. Das spezielle „Umsteck“-Halsdesign sorgt dafür, dass die Öse sicher in der Unterlegscheibe arretiert wird – mechanisch, ohne Heißversiegelung. Bitte beachten Sie: Diese Plastik Ösen sind ausschließlich kompatibel mit der PL-10 Druckluftmaschine und der TEP-3 Handpresse von MICRON®, sodass nur in Verbindung mit diesen Maschinen die volle Stabilität und einfache Montage gewährleistet ist. Frei von PVC und Schwermetallen sind die Ösen zudem umweltfreundlich, ohne Kompromisse bei Robustheit und Langlebigkeit einzugehen. Ob großformatige Banner, kreative Textilprojekte oder professionelle Innen- und Außenwerbung – mit MICRON® Ösen erzielen Sie zuverlässige, optisch makellose Ergebnisse, die seit 1995 für Qualität und Präzision stehen.9,38 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **

Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff Kunststoffösen:
-
Stanz- und Setzwerkzeuge für Kunststoffösen für Kunststoffösen #3 (⌀ 11,8 mm), Edelstahl, silberÖsenpressen Werkzeug für Kunststoffösen von Micron America zur präzisen Verarbeitung von Kunststoffösen. Für verschiedene Größen erhältlich. ; Entdecken Sie unser hochwertiges Stanz- und Setzwerkzeug für Kunststoffösen, das Ihre Arbeitsprozesse spürbar vereinfacht und die Effizienz Ihrer Produktion steigert. Mit diesem innovativen zweistufigen System können Sie Lochstanzen und Ösenbefestigen in einem einzigen Arbeitsschritt durchführen, ohne dass das Material verschoben werden muss. Das sorgt für präzise Ergebnisse, saubere Kanten und eine verlässliche Befestigung, die sowohl optisch als auch funktional überzeugt. Die Handhabung ist denkbar einfach: Legen Sie die Unterlegscheibe auf die untere Matrize, positionieren Sie das Gewebe und führen den ersten Schlag aus – das Material wird sauber gestanzt. Anschließend legen Sie die Öse auf die Matrize und setzen den zweiten Schlag, wodurch die Öse und Unterlegscheibe sicher fixiert werden. Dieser Prozess spart Zeit, minimiert Fehler und sorgt dafür, dass Ihr Gewebe stets perfekt ausgerichtet bleibt. Gefertigt aus robustem Edelstahl garantiert das Werkzeug Langlebigkeit, Rostbeständigkeit und höchste Stabilität auch bei intensiver Nutzung. Kompatibel mit den Polycarbonat-Kunststoffösen in den Größen #1 (8,1 mm), #2 (10,2 mm) und #3 (11,8 mm). Hinweis: Ausschließlich für MICRON® America-Maschinen TEP-3, M-3, PL-10 und MC-20 geeignet. Profitieren Sie von einem Werkzeug, das Produktivität, Präzision und Zuverlässigkeit in Ihrer Werkstatt oder Produktionslinie vereint. Optimieren Sie Ihre Abläufe und sichern Sie sich jetzt das Stanz- und Setzwerkzeug für maximale Effizienz in jedem Arbeitsschritt.95,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Windhager Kunststoffösen 6 StückWindhager Kunststoffösen 6 Stück Produktnummer: 0692454166 Nützliches Zubehör zur sauberen Befestigung von Geweben aller Art. Aus Kunststoff. Reduziert deutlich das Ausreißen des Stoffes. Stabil und langlebig. Material: Kunststoff Farbe: grün reduziert deutlich das Ausreißen des Stoffes stabil und langlebig Herstellerinformationen: Windhager HandelsgesmbH Industriestraße 2 5303 Thalgau, OESTERREICH eMail: info@windhager.eu Herstellernr. 062372,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
100 Kunststoffösen weiß | #3 (⌀ 11,8 mm), PCMICRON® Kunststoffösen aus robustem Polycarbonat für Banner, Textilien und Planen. Transparente, rostfreie Ösen sind UV-beständig, langlebig. Kompatibel mit PL-10 oder TEP-3 Ösenpressen. ; Die MICRON® Kunststoffösen bieten Ihnen eine perfekte Verbindung aus Funktionalität und hochwertigem Design. Hergestellt aus robustem Polycarbonat sind diese Ösen für Planen besonders rostfrei und UV-beständig, wodurch sie sich ideal für Innen- und Außenanwendungen eignen. Durch ihre transparente Ausführung sind die Kunststoff Ösen nahezu unsichtbar, sodass Banner, Kartenverpackungen oder Textilien ein sauberes und professionelles Erscheinungsbild behalten. Sie sind in den Größen 8,1 mm, 10,2 mm und 11,8 mm sowie in transparent, schwarz und weiß erhältlich und passen sich so jedem Projekt flexibel an. Das spezielle „Umsteck“-Halsdesign sorgt dafür, dass die Öse sicher in der Unterlegscheibe arretiert wird – mechanisch, ohne Heißversiegelung. Bitte beachten Sie: Diese Plastik Ösen sind ausschließlich kompatibel mit der PL-10 Druckluftmaschine und der TEP-3 Handpresse von MICRON®, sodass nur in Verbindung mit diesen Maschinen die volle Stabilität und einfache Montage gewährleistet ist. Frei von PVC und Schwermetallen sind die Ösen zudem umweltfreundlich, ohne Kompromisse bei Robustheit und Langlebigkeit einzugehen. Ob großformatige Banner, kreative Textilprojekte oder professionelle Innen- und Außenwerbung – mit MICRON® Ösen erzielen Sie zuverlässige, optisch makellose Ergebnisse, die seit 1995 für Qualität und Präzision stehen.9,38 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Kunststoffösen
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Set aus drei horizontalen Kunststoffösen für die ProPlus-Markise, Markisenrahmen-MontagehalterungenDieses Set aus 3 horizontalen Ösen ProPlus 361733V03 bietet stabilen Halt für die Dachsparren einer Markise oder eines Vordachs. Die Halterungen sind aus UV-beständigem Kunststoff gefertigt, und das Set enthält 6 Edelstahlschrauben.2,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.