Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Was ist das Berliner Liniennetz, AB oder ABC?
Das Berliner Liniennetz besteht aus den Tarifbereichen AB und ABC. Der Tarifbereich AB umfasst das Stadtgebiet von Berlin, während der Tarifbereich ABC zusätzlich das Umland von Berlin, wie zum Beispiel Potsdam, einschließt. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für Liniennetz
Top-Angebote
Produkte zum Begriff Liniennetz:
-
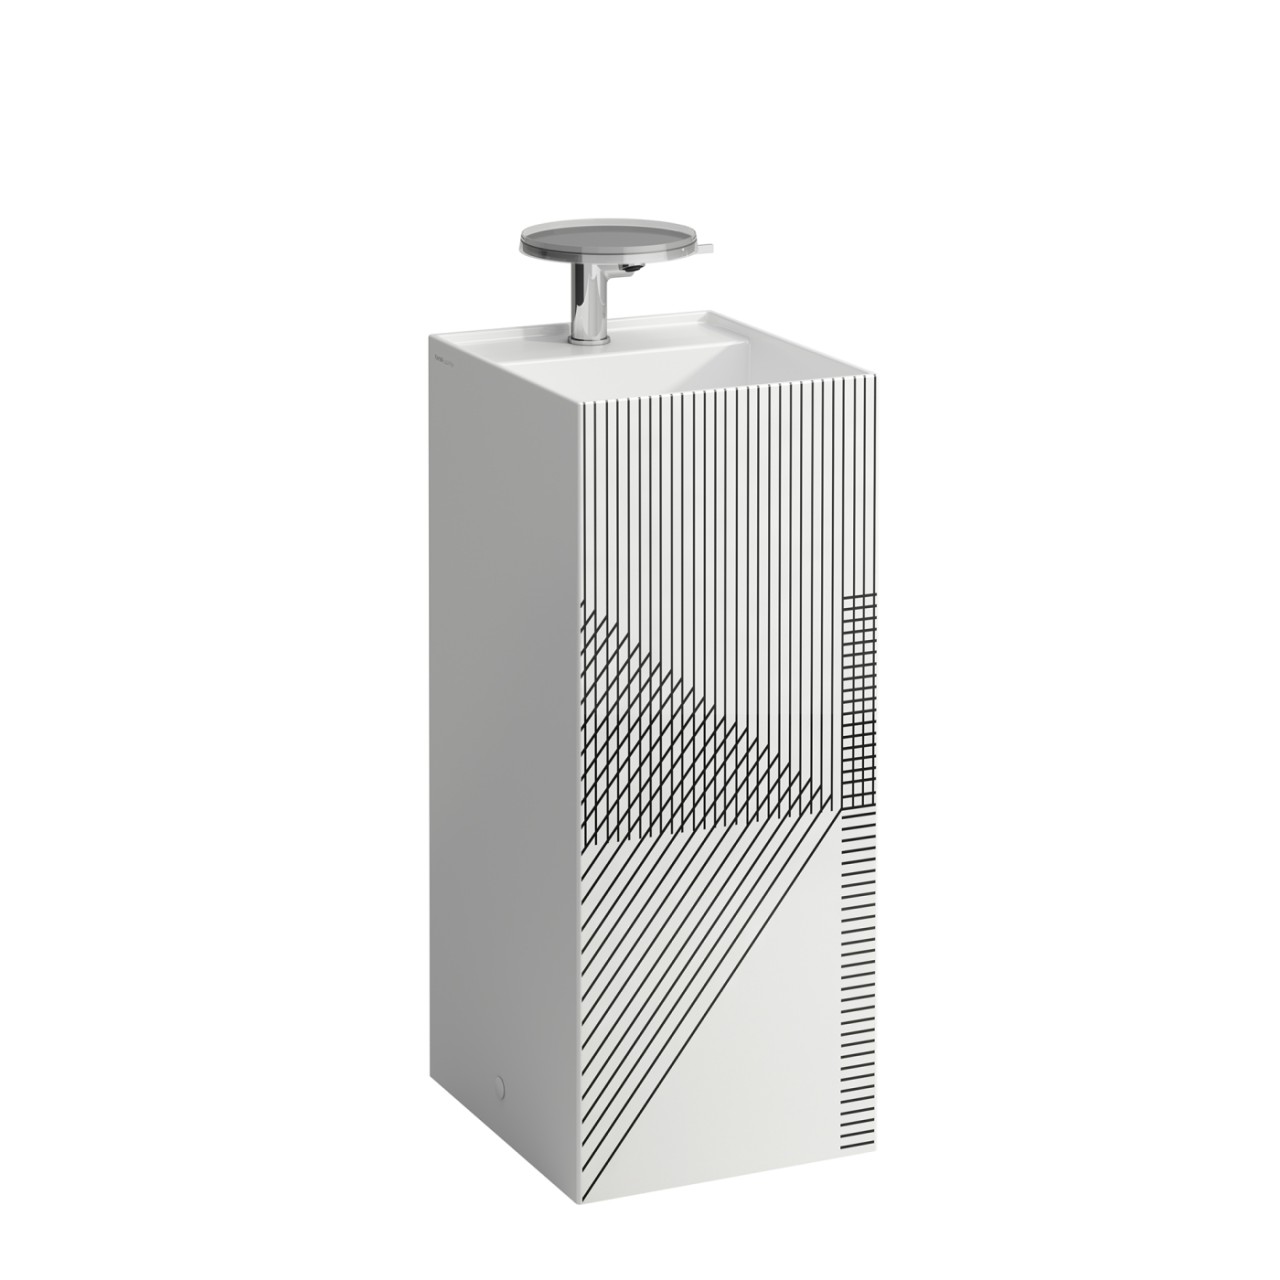
LAUFEN Waschtisch freistehend Kartell · LAUFEN, Dekor Liniennetz grau, 8.1133.1.D01.111.1 H811331D011111LAUFEN Waschtisch freistehend Kartell · LAUFEN, Dekor Liniennetz grau, 8.1133.1.D01.111.1 Der freistehende Waschtisch aus Sanitärkeramik von LAUFEN aus der Serie Kartell by Laufen ist als Standmodell nach EN 31/EN 14688 ausgeführt, mit 1 mittigem Hahnloch, verdecktem Ablauf und vormontiertem, nicht verschließbarem Ablaufventil. Ihre Vorteile Design: Die quadratische Form wirkt klar und modern, getragen von einer ruhigen, freistehenden Silhouette. Ein graues Liniennetz setzt einen grafischen Akzent und erzeugt eine ausgewogene, zeitgemäße Optik. Hygiene: Sanitärkeramik ermöglicht eine pflegeleichte, gut zu reinigende Oberfläche. Der verdeckte Ablauf und das vormontierte, nicht verschließbare Ablaufventil unterstützen eine saubere Handhabung. Nachhaltigkeit: Sanitärkeramik steht für hohe Lebensdauer und damit für langfristige Nutzung. Normgerechte Ausführung nach EN 31 und EN 14688 unterstützt eine langlebige Produktqualität. Qualität: Der Waschtisch von LAUFEN besteht aus Sanitärkeramik und ist nach EN 31 sowie EN 14688 ausgeführt. Das Material ist widerstandsfähig und auf lange Nutzungsdauer ausgelegt. Montage: Standmodell mit Befestigungsset M12 LAUFEN EasyFit. Ablaufventil (nicht verschließbar) vormontiert; Keramikabdeckung für die Montageöffnung inklusive Befestigungsset sowie Installationsset und Moosgummihohlprofil enthalten. ✓ Schweizer Marke seit 1892 ✓ Hergestellt in Österreich ✓ EasyFit-Befestigung - ohne sichtbare seitliche Schrauben ✓ Geprüft nach EN 31 und EN 14688 Technische Daten Serie Kartell by Laufen Modellnummer H811331 Werksartikelnummer H811331D011111 Breite 375 mm Tiefe 435 mm Höhe 900 mm Innenbreite 352 mm Innentiefe 295 mm Gewicht 51 kg Material Sanitärkeramik Farbe D01 Liniennetz, grau Montageart Standmodell Befestigung Befestigungsset M12 LAUFEN EasyFit H892825 (inklusive) Normen EN 31; EN 14688 Produktart Waschtisch freistehend Hahnloch 1 Hahnlochposition mittig Überlauf ohne Ablauf speziell verdeckter Ablauf Ablaufventil nicht verschließbar, vormontiert (H898301) Keramikabdeckung Montageöffnung inklusive Befestigungsset H890337 Installationsset H894064 Moosgummihohlprofil H894137 Mit Siphon ja Mit Ablaufventil ja Mit Befestigungsmaterial ja Ablagefläche ohne Anzahl Plätze 11883,78 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff Liniennetz:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAUFEN Waschtisch freistehend Kartell · LAUFEN, Dekor Liniennetz grau, 8.1133.1.D01.111.1 H811331D011111LAUFEN Waschtisch freistehend Kartell · LAUFEN, Dekor Liniennetz grau, 8.1133.1.D01.111.1 Der freistehende Waschtisch aus Sanitärkeramik von LAUFEN aus der Serie Kartell by Laufen ist als Standmodell nach EN 31/EN 14688 ausgeführt, mit 1 mittigem Hahnloch, verdecktem Ablauf und vormontiertem, nicht verschließbarem Ablaufventil. Ihre Vorteile Design: Die quadratische Form wirkt klar und modern, getragen von einer ruhigen, freistehenden Silhouette. Ein graues Liniennetz setzt einen grafischen Akzent und erzeugt eine ausgewogene, zeitgemäße Optik. Hygiene: Sanitärkeramik ermöglicht eine pflegeleichte, gut zu reinigende Oberfläche. Der verdeckte Ablauf und das vormontierte, nicht verschließbare Ablaufventil unterstützen eine saubere Handhabung. Nachhaltigkeit: Sanitärkeramik steht für hohe Lebensdauer und damit für langfristige Nutzung. Normgerechte Ausführung nach EN 31 und EN 14688 unterstützt eine langlebige Produktqualität. Qualität: Der Waschtisch von LAUFEN besteht aus Sanitärkeramik und ist nach EN 31 sowie EN 14688 ausgeführt. Das Material ist widerstandsfähig und auf lange Nutzungsdauer ausgelegt. Montage: Standmodell mit Befestigungsset M12 LAUFEN EasyFit. Ablaufventil (nicht verschließbar) vormontiert; Keramikabdeckung für die Montageöffnung inklusive Befestigungsset sowie Installationsset und Moosgummihohlprofil enthalten. ✓ Schweizer Marke seit 1892 ✓ Hergestellt in Österreich ✓ EasyFit-Befestigung - ohne sichtbare seitliche Schrauben ✓ Geprüft nach EN 31 und EN 14688 Technische Daten Serie Kartell by Laufen Modellnummer H811331 Werksartikelnummer H811331D011111 Breite 375 mm Tiefe 435 mm Höhe 900 mm Innenbreite 352 mm Innentiefe 295 mm Gewicht 51 kg Material Sanitärkeramik Farbe D01 Liniennetz, grau Montageart Standmodell Befestigung Befestigungsset M12 LAUFEN EasyFit H892825 (inklusive) Normen EN 31; EN 14688 Produktart Waschtisch freistehend Hahnloch 1 Hahnlochposition mittig Überlauf ohne Ablauf speziell verdeckter Ablauf Ablaufventil nicht verschließbar, vormontiert (H898301) Keramikabdeckung Montageöffnung inklusive Befestigungsset H890337 Installationsset H894064 Moosgummihohlprofil H894137 Mit Siphon ja Mit Ablaufventil ja Mit Befestigungsmaterial ja Ablagefläche ohne Anzahl Plätze 11883,78 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Berliner Liniennetz, AB oder ABC?
Das Berliner Liniennetz besteht aus den Tarifbereichen AB und ABC. Der Tarifbereich AB umfasst das Stadtgebiet von Berlin, während der Tarifbereich ABC zusätzlich das Umland von Berlin, wie zum Beispiel Potsdam, einschließt. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Liniennetz
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss, Kostenrechnung und Finanzierung im Krankenhaus, Taschenbuch von Gerald Schmola, Springer Fachmedien Wiesbaden GmbH, 978-3-658-20280-4Jahresabschluss, Kostenrechnung Und Finanzierung Im Krankenhaus, Taschenbuch Von Gerald Schmola, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-20280-4, Seitenanzahl: 17054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAUFEN Waschtisch freistehend Kartell LAUFEN 435x375x900 ohne Hahnloch ohne Überlauf Liniennetz grau H811331D011121LAUFEN Waschtisch freistehend Kartell LAUFEN 435x375x900 ohne Hahnloch ohne Überlauf Liniennetz grau Der freistehende LAUFEN Waschtisch der Serie Kartell by Laufen aus Sanitärkeramik ist als Standmodell nach EN 31 und EN 14688 ausgeführt. Maße 375 x 435 x 900 mm, ohne Hahnloch und ohne Überlauf, mit verdecktem Ablauf. Ihre Vorteile Design: Quadratische Formgebung trifft auf die Serie KARTELL LAUFEN und eine klare, moderne Linienführung. Das graue Liniennetz setzt einen grafischen Akzent und wirkt in der Gesamtansicht ruhig und ausgewogen. Hygiene: Sanitärkeramik sorgt für eine glatte, pflegeleichte Oberfläche. Der verdeckte Ablauf reduziert Schmutzablagerungen; das vormontierte, nicht verschließbare Ablaufventil erleichtert die Reinigung. Nachhaltigkeit: Gefertigt aus langlebiger Sanitärkeramik für eine lange Nutzungsdauer. Das vormontierte Ablaufventil unterstützt eine ressourcenschonende, wartungsarme Nutzung. Qualität: Der Waschtisch von LAUFEN besteht aus Sanitärkeramik und ist nach EN 31 sowie EN 14688 ausgeführt. Vormontiertes Ablaufventil und Befestigungsset M12 LAUFEN EasyFit unterstützen eine dauerhaft stabile Ausführung. Montage: Standmodell zur freistehenden Installation. Befestigungsset M12 LAUFEN EasyFit ist enthalten; das nicht verschließbare Ablaufventil H898301 ist vormontiert. ✓ Schweizer Marke seit 1892 ✓ Hergestellt in Österreich ✓ EasyFit-Befestigung - ohne sichtbare seitliche Schrauben ✓ Geprüft nach EN 31 und EN 14688 Technische Daten Serie Kartell by Laufen Modellnummer H811331 Werksartikelnummer H811331D011121 Breite 375 mm Tiefe 435 mm Höhe 900 mm Innenbreite 352 mm Innentiefe 295 mm Gewicht 51 kg Form quadratisch Material Sanitärkeramik Farbe 000 weiß Montageart Standmodell Befestigung Befestigungsset M12 LAUFEN EasyFit Normen EN 31; EN 14688 Produkttyp Waschtisch freistehend Farbvariante grau (Linienmuster grau) Ablauf verdeckt Ablaufventil nicht verschließbar, vormontiert Ablaufventil Artikelnummer H898301 Überlauf ohne Hahnloch ohne Armaturenloch ohne Befestigungsset Artikelnummer H892825 Mit Befestigungsmaterial ja Anzahl der Plätze 1 Ablagefläche ohne Mit Siphon ja1883,78 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.