Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Nahrungsmittel
Top-Angebote
Produkte zum Begriff Nahrungsmittel:
-
Sortierspiel Nahrungsmittel, 26 TeileGeeignet von 18 Mon. bis 7 Jahre. Spielessen ist genial für Rollenspiele, in denen dein Kind Erfahrungen von Küchenaktivitäten, Einkaufen oder vom Besuch im Caféhaus imitieren kann. Vielleicht sprecht ihr über das Essen und wo es herkommt. Das nützt sowohl dem Fachwissen als dem Wortschatz deines Kindes. Rollenspiele, in denen Kinder alltägliche Handlungen imitieren, fördern das Verständnis für die Welt, in der sie leben. Mit Spielessen hat dein Kind auch Gelegenheit, mit Essen auf eine Weise zu spielen, die im realen Alltag nicht möglich wäre. Vielleicht möchtet ihr das das Kaufladenspiel erweitern, indem ihr kleine Preisschilder macht. So könnt ihr auch ABC und Zahlen üben - und dein Kind kann sich in höflichem Verhalten üben, Beträge und Wechselgeld ausrechnen. Sich im Kategorisieren und Sortieren zu üben, stärkt die Kompetenzen deines Kindes, die unzähligen täglichen Eindrücke einordnen zu können. Sortieren sind faktisch eine grundlegende Methode, um sich Begriffe, Worte und Erlebnisse anzueignen.Damit wir die Bedeutung von einem Begriff verstehen, müssen wir erst verstehen, was ihn von anderen Begriffen unterscheidet. Viele Alltagssituationen erfordern die Fähigkeit ,sich einen Überblick schaffen zu können, einzuordnen und zu sortieren - zum Beispiel Müll zu trennen oder Gleichungen zu verstehen.38,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbandkoffer Nahrungsmittel DIN 13157 mit WandhalterungVerbandkoffer Nahrungsmittel DIN 13157 mit Wandhalterung Erste Hilfe Koffer Elfe-Hilfe-Kasten Verbandkoffer Der Verbandskasten "Double" zeigt einen großen Verbandskasten, der gemäß DIN 13 157 ausgestattet ist. Jedoch beinhaltet dieser eine Erweiterung, wie detektierbare Pflaster und kann damit speziell in Lebensmittelbereichen angewendet werden. Eigenschaften des Erste-Hilfe-Kasten "Double" Lebensmittelindustrie im Überblick: Inhalt streng kontrolliert nach dem Medizinproduktegesetz der Erste Hilfe Koffer ist mindestens 4 Jahre haltbar schlag- und bruchfest dank robustem ABS-Kunststoff mit Wandhalterung: kann zentral zugänglich aufgehängt werden wie kleiner Verbandskasten + detektierbare Pflaster Inhalt des Verbandskastens: 1 Verbandkoffer MULTI, leer 2 Folienbeutel, wiederverschließbar, 300 x 400 mm, transparent, für DIN-Füllungen 1 Schere DIN 58 279 - B 190, kniegebogen, Griff mit Kunststoffüberzug, 19cm 1 Vliestücher, 200 x 300 mm, Pack à 5 Stück 3 Kompressen steril, 100 x 100 mm, Pack à 2 Stück 1 Kälte-Sofortkompresse, selbstaktivierbar, 150 x 170 mm 1 Rettungsdecke, gold / silber, 210 x 160 cm 1 Einmalhandschuhe DIN EN 455, Pack à 4 Stück 1 Wundschnellverband, 6 x 10 cm, non-woven, Pack à 8 Stück 1 Kombi-Pflasterset, 20-teilig 1 Verbandtuch steril, DIN 13 152-A, 600 x 800 mm 2 Augenkompresse steril, 50 x 70 mm 2 Dreiecktuch DIN 13 168, 136 x 96 x 96 cm 1 Verbandpäckchen steril, DIN 13 151-G (groß), 100 x 120 mm 1 Verbandpäckchen steril, DIN 13 151-K (klein), 60 x 80 mm 3 Verbandpäckchen steril, DIN 13 151-M (mittel), 80 x 100 mm 2 Fixierbinde DIN 61 634, 8 cm x 4 m 2 Fixierbinde DIN 61 634, 6 cm x 4 m 1 Heftpflaster, non-woven, 2,5 cm x 5 m, mit Außenschutz 1 Anleitung zur Ersten Hilfe 1 Pinzette spitz, 10 cm 1 Kälte-Kompresse klein 1 Augenspülflasche mit Natriumchloridlösung 0,9%, 250 ml 1 Wundreinigungsspray 50ml 1 Vliestücher, Pack á 5 St. 1 Netzverband Gr. III für Extremitäten, 4 m gedehnt 2 Brandwundengel, 3,5ml 1 DETECT + ELASTIC Pflasterset, 50-tlg. 1 DETECT + AQUATIC Pflasterset, 50-tlg. 1 Schnellverband, blau, 3cm x 7m 1 Beatmungsmaske mit Mundstück 1 Verbandbuch 1 Inhaltsverzeichnis DIN 13 157 + Zusatzausstattung Nahrungsmittel Einsatzbereich für Lebensmittelbereiche144,72 €*Versand: 6,72 €Sichere Weiterleitung zum Anbieter



-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff Nahrungsmittel:
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sortierspiel Nahrungsmittel, 26 TeileGeeignet von 18 Mon. bis 7 Jahre. Spielessen ist genial für Rollenspiele, in denen dein Kind Erfahrungen von Küchenaktivitäten, Einkaufen oder vom Besuch im Caféhaus imitieren kann. Vielleicht sprecht ihr über das Essen und wo es herkommt. Das nützt sowohl dem Fachwissen als dem Wortschatz deines Kindes. Rollenspiele, in denen Kinder alltägliche Handlungen imitieren, fördern das Verständnis für die Welt, in der sie leben. Mit Spielessen hat dein Kind auch Gelegenheit, mit Essen auf eine Weise zu spielen, die im realen Alltag nicht möglich wäre. Vielleicht möchtet ihr das das Kaufladenspiel erweitern, indem ihr kleine Preisschilder macht. So könnt ihr auch ABC und Zahlen üben - und dein Kind kann sich in höflichem Verhalten üben, Beträge und Wechselgeld ausrechnen. Sich im Kategorisieren und Sortieren zu üben, stärkt die Kompetenzen deines Kindes, die unzähligen täglichen Eindrücke einordnen zu können. Sortieren sind faktisch eine grundlegende Methode, um sich Begriffe, Worte und Erlebnisse anzueignen.Damit wir die Bedeutung von einem Begriff verstehen, müssen wir erst verstehen, was ihn von anderen Begriffen unterscheidet. Viele Alltagssituationen erfordern die Fähigkeit ,sich einen Überblick schaffen zu können, einzuordnen und zu sortieren - zum Beispiel Müll zu trennen oder Gleichungen zu verstehen.38,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Nahrungsmittel
-
Verbandkoffer Nahrungsmittel DIN 13157 mit WandhalterungVerbandkoffer Nahrungsmittel DIN 13157 mit Wandhalterung Erste Hilfe Koffer Elfe-Hilfe-Kasten Verbandkoffer Der Verbandskasten "Double" zeigt einen großen Verbandskasten, der gemäß DIN 13 157 ausgestattet ist. Jedoch beinhaltet dieser eine Erweiterung, wie detektierbare Pflaster und kann damit speziell in Lebensmittelbereichen angewendet werden. Eigenschaften des Erste-Hilfe-Kasten "Double" Lebensmittelindustrie im Überblick: Inhalt streng kontrolliert nach dem Medizinproduktegesetz der Erste Hilfe Koffer ist mindestens 4 Jahre haltbar schlag- und bruchfest dank robustem ABS-Kunststoff mit Wandhalterung: kann zentral zugänglich aufgehängt werden wie kleiner Verbandskasten + detektierbare Pflaster Inhalt des Verbandskastens: 1 Verbandkoffer MULTI, leer 2 Folienbeutel, wiederverschließbar, 300 x 400 mm, transparent, für DIN-Füllungen 1 Schere DIN 58 279 - B 190, kniegebogen, Griff mit Kunststoffüberzug, 19cm 1 Vliestücher, 200 x 300 mm, Pack à 5 Stück 3 Kompressen steril, 100 x 100 mm, Pack à 2 Stück 1 Kälte-Sofortkompresse, selbstaktivierbar, 150 x 170 mm 1 Rettungsdecke, gold / silber, 210 x 160 cm 1 Einmalhandschuhe DIN EN 455, Pack à 4 Stück 1 Wundschnellverband, 6 x 10 cm, non-woven, Pack à 8 Stück 1 Kombi-Pflasterset, 20-teilig 1 Verbandtuch steril, DIN 13 152-A, 600 x 800 mm 2 Augenkompresse steril, 50 x 70 mm 2 Dreiecktuch DIN 13 168, 136 x 96 x 96 cm 1 Verbandpäckchen steril, DIN 13 151-G (groß), 100 x 120 mm 1 Verbandpäckchen steril, DIN 13 151-K (klein), 60 x 80 mm 3 Verbandpäckchen steril, DIN 13 151-M (mittel), 80 x 100 mm 2 Fixierbinde DIN 61 634, 8 cm x 4 m 2 Fixierbinde DIN 61 634, 6 cm x 4 m 1 Heftpflaster, non-woven, 2,5 cm x 5 m, mit Außenschutz 1 Anleitung zur Ersten Hilfe 1 Pinzette spitz, 10 cm 1 Kälte-Kompresse klein 1 Augenspülflasche mit Natriumchloridlösung 0,9%, 250 ml 1 Wundreinigungsspray 50ml 1 Vliestücher, Pack á 5 St. 1 Netzverband Gr. III für Extremitäten, 4 m gedehnt 2 Brandwundengel, 3,5ml 1 DETECT + ELASTIC Pflasterset, 50-tlg. 1 DETECT + AQUATIC Pflasterset, 50-tlg. 1 Schnellverband, blau, 3cm x 7m 1 Beatmungsmaske mit Mundstück 1 Verbandbuch 1 Inhaltsverzeichnis DIN 13 157 + Zusatzausstattung Nahrungsmittel Einsatzbereich für Lebensmittelbereiche144,72 €*Versand: 6,72 €Sichere Weiterleitung zum Anbieter
-
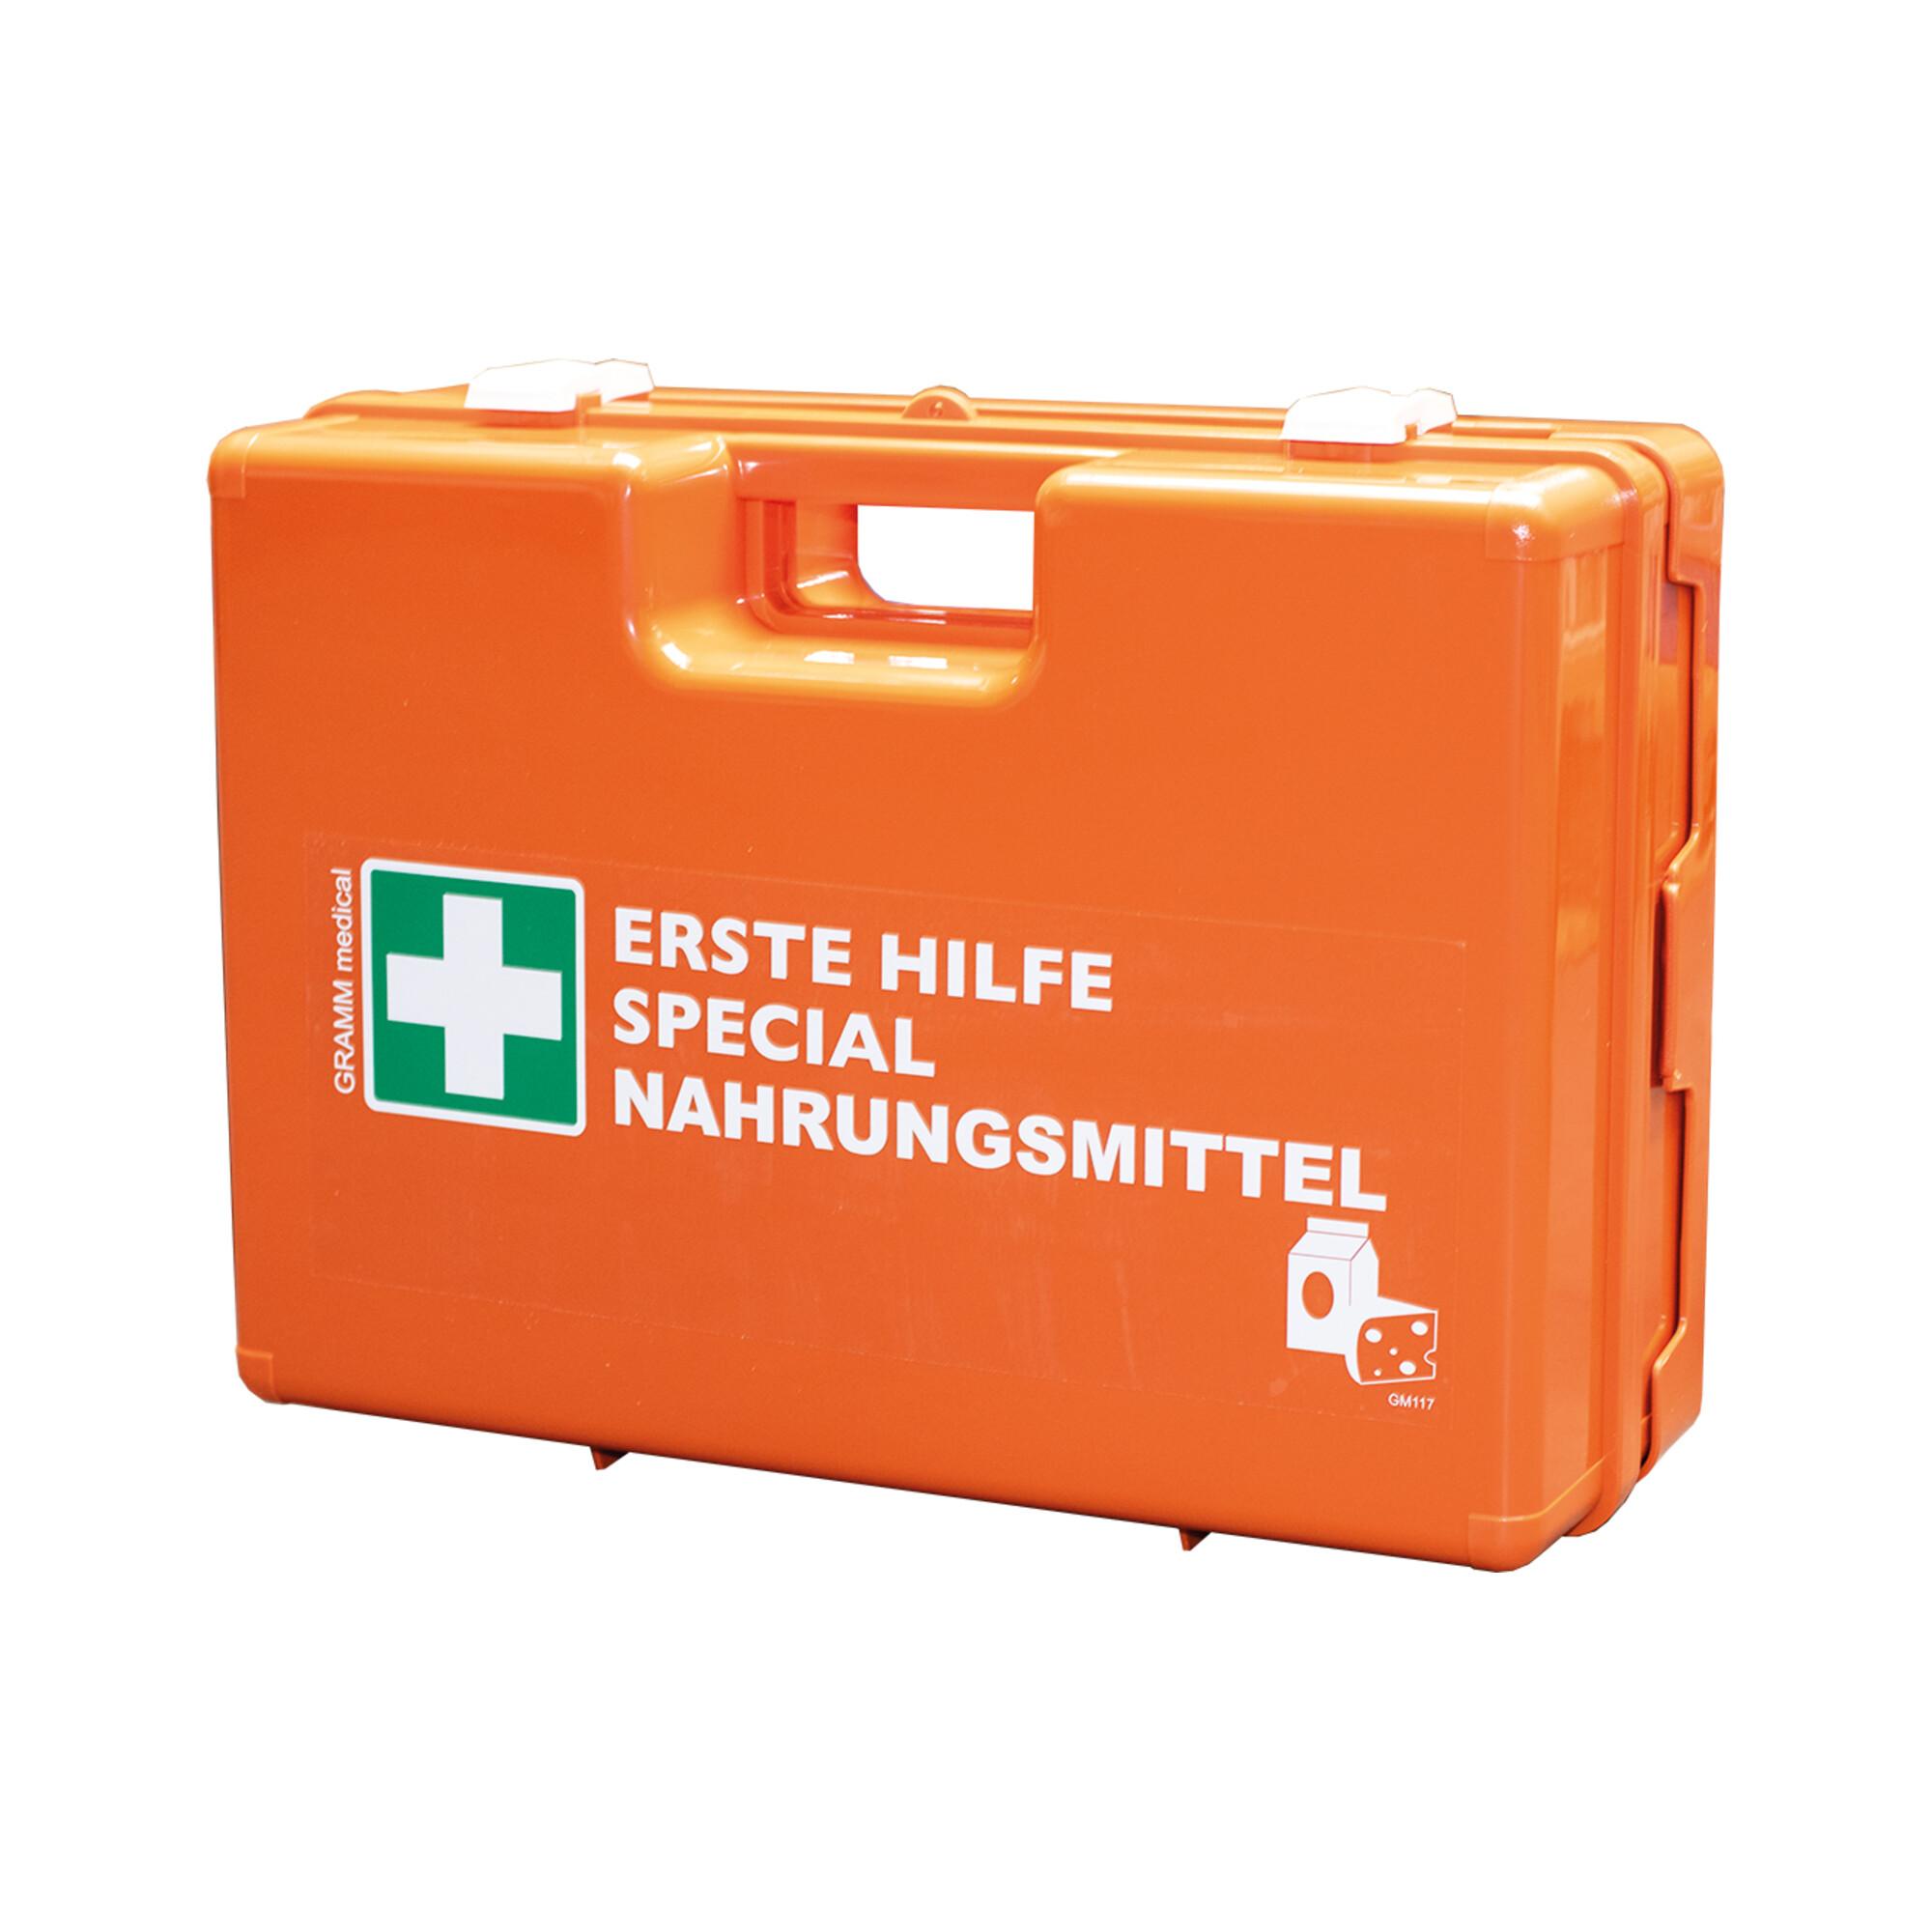
GRAMM medical Verbandkoffer Special Nahrungsmittel (418.035.00318)Eigenschaften • Verbandkoffer DIN 13157 + SPECIAL Nahrungsmittel, ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterungn• Erste-Hilfe-Koffer aus Kunststoff (ABS)n• Schlag- und bruchfestn• Mobil und stationär einsetzbarn• Mit Wandhalterungn• Inneneinteilung verstellbarn• Gummidichtungn• Verplombbarn• Inhalt nach DIN 13 157n• SPECIAL Nahrungsmitteln• Farbe: orangen• Maße: 330 x 420 x 150 mm Anwendung • Lebensmittelherstellung n• Lebensmittelverarbeitung Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * n• 4 Einmalhandschuhe, Vinyl n• 2 Dreiecktücher, DIN 13 168, weiß n• 3 Verbandpäckchen, DIN 13 151-M * n• 1 Verbandpäckchen, DIN 13 151-G * n• 1 Verbandpäckchen, DIN 13 151-K * n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m n• 2 Augenkompressen, oval * n• 1 Schere, DIN 58 279-B190 kniegebogen n• 1 Rettungsdecke 210 x 160 cm, gold/silber n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m n• 8 Wundschnellverbände, DIN 13 019 n• 5 Vliestücher n• 6 Kompressen, 10 x 10 cm * n• 2 Folienbeutel, wiederverschließbar n• 4 Fingerverbände 12 x 2 cm n• 4 Fingerkuppenverbände 4 x 7 cm n• 4 Pflaster-Strips 19 x 72 mm n• 8 Pflaster-Strips 25 x 72 mm n• 1 Kälte-Sofortkompresse, selbstaktivierbar n• 1 Anleitung zur Ersten Hilfe n• 1 Inhaltsverzeichnis DIN 13 157 n• Augenspülflasche, Kälte-Sofortkompressen, Pinzette, Netzverbände, Verbandtuch, Brandwundengel, Feuchtes Reinigungstuch, Actiomedic AQUATIC Schnellverband,Arterienabbinder,Folienbeutel, Actiomedic DETECT wasserabweisend Pflasterstrips, blau, Actiomedic DETECT Fingerverbände, wasserabweisend, blau. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00318)91,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.