Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Ähnliche Suchbegriffe für Optimum-Kugellager-7200-BEP
Top-Angebote
Produkte zum Begriff Optimum-Kugellager-7200-BEP:
-
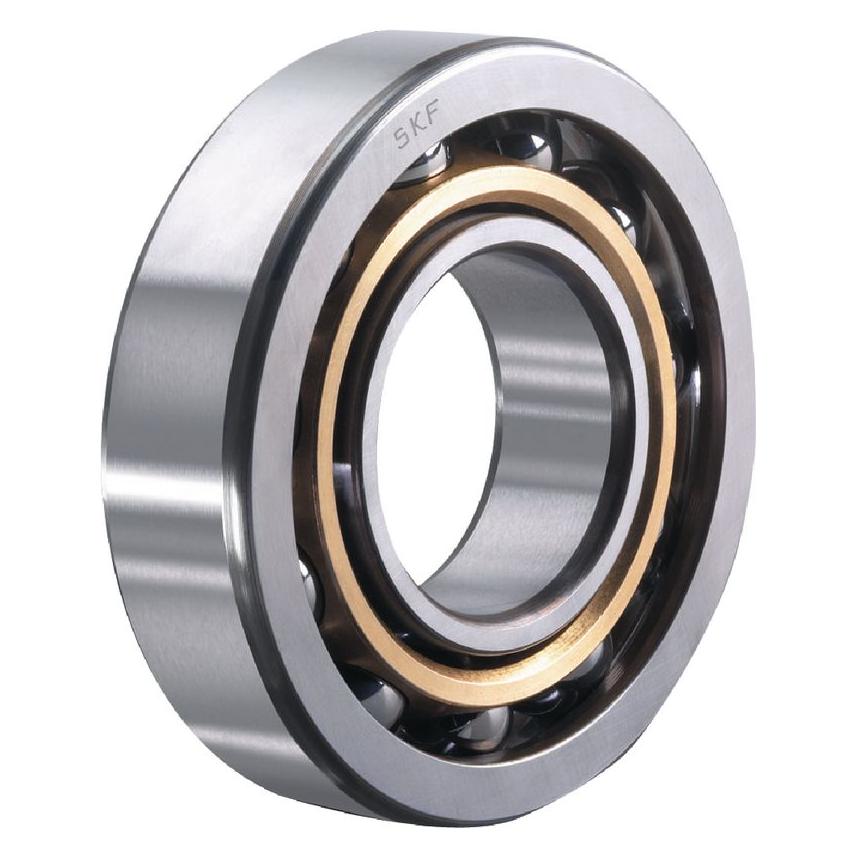
SKF, Kugellager, Schrägkugellager 7207 BEP Innen-Ø 35 mm Aussen-Ø 72 mm Breite17 mmSKF einreihiges schrägkugellager offene Bauweise, 7207 BEP 35 x 72 x 17 Lagerreihe 72 Schrägkugellager haben Laufbahnen in den Innen- und Aussenringen, die in Richtung der Lagerachse versetzt sind. Sie sind für Lageranordnungen ausgelegt, die kombinierte Lasten aufnehmen müssen, d.h. Lasten, die gleichzeitig radial und axial wirken. Einreihige Schrägkugellager können nur axiale Lasten in eine Richtung aufnehmen. Unter radialen Lasten entsteht im Lager eine in axialer Richtung wirkende Kraft, die durch eine entgegengesetzte Kraft ausgeglichen werden muss. Daher werden die Lager gegen ein zweites Lager positioniert. Einreihige Schrägkugellager sind in zwei Ausführungen für unterschiedliche Zwecke erhältlich: - Grundausführungslager für Lageranordnungen mit einzelnen Lagern (BEP) - Lager für universelle Anpassung (BECBP) Fensterkäfig aus glasfaserverstärktem Polyamid 66, kugelzentriert. Hauptmasse DIN 628-1:1993 / DIN 616:2000 / ISO 15:1998 Suffixe: B - Kontaktwinkel 40° E - Optimierte Innenkonstruktion CB - Lager für universelle Anpassung, normale axiale Spiel für Rücken-an-Rücken- oder Stirn-an-Stirn-Anordnung P - Fensterkäfig aus glasfaserverstärktem Polyamid 66, kugelzentriert.50,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SKF, Kugellager, Schrägkugellager 7209 BEP Innen-Ø 45 mm Aussen-Ø 85 mm Breite19 mmSKF einreihiges schrägverzahntes Kugellager, offene Bauweise, 7209 BEP 45 x 85 x 19 Lagerserie 72. Schrägverzahnte Kugellager haben Laufbahnen in den Innen- und Aussenringen, die in Richtung der Lagerachse gegeneinander versetzt sind. Sie sind für Lageranordnungen konzipiert, die kombinierte Lasten aufnehmen müssen, d.h. Lasten, die gleichzeitig radial und axial wirken. Einreihige schrägverzahnte Lager können nur axiale Lasten in eine Richtung aufnehmen. Unter radialen Lasten entsteht im Lager eine in axialer Richtung wirkende Kraft, die durch eine entgegengesetzte Kraft ausgeglichen werden muss. Daher werden die Lager gegenüber einem zweiten Lager positioniert. Einreihige schrägverzahnte Lager sind in zwei Ausführungen für unterschiedliche Zwecke erhältlich: - Grundausführungen für Lageranordnungen mit einzelnen Lagern (BEP) - Lager für universelle Anpassung (BECBP) Fensterkäfig aus glasfaserverstärktem Polyamid 66, kugelzentriert. Hauptabmessungen DIN 628-1:1993 / DIN 616:2000 / ISO 15:1998. Suffixe: B - Kontaktwinkel 40° E - Optimierte Innenkonstruktion CB - Lager für universelle Anpassung, normale axiale Spiel für Rücken-an-Rücken- oder Stirn-an-Stirn-Anordnung P - Fensterkäfig aus glasfaserverstärktem Polyamid 66, kugelzentriert.64,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Was sind die verschiedenen Methoden zur Berechnung von Abschreibungen in der Buchhaltung, und wie unterscheiden sie sich voneinander? Wie wirkt sich die Abschreibung auf die Bilanz und die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Abschreibung von Vermögenswerten?
Es gibt verschiedene Methoden zur Berechnung von Abschreibungen in der Buchhaltung, darunter die lineare Abschreibung, die degressive Abschreibung, die Leistungsabschreibung und die Sofortabschreibung. Diese Methoden unterscheiden sich hinsichtlich der Art und Weise, wie die Abschreibungskosten über die Nutzungsdauer eines Vermögenswerts verteilt werden. Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Vermögenswerts im Laufe der Zeit reduziert. In der Gewinn- und Verlustrechnung führt die Abschreibung zu einem periodischen Aufwand, der den Gewinn des Unternehmens verringert. Die steuerlichen Auswirkungen der Abschreibung von Vermögenswerten können je nach Land und Steuervorschriften variieren. In einigen Fällen **
-
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
-
Welche Auswirkungen haben Einzahlungen auf die Liquidität eines Unternehmens und wie beeinflussen sie die Bilanz und die Gewinn- und Verlustrechnung?
Einzahlungen erhöhen die Liquidität eines Unternehmens, da sie zusätzliches Kapital zur Verfügung stellen, um laufende Ausgaben zu decken und Investitionen zu tätigen. In der Bilanz führen Einzahlungen zu einer Erhöhung des Kassenbestands oder der Bankguthaben, was die liquiden Mittel des Unternehmens erhöht. In der Gewinn- und Verlustrechnung haben Einzahlungen keinen direkten Einfluss auf den Gewinn, da sie als Finanzierungsvorgang betrachtet werden und nicht als Erträge aus dem operativen Geschäft. Jedoch können Einzahlungen langfristig die finanzielle Stabilität des Unternehmens stärken und seine Fähigkeit verbessern, zukünftige Gewinne zu erzielen. **


Wie beeinflusst ein Lieferantenkredit die Liquidität eines Unternehmens und welche Auswirkungen hat er auf die Bilanz und die Gewinn- und Verlustrechnung?
Ein Lieferantenkredit erhöht die Liquidität eines Unternehmens, da es dem Unternehmen ermöglicht, Waren oder Dienstleistungen zu erhalten, ohne sofort dafür bezahlen zu müssen. Dies kann dazu beitragen, kurzfristige Liquiditätsengpässe zu überbrücken. In der Bilanz wird der Lieferantenkredit als Verbindlichkeit ausgewiesen, was die kurzfristigen Verbindlichkeiten erhöht. In der Gewinn- und Verlustrechnung hat der Lieferantenkredit keine direkten Auswirkungen, da er keine Ausgaben oder Einnahmen darstellt, sondern lediglich die Zahlungsfrist für bereits erhaltene Leistungen verlängert. **
Wie wirkt sich die Abschreibung auf die Buchhaltung und den Gewinn eines Unternehmens aus? Gibt es verschiedene Methoden der Abschreibung und welche sind am häufigsten in der Praxis?
Die Abschreibung wirkt sich negativ auf den Gewinn aus, da sie als Aufwand verbucht wird und somit den Gewinn mindert. In der Buchhaltung wird die Abschreibung als Wertminderung von Vermögensgegenständen erfasst. Die lineare und die degressive Abschreibungsmethode sind die am häufigsten verwendeten Methoden in der Praxis. **
Top-Angebote
Produkte zum Begriff Optimum-Kugellager-7200-BEP:
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Was sind die verschiedenen Methoden zur Berechnung von Abschreibungen in der Buchhaltung, und wie unterscheiden sie sich voneinander? Wie wirkt sich die Abschreibung auf die Bilanz und die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Abschreibung von Vermögenswerten?
Es gibt verschiedene Methoden zur Berechnung von Abschreibungen in der Buchhaltung, darunter die lineare Abschreibung, die degressive Abschreibung, die Leistungsabschreibung und die Sofortabschreibung. Diese Methoden unterscheiden sich hinsichtlich der Art und Weise, wie die Abschreibungskosten über die Nutzungsdauer eines Vermögenswerts verteilt werden. Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Vermögenswerts im Laufe der Zeit reduziert. In der Gewinn- und Verlustrechnung führt die Abschreibung zu einem periodischen Aufwand, der den Gewinn des Unternehmens verringert. Die steuerlichen Auswirkungen der Abschreibung von Vermögenswerten können je nach Land und Steuervorschriften variieren. In einigen Fällen **
Ähnliche Suchbegriffe für Optimum-Kugellager-7200-BEP
-
SKF, Kugellager, Schrägkugellager 7207 BEP Innen-Ø 35 mm Aussen-Ø 72 mm Breite17 mmSKF einreihiges schrägkugellager offene Bauweise, 7207 BEP 35 x 72 x 17 Lagerreihe 72 Schrägkugellager haben Laufbahnen in den Innen- und Aussenringen, die in Richtung der Lagerachse versetzt sind. Sie sind für Lageranordnungen ausgelegt, die kombinierte Lasten aufnehmen müssen, d.h. Lasten, die gleichzeitig radial und axial wirken. Einreihige Schrägkugellager können nur axiale Lasten in eine Richtung aufnehmen. Unter radialen Lasten entsteht im Lager eine in axialer Richtung wirkende Kraft, die durch eine entgegengesetzte Kraft ausgeglichen werden muss. Daher werden die Lager gegen ein zweites Lager positioniert. Einreihige Schrägkugellager sind in zwei Ausführungen für unterschiedliche Zwecke erhältlich: - Grundausführungslager für Lageranordnungen mit einzelnen Lagern (BEP) - Lager für universelle Anpassung (BECBP) Fensterkäfig aus glasfaserverstärktem Polyamid 66, kugelzentriert. Hauptmasse DIN 628-1:1993 / DIN 616:2000 / ISO 15:1998 Suffixe: B - Kontaktwinkel 40° E - Optimierte Innenkonstruktion CB - Lager für universelle Anpassung, normale axiale Spiel für Rücken-an-Rücken- oder Stirn-an-Stirn-Anordnung P - Fensterkäfig aus glasfaserverstärktem Polyamid 66, kugelzentriert.50,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SKF, Kugellager, Schrägkugellager 7209 BEP Innen-Ø 45 mm Aussen-Ø 85 mm Breite19 mmSKF einreihiges schrägverzahntes Kugellager, offene Bauweise, 7209 BEP 45 x 85 x 19 Lagerserie 72. Schrägverzahnte Kugellager haben Laufbahnen in den Innen- und Aussenringen, die in Richtung der Lagerachse gegeneinander versetzt sind. Sie sind für Lageranordnungen konzipiert, die kombinierte Lasten aufnehmen müssen, d.h. Lasten, die gleichzeitig radial und axial wirken. Einreihige schrägverzahnte Lager können nur axiale Lasten in eine Richtung aufnehmen. Unter radialen Lasten entsteht im Lager eine in axialer Richtung wirkende Kraft, die durch eine entgegengesetzte Kraft ausgeglichen werden muss. Daher werden die Lager gegenüber einem zweiten Lager positioniert. Einreihige schrägverzahnte Lager sind in zwei Ausführungen für unterschiedliche Zwecke erhältlich: - Grundausführungen für Lageranordnungen mit einzelnen Lagern (BEP) - Lager für universelle Anpassung (BECBP) Fensterkäfig aus glasfaserverstärktem Polyamid 66, kugelzentriert. Hauptabmessungen DIN 628-1:1993 / DIN 616:2000 / ISO 15:1998. Suffixe: B - Kontaktwinkel 40° E - Optimierte Innenkonstruktion CB - Lager für universelle Anpassung, normale axiale Spiel für Rücken-an-Rücken- oder Stirn-an-Stirn-Anordnung P - Fensterkäfig aus glasfaserverstärktem Polyamid 66, kugelzentriert.64,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
-
Welche Auswirkungen haben Einzahlungen auf die Liquidität eines Unternehmens und wie beeinflussen sie die Bilanz und die Gewinn- und Verlustrechnung?
Einzahlungen erhöhen die Liquidität eines Unternehmens, da sie zusätzliches Kapital zur Verfügung stellen, um laufende Ausgaben zu decken und Investitionen zu tätigen. In der Bilanz führen Einzahlungen zu einer Erhöhung des Kassenbestands oder der Bankguthaben, was die liquiden Mittel des Unternehmens erhöht. In der Gewinn- und Verlustrechnung haben Einzahlungen keinen direkten Einfluss auf den Gewinn, da sie als Finanzierungsvorgang betrachtet werden und nicht als Erträge aus dem operativen Geschäft. Jedoch können Einzahlungen langfristig die finanzielle Stabilität des Unternehmens stärken und seine Fähigkeit verbessern, zukünftige Gewinne zu erzielen. **
-
Wie beeinflusst ein Lieferantenkredit die Liquidität eines Unternehmens und welche Auswirkungen hat er auf die Bilanz und die Gewinn- und Verlustrechnung?
Ein Lieferantenkredit erhöht die Liquidität eines Unternehmens, da es dem Unternehmen ermöglicht, Waren oder Dienstleistungen zu erhalten, ohne sofort dafür bezahlen zu müssen. Dies kann dazu beitragen, kurzfristige Liquiditätsengpässe zu überbrücken. In der Bilanz wird der Lieferantenkredit als Verbindlichkeit ausgewiesen, was die kurzfristigen Verbindlichkeiten erhöht. In der Gewinn- und Verlustrechnung hat der Lieferantenkredit keine direkten Auswirkungen, da er keine Ausgaben oder Einnahmen darstellt, sondern lediglich die Zahlungsfrist für bereits erhaltene Leistungen verlängert. **
-
Wie wirkt sich die Abschreibung auf die Buchhaltung und den Gewinn eines Unternehmens aus? Gibt es verschiedene Methoden der Abschreibung und welche sind am häufigsten in der Praxis?
Die Abschreibung wirkt sich negativ auf den Gewinn aus, da sie als Aufwand verbucht wird und somit den Gewinn mindert. In der Buchhaltung wird die Abschreibung als Wertminderung von Vermögensgegenständen erfasst. Die lineare und die degressive Abschreibungsmethode sind die am häufigsten verwendeten Methoden in der Praxis. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.