Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Ist der Handsender Cardin S435 TX2 nicht programmierbar?
Der Handsender Cardin S435 TX2 ist programmierbar. Mit diesem Handsender können verschiedene Funktionen und Codes programmiert werden, um ihn mit verschiedenen Geräten oder Systemen zu verbinden. Es ist wichtig, die Anweisungen des Herstellers zu befolgen, um den Handsender ordnungsgemäß zu programmieren. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für S435
Top-Angebote
Produkte zum Begriff S435:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff S435:
-
PIXFRA Sirius S435 WärmebildmonokularKompaktes Wärmebildmonokular für präzise Beobachtungen auf mittleren bis weiten Distanzen Das PIXFRA Sirius S435 ist ein leistungsstarkes Wärmebildmonokular für alle, die auf mittleren bis weiten Distanzen eine zuverlässige und detailreiche Beobachtungslösung suchen. Mit seinem sensiblen VOx-Sensor, der hohen Entdeckungsdistanz und der kompakten Bauform eignet sich das Modell ideal für offene Flächen, Ansitzsituationen und strukturierte Revierbereiche. Trotz seiner starken technischen Ausstattung bleibt das Gerät handlich und angenehm leicht, sodass es sich bequem transportieren und flexibel einsetzen lässt. Feine Wärmebilddarstellung mit sensibler 18-mK-Technologie Im Inneren des PIXFRA Sirius S435 arbeitet ein VOx-Wärmebildsensor mit 384 × 288 Pixeln, 12 μm Pixelgröße und einer thermischen Empfindlichkeit von unter 18 mK. Dadurch werden auch geringe Temperaturunterschiede präzise sichtbar. In der Praxis sorgt das für eine kontrastreiche und zuverlässige Bilddarstellung, selbst wenn Wetter, Vegetation oder Umgebungsbedingungen die Sicht erschweren. 35-mm-Optik mit hoher Reichweite Das 35 mm f1.0 Objektiv ermöglicht eine Entdeckungsdistanz von bis zu 1800 Metern und ist damit besonders interessant für Beobachtungen auf mittleren bis weiten Distanzen. Das Sehfeld von 13,7 × 10,3 m auf 100 m unterstützt eine saubere Detailerkennung und eine gezielte Beobachtung in offenen Bereichen. Damit ist das PIXFRA Sirius S435 eine starke Wahl für Anwender, die Reichweite und kompakte Bauform in einem Gerät kombinieren möchten. Optimierte Bildqualität durch PIPS 2.0 und AAIC Für eine klare und stabile Darstellung setzt PIXFRA auf die PIPS 2.0 Firmware. Funktionen wie verbesserter Zoom, Rauschreduzierung und Kantenschärfung helfen dabei, das Bild sichtbar zu optimieren. Ergänzt wird dies durch die KI-unterstützte adaptive Bildkalibrierung AAIC. Diese analysiert die Bildsituation laufend und unterstützt eine gleichmäßig hochwertige Wiedergabe auch bei wechselnden Bedingungen. Leicht, kompakt und schnell griffbereit Mit nur 421 g Gewicht ohne Zubehör und kompakten Abmessungen von 194 × 65 × 54 mm ist das PIXFRA Sirius S435 ein praktischer Begleiter für mobile Einsätze. Das Monokular passt bequem in Tasche oder Rucksack und lässt sich durch die mitgelieferte Tasche, den Trageriemen und die Handschlaufe komfortabel transportieren. So bleibt das Gerät jederzeit schnell einsatzbereit. Robuste Bauweise für anspruchsvolle Bedingungen Das Gehäuse ist für den praktischen Outdoor-Einsatz ausgelegt und nach IP67 gegen Staub und Wasser geschützt. Auch bei Regen, Nebel und wechselnden Wetterverhältnissen bleibt das Wärmebildmonokular zuverlässig einsetzbar. Der Temperaturbereich von -30 °C bis +55 °C unterstreicht die Vielseitigkeit zusätzlich und macht das Gerät zu einer guten Wahl für unterschiedlichste Einsatzbedingungen. Moderne Ausstattung für mehr Übersicht Das PIXFRA Sirius S435 bietet neben der Wärmebilddarstellung weitere nützliche Funktionen für den Beobachtungsalltag. Dazu zählen Hotspot-Verfolgung zur schnellen Erfassung relevanter Wärmequellen, eine elektronische Kompassfunktion zur besseren Orientierung sowie WLAN für einen stabilen Live-Stream auf Smartphone oder Tablet. Darüber hinaus steht ein interner Speicher mit 64 GB für Fotos und Videos zur Verfügung. Lange Laufzeit mit wechselbaren Akkus Die Energieversorgung erfolgt über wechselbare 18650-Akkus. Mit einer Laufzeit von bis zu 7,5 Stunden pro Akku eignet sich das Gerät auch für längere Beobachtungsphasen. Zwei Akkus sind bereits im Lieferumfang enthalten, was zusätzliche Flexibilität im Einsatz schafft. Technische Daten im Überblick ProduktartWärmebildmonokular SensorVOx 384 × 288 Pixel / 12 μm / <18 mK Objektiv35 mm f1.0 Entdeckungsdistanzbis 1800 m Sehfeld auf 100 m13,7 × 10,3 m Vergrößerung3,68- bis 29,4-fach DisplayOLED, 1920 × 1080 Pixel Bildwiederholrate50 Hz Speicher64 GB intern FunktionenAAIC, PIPS 2.0, Hotspot-Tracking, elektronischer Kompass,1169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der Handsender Cardin S435 TX2 nicht programmierbar?
Der Handsender Cardin S435 TX2 ist programmierbar. Mit diesem Handsender können verschiedene Funktionen und Codes programmiert werden, um ihn mit verschiedenen Geräten oder Systemen zu verbinden. Es ist wichtig, die Anweisungen des Herstellers zu befolgen, um den Handsender ordnungsgemäß zu programmieren. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für S435
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
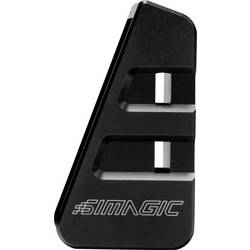
SIMAGIC P2000 Bracket für Haptikmodul Schwarz S435Mit diesem Bracket von Simagic wird die Montage von Haptikmodulen an der Rückseite der Pedale vom P2000-Pedalsatz ermöglicht. Für die Montage an den Pedalen werden jeweils ein Bracket, also maximal drei Brackets für den gesamten Pedalsatz, benötigt. Durch das haptische Feedback direkt an den Pedalen spürst du das Brummen des Motors, das Schleifen der Kupplung und die Wirkung der Bremsen direkt an deinen Füßen. Spezielle Effekte wie das Einsetzen von ABS oder ein Kick-down werden somit wie im echten Fahrzeug simuliert.19,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
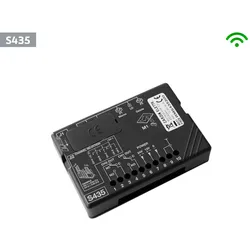
CARDIN 2-Kanal Funk-Mini-Empfänger Innenempfänger S435Mini-Empfänger RMS435200 (12/24 V AC-DC) der Cardin-Serie S435 im Gehäuse mit zwei Kanälen. Technische Daten 2 Ausgänge: CH1 (N.O.-Kontakt), CH2 (N.O./N.C.-Kontakt) elektronischer Schaltkreis mit Anschluss über 14-polige Klemmleiste Stromversorgung: 12/24 V AC/DC Stromaufnahme: 40 mA (Ruhezustand), 50 mA (aktiviertes Relais) Spannung: max. 30 V AC/DC Frequenz: 433 MHz FM 128 speicherbare Codes Material: Gehäuse geeignet zur Innenanwendung Abmessungen (LxBxT): 90 x 60 x 20 mm Schutzart: IP20 inkl. 2x Impulsrelais Lieferumfang 1x Miniempfänger RMS435200 2x Impuls-Relais Kompatibilität Cardin-Serie S435 (Auslaufmodell)79,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.