Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Was ist der Sinn der Abschreibung?
Der Sinn der Abschreibung besteht darin, den Wertverlust von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der tatsächliche Wertverlust eines Vermögensgegenstandes in der Buchhaltung berücksichtigt. Dies ermöglicht eine realistische Darstellung des Unternehmensvermögens in der Bilanz. Zudem dient die Abschreibung dazu, die Anschaffungskosten eines Vermögensgegenstandes auf die Nutzungsdauer zu verteilen und somit die periodengerechte Erfassung von Aufwendungen sicherzustellen. Letztlich trägt die Abschreibung dazu bei, die Gewinnermittlung eines Unternehmens zu verbessern, indem sie die tatsächlichen Kosten der Nutzung von Vermögensgegenständen angemessen berücksichtigt. **
Was ist der Unterschied zwischen einem Maßstab im geografischen Sinne und einem Maßstab im mathematischen Sinn?
Ein Maßstab im geografischen Sinne gibt das Verhältnis zwischen der Größe eines Objekts auf einer Karte und der tatsächlichen Größe des Objekts in der Realität an. Ein Maßstab im mathematischen Sinn gibt das Verhältnis zwischen zwei Größen oder Werten an, z.B. bei einer Skala oder einem Diagramm. Der geografische Maßstab bezieht sich auf die räumliche Darstellung von Objekten, während der mathematische Maßstab allgemeiner auf quantitative Beziehungen angewendet wird. **
Ähnliche Suchbegriffe für SINNE-SINN
Top-Angebote
Produkte zum Begriff SINNE-SINN:
-
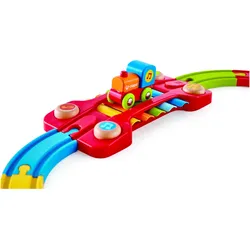
Hape Eisenbahnset der SinneMit diesem bunten Eisenbahn-Set wird der Seh-, Tast- und Gehörsinn Ihres Kindes angesprochen. Das Schienen-Set beinhaltet eine musikalische Xylophon-Schiene, eine Rassel, eine Regenbogenbahn, eine bunte Lokomotive, einen Bogen und einen Spiegel.29,99 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Erziehung zum Sinn - Sinn der Erziehung, Fachbücher von Eva Maria WaibelDieses Buch entwirft Leitlinien existenzieller Erziehung und legt gleichzeitig eine grundlegende Struktur von existenzieller Erziehung vor. Wie werden Kinder ermutigt, ihre Potenziale und damit ihre Persönlichkeit zu entfalten? Wie wird ihre Verantwortung für sich selbst angeregt? Wie wird ihre Bereitschaft gefördert, sich auf Herausforderungen einzulassen? Das Buch führt systematisch und umfassend in eine an der Person und deren Sinn orientierte Pädagogik ein. Die existenzielle Pädagogik stellt die beteiligten Personen, die Kinder und die Erziehenden, in den Mittelpunkt. Sie bietet Anregungen zum eigenen In-Berührung-Kommen mit existenziellen Themen und öffnet den Weg zur Welt und zu sich selbst. Dabei orientiert sie sich an Themen wie Einzigartigkeit der Person und Stärkung von Grundvertrauen, allgemeinen und personalen Werten oder der Bedeutung des Willens und Willensstärkung.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDas Fachbuch "Buchhaltung und Jahresabschluss" bietet eine umfassende und praxisnahe Einführung in die Grundlagen der Buchführung und des Jahresabschlusses. Es behandelt zentrale Themen wie die Erstellung von Bilanzen, Gewinn- und Verlustrechnungen sowie die Bedeutung von Anhängen und Lageberichten. Die 6. Auflage des Buches wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung erweitert, was es besonders relevant für die heutigen Anforderungen an Unternehmen macht. Die klare Struktur und verständliche Sprache ermöglichen es Leser*innen, die komplexen Inhalte leicht zu erfassen und anzuwenden. Dieses Buch ist ein wertvolles Nachschlagewerk für Studierende und Fachleute im Bereich Betriebswirtschaft und Rechnungswesen.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Top-Angebote
Produkte zum Begriff SINNE-SINN:
-
Sinn wider Sinn, Fachbücher von Jean Bollack"Sinn wider Sinn" ist ein Fachbuch von Jean Bollack, das sich mit der Theorie und Praxis des kritischen Lesens von Texten auseinandersetzt. In Form eines Interviews zwischen dem Literaturwissenschaftler Bollack und dem Philosophen Patrick Llored werden autobiographische Erfahrungen und philosophische Reflexionen miteinander verknüpft. Das Buch bietet einen tiefen Einblick in die Herausforderungen und Fragestellungen der Geistes- und Kulturwissenschaften, insbesondere im Hinblick auf die Interpretation klassischer Texte der Antike. Bollack argumentiert, dass ein historisches Bewusstsein und das Verständnis des Verwendungszwecks von Wissensobjekten entscheidend sind, um die wahre Bedeutung literarischer Werke zu erfassen. Die systematische Analyse der Tradition wird als Schlüssel zur Ergründung der Entstehungsbedingungen literarischer Produktionen hervorgehoben, was zu einer umfassenderen Sichtweise auf den Inhalt und die Komposition von Texten führt.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sinn in SINN-loser Zeit, Fachbücher von Benno HübnerAm Ende hat das Leben nur Sinn, wenn es Spass macht. Sinn als jenseits- oder diesseitsmetaphysische Antwort auf die Frage menschlichen Existierens hat sich als das Paradoxon der Existenz schlechthin erwiesen. Was dem Menschen das Gefühl vermittelte, für etwas Glückverheissendes und somit nicht umsonst zu sein, hat nach seiner Entlarvung als Selbsttäuschung die vorangegangene Geschichte als die der sinnlosen Vergeudung von Energien blossgelegt. Erst der Paradigmenwechsel vom vermeintlich heteronom bestimmten Sinn zum autonom gesetzten Sinn machte den sinnvollen Einsatz menschlicher Kräfte möglich und hat zugleich, weil nur in einem kleinen Teil der Welt verwirklicht, diese polarisiert. Statt weiterhin höheren Mächten zu dienen, die Sinn verbürgten, musste der Mensch sich selbst ermächtigen, um Sinn zu verwirklichen. Aktive Tat-Hoffnung löste die passive Erwartungs-Hoffnung ab. Not und Leid.45,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hape Eisenbahnset der SinneMit diesem bunten Eisenbahn-Set wird der Seh-, Tast- und Gehörsinn Ihres Kindes angesprochen. Das Schienen-Set beinhaltet eine musikalische Xylophon-Schiene, eine Rassel, eine Regenbogenbahn, eine bunte Lokomotive, einen Bogen und einen Spiegel.29,99 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Erziehung zum Sinn - Sinn der Erziehung, Fachbücher von Eva Maria WaibelDieses Buch entwirft Leitlinien existenzieller Erziehung und legt gleichzeitig eine grundlegende Struktur von existenzieller Erziehung vor. Wie werden Kinder ermutigt, ihre Potenziale und damit ihre Persönlichkeit zu entfalten? Wie wird ihre Verantwortung für sich selbst angeregt? Wie wird ihre Bereitschaft gefördert, sich auf Herausforderungen einzulassen? Das Buch führt systematisch und umfassend in eine an der Person und deren Sinn orientierte Pädagogik ein. Die existenzielle Pädagogik stellt die beteiligten Personen, die Kinder und die Erziehenden, in den Mittelpunkt. Sie bietet Anregungen zum eigenen In-Berührung-Kommen mit existenziellen Themen und öffnet den Weg zur Welt und zu sich selbst. Dabei orientiert sie sich an Themen wie Einzigartigkeit der Person und Stärkung von Grundvertrauen, allgemeinen und personalen Werten oder der Bedeutung des Willens und Willensstärkung.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sinn der Abschreibung?
Der Sinn der Abschreibung besteht darin, den Wertverlust von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der tatsächliche Wertverlust eines Vermögensgegenstandes in der Buchhaltung berücksichtigt. Dies ermöglicht eine realistische Darstellung des Unternehmensvermögens in der Bilanz. Zudem dient die Abschreibung dazu, die Anschaffungskosten eines Vermögensgegenstandes auf die Nutzungsdauer zu verteilen und somit die periodengerechte Erfassung von Aufwendungen sicherzustellen. Letztlich trägt die Abschreibung dazu bei, die Gewinnermittlung eines Unternehmens zu verbessern, indem sie die tatsächlichen Kosten der Nutzung von Vermögensgegenständen angemessen berücksichtigt. **
-
Was ist der Unterschied zwischen einem Maßstab im geografischen Sinne und einem Maßstab im mathematischen Sinn?
Ein Maßstab im geografischen Sinne gibt das Verhältnis zwischen der Größe eines Objekts auf einer Karte und der tatsächlichen Größe des Objekts in der Realität an. Ein Maßstab im mathematischen Sinn gibt das Verhältnis zwischen zwei Größen oder Werten an, z.B. bei einer Skala oder einem Diagramm. Der geografische Maßstab bezieht sich auf die räumliche Darstellung von Objekten, während der mathematische Maßstab allgemeiner auf quantitative Beziehungen angewendet wird. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für SINNE-SINN
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDas Fachbuch "Buchhaltung und Jahresabschluss" bietet eine umfassende und praxisnahe Einführung in die Grundlagen der Buchführung und des Jahresabschlusses. Es behandelt zentrale Themen wie die Erstellung von Bilanzen, Gewinn- und Verlustrechnungen sowie die Bedeutung von Anhängen und Lageberichten. Die 6. Auflage des Buches wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung erweitert, was es besonders relevant für die heutigen Anforderungen an Unternehmen macht. Die klare Struktur und verständliche Sprache ermöglichen es Leser*innen, die komplexen Inhalte leicht zu erfassen und anzuwenden. Dieses Buch ist ein wertvolles Nachschlagewerk für Studierende und Fachleute im Bereich Betriebswirtschaft und Rechnungswesen.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sinn und Existenz, Fachbücher von Markus GabrielDie neuzeitliche Ontologie nimmt seit Kant und Frege an, dass Existenz keine (gewöhnliche) Eigenschaft ist. Damit wird die alte Frage nach dem Sinn von Sein in einem veränderten Rahmen neu formuliert. Allerdings wird dabei vorausgesetzt, dass die Bedeutung von "Existenz" sich ohne Rekurs auf Sinnkategorien verständlich machen lässt. Gleichzeitig wird Existenz an logische Funktionen wie den Existenzquantor oder den Mengenbegriff zurückgebunden. Gegen diese Annahmen vertritt Markus Gabriel in seinem originellen neuen Buch eine Ontologie der Sinnfelder: Zu existieren heisst, in einem Sinnfeld zu erscheinen. Überraschenderweise spricht laut Gabriel genau dies für einen neuen Realismus in der Ontologie.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.