Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Ist Rechnungswesen schwerer als Buchungssatz?
Es ist schwer zu sagen, ob Rechnungswesen schwerer ist als Buchungssatz, da Buchungssatz ein Teil des Rechnungswesens ist. Rechnungswesen umfasst eine breitere Palette von Themen wie Buchführung, Bilanzierung, Kostenrechnung und Finanzanalyse, während Buchungssätze nur eine spezifische Methode zur Erfassung von Geschäftsvorfällen sind. Es hängt von der individuellen Perspektive und dem Verständnis des Einzelnen ab, welche Aspekte als schwieriger empfunden werden. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für Schwerer
Top-Angebote
Produkte zum Begriff Schwerer:
-
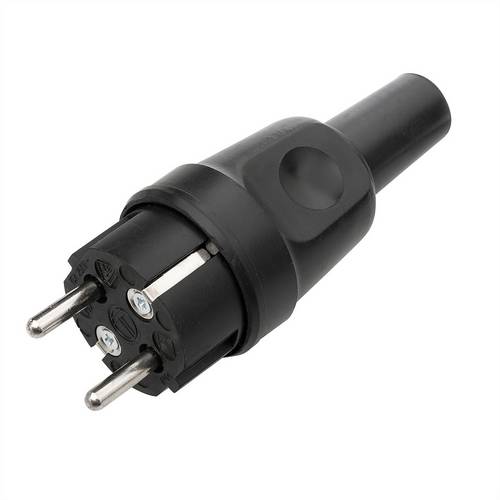
Bachmann Schwerer SchutzkontaktsteckerBachmann Schwerer BM0028124 Abbildung ähnlich. Bitte achten Sie auf die technischen Daten und die EAN des Produkts. Hersteller:BachmannBezeichnung:Schwerer Vollgummi-SchutzkontTyp:BM0028124Ausführung:Schutzkontaktstecker CEE 7/4 (Typ F)Schutzkontakt:ErdungsclipsWerkstoff:GummiWerkstoffgüte:VollgummiSchutzart (IP):IP44Steckrichtung:geradeFarbe:schwarzPolzahl:2Nennspannung:250 VNennstrom:16 A Bachmann Schwerer BM0028124: weitere Details Schwere Industrieausführung, Mit Schnappverrastung, Spritzwasserschutz IP44, geeignet für Kabeltypen bis H07RN-F 3G2,5 EAN: 4016667000075 Geliefert wird: Bachmann Schwerer Vollgummi-Schutzkont BM0028124, Verpackungseinheit: 1 Stk., EAN: 401666700007510,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
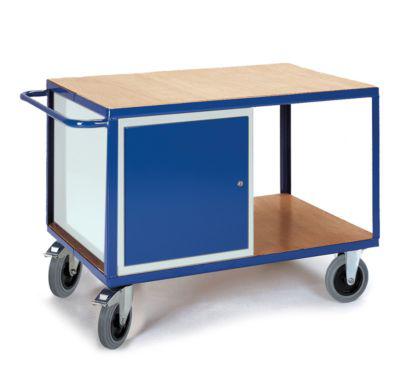
Schwerer Montagewagen, StahlkonstruktionMit ausgesprochen hoher Stabilität. Konstruktion aus Winkeleisen (40 x 40 x 4 mm), Schiebebügel aus Stahlrohr. Ladefläche aus hochfester MDF-Platte. Stahlschrank mit 2 verstellbaren Einlegeböden und Zylinderschloss (2 Schlüssel). * Je 2 Lenk- und Bockrollen (ø 200 x B 50 mm), rollengelagert mit Vollgummireifen, beide Lenkrollen mit Radfeststellern * Blaue Pulverbeschichtung gemäß RAL 5010 * Maße: untere Fläche 600 x 800 mm, 280 mm hoch * Obere Fläche: 1200 x 800 mm, 895 mm hoch * Schrank innen: B 590 x T 770 x H 545 mm * Tragkraft: 500 kg * Gewicht: ca. 75 kg808,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **

Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff Schwerer:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bachmann Schwerer SchutzkontaktsteckerBachmann Schwerer BM0028124 Abbildung ähnlich. Bitte achten Sie auf die technischen Daten und die EAN des Produkts. Hersteller:BachmannBezeichnung:Schwerer Vollgummi-SchutzkontTyp:BM0028124Ausführung:Schutzkontaktstecker CEE 7/4 (Typ F)Schutzkontakt:ErdungsclipsWerkstoff:GummiWerkstoffgüte:VollgummiSchutzart (IP):IP44Steckrichtung:geradeFarbe:schwarzPolzahl:2Nennspannung:250 VNennstrom:16 A Bachmann Schwerer BM0028124: weitere Details Schwere Industrieausführung, Mit Schnappverrastung, Spritzwasserschutz IP44, geeignet für Kabeltypen bis H07RN-F 3G2,5 EAN: 4016667000075 Geliefert wird: Bachmann Schwerer Vollgummi-Schutzkont BM0028124, Verpackungseinheit: 1 Stk., EAN: 401666700007510,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen schwerer als Buchungssatz?
Es ist schwer zu sagen, ob Rechnungswesen schwerer ist als Buchungssatz, da Buchungssatz ein Teil des Rechnungswesens ist. Rechnungswesen umfasst eine breitere Palette von Themen wie Buchführung, Bilanzierung, Kostenrechnung und Finanzanalyse, während Buchungssätze nur eine spezifische Methode zur Erfassung von Geschäftsvorfällen sind. Es hängt von der individuellen Perspektive und dem Verständnis des Einzelnen ab, welche Aspekte als schwieriger empfunden werden. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Schwerer
-
Schwerer Montagewagen, StahlkonstruktionMit ausgesprochen hoher Stabilität. Konstruktion aus Winkeleisen (40 x 40 x 4 mm), Schiebebügel aus Stahlrohr. Ladefläche aus hochfester MDF-Platte. Stahlschrank mit 2 verstellbaren Einlegeböden und Zylinderschloss (2 Schlüssel). * Je 2 Lenk- und Bockrollen (ø 200 x B 50 mm), rollengelagert mit Vollgummireifen, beide Lenkrollen mit Radfeststellern * Blaue Pulverbeschichtung gemäß RAL 5010 * Maße: untere Fläche 600 x 800 mm, 280 mm hoch * Obere Fläche: 1200 x 800 mm, 895 mm hoch * Schrank innen: B 590 x T 770 x H 545 mm * Tragkraft: 500 kg * Gewicht: ca. 75 kg808,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Totaler Krieg und schwerer Neubeginn, SachbücherDie Jahrzehnte 1940 bis 1960 sind in mehrfacher Hinsicht die Zentralachse Südtirols im 20. Jahrhundert. Im Umbruch der Kriegsjahre unter dem Druck innerer Spaltung drohte dem Land eine tiefe Dauerkrise. Umsiedlung, Krieg, deutscher Einmarsch, Verfolgung, Flucht und Deportation - diese Ereignisse hingen dem Land nach Kriegsende noch lange nach. Sie prägten die Erinnerungen, das Selbstverständnis und die Lebensentwürfe der Einzelnen nachhaltig und bestimmten die politische Lage der schweren Wiederaufbaujahre. Das politische Schicksal Südtirols war nach dem Krieg lange in der Schwebe, die Frage der Staatsbürgerschaft der Optanten und der Rückoption zog sich in die Länge, die Wirtschaft erholte sich nur langsam, die ethnischen Spannungen verschärften sich. Mit dem Gruber-De Gasperi-Abkommen vom Juni 1946 war die übermächtige Hoffnung auf Selbstbestimmung schlagartig getrübt worden, mit dem ersten Autonomiestatut 1948 wurde die Südtirolfrage in Erwartung einer pragmatischen Zusammenarbeit mit der Nachbarprovinz Trient unter dem regionalen "Zwangsdach" für einige Zeit aufs Eis gelegt. Ab 1955 zog ein neues Klima politischer Partizipation auf, das in der "Los von Trient"-Bewegung um den neuen SVP-Obmann Silvius Magnago 1957 einen ersten Höhepunkt erfuhr. Während die Südtirolfrage 1959/60 eskalierte, gewannen neue gesellschaftliche Leitbilder an Zugkraft. "Totaler Krieg und schwerer Neubeginn" spannt den Bogen Südtiroler Erlebniswelten vom Kriegsgrauen bis zu den Verheissungen der aufsteigenden Konsumgesellschaft. Die Verhandlung der Südtirolfrage vor der UNO 1960 war nicht nur der entscheidende Schritt in die Internationalisierung und Lösung des Streits, sondern auch der Vorbote einer "Ankunft im Westen", in der sich Autonomie, Demokratie und Modernität in Südtirol trotz anhaltender ethnischer Spannungen zu einer stabilen Einheit verbanden.36,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.