Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum ist der Steuerbus bidirektional?
Der Steuerbus ist bidirektional, da er sowohl Daten vom Prozessor zum Peripheriegerät übertragen kann als auch Daten vom Peripheriegerät zum Prozessor. Dies ermöglicht eine effiziente Kommunikation zwischen den verschiedenen Komponenten eines Systems und ermöglicht es dem Prozessor, Befehle an die Peripheriegeräte zu senden und von ihnen empfangene Daten zu verarbeiten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für Bidirektional
Top-Angebote
Produkte zum Begriff Bidirektional:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Comelit GW640200 Infrarotmodul, bidirektional, KNXInfrarotmodul, KNX. Ermöglicht die bidirektionale Übertragung und den Empfang von Infrarotcodes zur Steuerung von KNXInfrarotgeräten und KNX-Elementen von Infrarotgeräten. Ermöglicht die Steuerung mehrerer IRGeräte vom selben Gerät aus, wobei bis zu 255 Codes gespeichert werden können.328,44 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff Bidirektional:
-
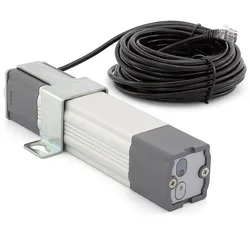
Hörmann Empfänger bidirektionalHörmann Empfänger bidirektional Lieferumfang Hörmann 5-Kanal-Empfänger ESEI, BiSecur, 868 MHz BiSecur, HCP 7m Anschlussleitung mit Systemstecker Anleitung Externer Funkempfänger für maximale Reichweite Der Hörmann Empfänger bidirektional ist die ideale Lösung, um die Funkreichweite Ihrer Garagentorantriebe zu verbessern. Besonders in Situationen, in denen Wände oder dicke Tore die Signale Ihres internen Empfängers abschirmen, sorgt der externe 868 MHz BiSecur Empfänger für zuverlässige Steuerung und schnelle Reaktionszeiten. Dank des robusten IP65-geprüften Gehäuses ist der Empfänger auch für die Montage im Außenbereich geeignet und trotzt Witterungseinflüssen zuverlässig. Kompatibilität und Anwendungsbereiche Der Hörmann Empfänger bidirektional ist speziell für die HCP2-Bus-Schnittstelle der Serie 4 Garagentorantriebe entwickelt. Auch die Liftronic-Modelle 700 II und 800 II lassen sich mit diesem Funkempfänger problemlos auf den 868 MHz BiSecur Standard aufrüsten. Somit können Sie mehrere Torantriebe zentral steuern und sogar verschiedene Herstellerprodukte über denselben Handsender bedienen. Lieferumfang und technische Details Hörmann 5-Kanal-Empfänger ESEI, BiSecur, 868 MHz BiSecur, HCP 7 m Anschlussleitung mit Systemstecker Bedienungsanleitung Externer Funkempfänger für HCP2-Bus-Schnittstelle Geeignet für SupraMatic Serie 4, ProMatic Serie 4 und Liftronic 700 II/800 II Funkstandard: 868 MHz BiSecur Gehäuse: Aluminium mit Kunststoffkappen, Schutzart: IP65 Betriebsspannung: 24 V DC Temperaturbereich: -20 °C bis +60 °C Funktionen: Impuls, Teilöffnung, Antriebsbeleuchtung, Richtungswahl Tor-Auf/Tor-Zu, Statusrückmeldung Abmessungen (B x H x T): 140 x 30 x 32 mm Bidirektionale Steuerung und Statusrückmeldung Dank des bidirektionalen BiSecur Funkstandards kann der Empfänger nicht nur Befehle empfangen, sondern auch den Status des Torantriebs zurückmelden. Zusammen mit dem Handsender HS 5 868-BS oder dem Hörmann Basiswürfel homee Brain lässt sich jederzeit die aktuelle Torposition abrufen. Alle Funkcodes sind durch 128-Bit-Verschlüsselung besonders sicher und schützen zuverlässig vor unbefugtem Zugriff. Einfache Montage und flexible Platzierung Der Empfänger lässt sich direkt am HCP2-Bus anschließen und benötigt keine zusätzlichen Adapter. Die Montage kann sowohl innen als auch außen erfolgen, da das Gehäuse witterungsgeschützt ist. Dies ermöglicht, den Empfänger optimal zu positionieren, um maximale Funkreichweite und störungsfreie Bedienung zu gewährleisten. Gerade bei Garagen mit dickem Mauerwerk oder weiter Entfernung zwischen Sender und Antrieb ist diese Flexibilität ein entscheidender Vorteil. Sicherer und kompatibler Betrieb Wichtig: Der Hörmann Empfänger bidirektional arbeitet ausschließlich mit 868-MHz-BiSecur-Zubehör. Dazu gehören u.a. Handsender HS 5 BS, HSE 4 BS, Funk-Codetaster FCT 3-1 BS oder Funk-Fingerleser FFL 25 BS. Ältere Geräte mit 868-MHz-Festcode oder 433-MHz BiSecur sind nicht kompatibel. So stellen Sie sicher, dass die Kommunikation zwischen Empfänger und Sender zuverlässig, verschlüsselt und sicher bleibt. Flexibel, robust und leistungsstark Mit dem Hörmann Empfänger bidirektional erhalten Sie ein leistungsstarkes, robustes und vielseitiges Funkmodul für Ihre Garagentorantriebe. Es erhöht nicht nur die Reichweite, sondern sorgt auch für sichere und komfortable Steuerung, egal ob im Innen- oder Außenbereich. Ein unverzichtbares Zubehör für alle, die ihre Garagentore zuverlässig und modern bedienen möchten.133,30 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Comelit GW640200 Infrarotmodul, bidirektional, KNXInfrarotmodul, KNX. Ermöglicht die bidirektionale Übertragung und den Empfang von Infrarotcodes zur Steuerung von KNXInfrarotgeräten und KNX-Elementen von Infrarotgeräten. Ermöglicht die Steuerung mehrerer IRGeräte vom selben Gerät aus, wobei bis zu 255 Codes gespeichert werden können.328,44 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Warum ist der Steuerbus bidirektional?
Der Steuerbus ist bidirektional, da er sowohl Daten vom Prozessor zum Peripheriegerät übertragen kann als auch Daten vom Peripheriegerät zum Prozessor. Dies ermöglicht eine effiziente Kommunikation zwischen den verschiedenen Komponenten eines Systems und ermöglicht es dem Prozessor, Befehle an die Peripheriegeräte zu senden und von ihnen empfangene Daten zu verarbeiten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Bidirektional
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.