Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Was ist der Zusammenhang zwischen der Dichte eines Objekts und seiner Auftriebskraft in Bezug auf die Buoyancy?
Die Auftriebskraft eines Objekts in einer Flüssigkeit hängt von der Dichte des Objekts und der Dichte der Flüssigkeit ab. Wenn die Dichte des Objekts größer ist als die Dichte der Flüssigkeit, sinkt das Objekt. Ist die Dichte des Objekts kleiner als die Dichte der Flüssigkeit, schwimmt das Objekt. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **

Ähnliche Suchbegriffe für Buoyancy
Top-Angebote
Produkte zum Begriff Buoyancy:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nauticam 37x350mm Carbon Aluminium Auftriebskörper (Buoyancy 190G)NAUTICAM UNTERWASSERGEHÄUSE FÜR INSTA360 X5 Die INSTA360 X5 ist eine der derzeit leistungsstärksten 360°- Kameras und bietet im Vergleich zur X4 eine deutlich verbesserte Bildqualität, größere Sensoren und moderne KI-gestützte Bildverarbeitung. In Kombination mit dem NAUTICAM UNTERWASSERGEHÄUSE entsteht ein hochwertiges System für immersive Unterwasseraufnahmen mit exzellenter Schärfe, Dynamikumfang und Low-Light-Performance. INSTA360 X5 KAMERA ? HIGHLIGHTS * Dual 1/1.28" Sensoren für verbesserte Bildqualität * 8K/30FPS und 5.7K/30fps 360° Videoaufnahme * PureVideo-Modus für bessere Low-Light-Aufnahmen * 72 MP 360° Fotos * Active HDR und FlowState-Stabilisierung * InstaFrame-Modus (360° + flaches 1080p-Video) * Unsichtbarer Selfie-Stick-Effekt * Gestensteuerung & Dual-/Single-Lens-Modus * Wasserdicht bis 15 M (ohne Gehäuse) * 2400 mAh Akku mit Schnellladefunktion TECHNISCHE DATEN (KAMERA IM GEHÄUSE) * Abmessungen: 91,4 × 156,7 × 88,5 MM * Gewicht an Land: 630 G * Auftrieb im Wasser: -350 G (inkl. Kamera & Akku) * Druckfestigkeit: 100 M * Bildwinkel: 190° PRO OBJEKTIV NAUTICAM UNTERWASSERGEHÄUSE ? KONSTRUKTION & OPTIK Das Nauticam Gehäuse für die Insta360 X5 besteht aus HARTELOXIERTEM ALUMINIUM und ist für den professionellen Einsatz unter Wasser ausgelegt. Es bietet höchste Stabilität, zuverlässige Abdichtung und präzise Bedienbarkeit. * Gehäusematerial: Harteloxierte Aluminiumlegierung * Hochwertige Glasoptiken mit Antireflex-Beschichtung * Optischer Aufbau: 3 Elemente in 2 Gruppen pro Linse * Arbeitsdistanz: 0 bis unendlich * Rotierender Sicherheitsverschluss * Farbcodierte Bedienelemente (Power / Quick Button) MONTAGE & BEDIENUNG * Entfernung der Original-Objektivabdeckungen mit beiliegendem Werkzeug erforderlich * Automatische Aktivierung des Tauchmodus nach dem Schließen * 1× 1/4"-20 Gewinde * 2× M5-Gewinde für Zubehörmontage * Kompatibel mit Trays, Griffsystemen und Halterungen EINSATZBEREICHE * 360° Unterwasser-Dokumentationen * Tauchreisen und Urlaubsvideos * VR-Content und immersive Medien * Action- und Sportaufnahmen * Follow-Shots mit Selfie-Stick * Social-Media-Content mit Reframing140,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter


-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **

Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff Buoyancy:
-
Divevolk Auftriebskörper - Buoyancy - Float Arm - 872gDivevolk Auftriebskörper - Buoyancy - Float Arm - 872g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
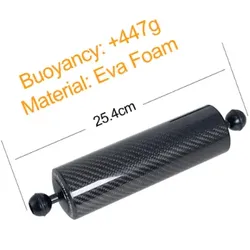
Divevolk Auftriebskörper - Buoyancy - Float Arm - 447gDivevolk Auftriebskörper - Buoyancy - Float Arm - 447g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.99,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Zusammenhang zwischen der Dichte eines Objekts und seiner Auftriebskraft in Bezug auf die Buoyancy?
Die Auftriebskraft eines Objekts in einer Flüssigkeit hängt von der Dichte des Objekts und der Dichte der Flüssigkeit ab. Wenn die Dichte des Objekts größer ist als die Dichte der Flüssigkeit, sinkt das Objekt. Ist die Dichte des Objekts kleiner als die Dichte der Flüssigkeit, schwimmt das Objekt. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Buoyancy
-
Nauticam 37x350mm Carbon Aluminium Auftriebskörper (Buoyancy 190G)NAUTICAM UNTERWASSERGEHÄUSE FÜR INSTA360 X5 Die INSTA360 X5 ist eine der derzeit leistungsstärksten 360°- Kameras und bietet im Vergleich zur X4 eine deutlich verbesserte Bildqualität, größere Sensoren und moderne KI-gestützte Bildverarbeitung. In Kombination mit dem NAUTICAM UNTERWASSERGEHÄUSE entsteht ein hochwertiges System für immersive Unterwasseraufnahmen mit exzellenter Schärfe, Dynamikumfang und Low-Light-Performance. INSTA360 X5 KAMERA ? HIGHLIGHTS * Dual 1/1.28" Sensoren für verbesserte Bildqualität * 8K/30FPS und 5.7K/30fps 360° Videoaufnahme * PureVideo-Modus für bessere Low-Light-Aufnahmen * 72 MP 360° Fotos * Active HDR und FlowState-Stabilisierung * InstaFrame-Modus (360° + flaches 1080p-Video) * Unsichtbarer Selfie-Stick-Effekt * Gestensteuerung & Dual-/Single-Lens-Modus * Wasserdicht bis 15 M (ohne Gehäuse) * 2400 mAh Akku mit Schnellladefunktion TECHNISCHE DATEN (KAMERA IM GEHÄUSE) * Abmessungen: 91,4 × 156,7 × 88,5 MM * Gewicht an Land: 630 G * Auftrieb im Wasser: -350 G (inkl. Kamera & Akku) * Druckfestigkeit: 100 M * Bildwinkel: 190° PRO OBJEKTIV NAUTICAM UNTERWASSERGEHÄUSE ? KONSTRUKTION & OPTIK Das Nauticam Gehäuse für die Insta360 X5 besteht aus HARTELOXIERTEM ALUMINIUM und ist für den professionellen Einsatz unter Wasser ausgelegt. Es bietet höchste Stabilität, zuverlässige Abdichtung und präzise Bedienbarkeit. * Gehäusematerial: Harteloxierte Aluminiumlegierung * Hochwertige Glasoptiken mit Antireflex-Beschichtung * Optischer Aufbau: 3 Elemente in 2 Gruppen pro Linse * Arbeitsdistanz: 0 bis unendlich * Rotierender Sicherheitsverschluss * Farbcodierte Bedienelemente (Power / Quick Button) MONTAGE & BEDIENUNG * Entfernung der Original-Objektivabdeckungen mit beiliegendem Werkzeug erforderlich * Automatische Aktivierung des Tauchmodus nach dem Schließen * 1× 1/4"-20 Gewinde * 2× M5-Gewinde für Zubehörmontage * Kompatibel mit Trays, Griffsystemen und Halterungen EINSATZBEREICHE * 360° Unterwasser-Dokumentationen * Tauchreisen und Urlaubsvideos * VR-Content und immersive Medien * Action- und Sportaufnahmen * Follow-Shots mit Selfie-Stick * Social-Media-Content mit Reframing140,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rössle, Werner: Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestaltenBetriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten , Das vorliegende Lehrbuch richtet sich in erster Linie an Kursteilnehmer, die sich auf den Fortbildungsabschluss "Geprüfte/r kaufmännische/r Fachwirt/in nach der Handwerksordnung" vorbereiten. Es enthält exakt die Lerninhalte, die unter den entsprechenden Handlungsbereich dieser handwerklichen Weiterbildung fallen, z. B. - Kosten- und Leistungsrechnung gestalten und entscheidungsreif aufbereiten, - Planungsrechnung durchführen und Analysen erstellen, - Controlling als wesentliches Instrument der Unternehmensführung einsetzen, - Investitionsplanung durchführen sowie Finanzierungsvorschläge erarbeiten, - Liquiditätsplanung ausarbeiten und Liquidität mittels Forderungsmanagement gewährleisten. "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investitionen gestalten" kann jedoch auch jederzeit in anderen Wirtschaftsbereichen eingesetzt werden. Die neue Lehrbuchreihe wendet sich vor allem an angehende "Geprüfte kaufmännische Fachwirte nach der Handwerksordnung". Der Fokus in den Lehrgängen liegt darauf, die Lernenden zu befähigen, kaufmännisch-administrative Bereiche in Handwerksbetrieben und auch anderer kleiner und mittlerer Unternehmen eigenständig führen zu können. Hierzu zählt die Mitarbeiterführung aber auch die eigenständige Planung, Gestaltung und Kontrolle von typischen kaufmännischen Arbeitsprozessen in den Betrieben. Perfekte Abstimmung auf die Lehrgänge: Exakt nach den Vorgaben des neuen, bundeseinheitlichen Rahmenlehrplans. Handlungsorientierte Wissensvermittlung: für jeden Handlungsbereich genau ein Lehrbuch. Prüfungsorientierte Unterrichtsgestaltung: mit zahlreichen Fallbeispielen sowie Übungs- und Wiederholungsfragen. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202305, Autoren: Rössle, Werner~Götz, Michael, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 336, Keyword: Betriebliches Rechnungswesen; Controlling; Finanzierung; Finanzierungsvorschläge; Geprüfte/r kaufmännische/r Fachwirt/in; Handwerksordnung; Investitionsplanung; Kosten- und Leistungsrechnung; Liquiditätsplanung; Planungsrechnung, Fachschema: Controlling / Berufsbezogenes Schulbuch~Finanz~Rechnungswesen~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Finanzen, Warengruppe: HC/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 174, Höhe: 21, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.