Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Wie funktioniert die Abrechnung und Buchhaltung bei Vermietungsunternehmen?
Die Abrechnung und Buchhaltung bei Vermietungsunternehmen erfolgt in der Regel über spezielle Software, die Mieteinnahmen, Ausgaben und Buchungen automatisch erfasst. Die Einnahmen aus den Mietverträgen werden verbucht, während Ausgaben für Instandhaltung, Reparaturen und Verwaltungskosten ebenfalls erfasst werden. Am Ende des Abrechnungszeitraums werden die Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
Was sind die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen?
Die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen sind die korrekte Erfassung aller Transaktionen, die Zuordnung zu den richtigen Konten und die Erstellung von aussagekräftigen Berichten. Zudem ist eine regelmäßige Überprüfung der Abrechnungen auf Fehler und Unstimmigkeiten wichtig, um die Genauigkeit der Finanzdaten zu gewährleisten. Eine klare und verständliche Kommunikation der Abrechnungsergebnisse an alle relevanten Stakeholder ist ebenfalls entscheidend für den Erfolg des Rechnungswesens. **


Ähnliche Suchbegriffe für Abrechnung
Top-Angebote
Produkte zum Begriff Abrechnung:
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schilling, Eberhard: Abrechnung und AufmaßAbrechnung und Aufmaß , Handbuch für Maler und Lackierer. Aktualisierte Neuausgabe 2024 , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20240424, Produktform: Leinen, Autoren: Schilling, Eberhard, Seitenzahl/Blattzahl: 166, Keyword: 2024; buch; bücher; neuerscheinung, Fachschema: Bau / Bauberufe~Bauberuf, Fachkategorie: Haus: Wartung und Instandhaltung, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DVA Dt.Verlags-Anstalt, Verlag: DVA Dt.Verlags-Anstalt, Verlag: DVA, Länge: 210, Breite: 148, Höhe: 17, Gewicht: 406, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abrechnung und Aufmass, Ratgeber von Eberhard SchillingDer Ratgeber "Abrechnung und Aufmass" bietet eine umfassende und aktualisierte Neuausgabe für das Jahr 2024, die sich sowohl für den Unterricht als auch für die praktische Anwendung eignet. Verfasst von Eberhard Schilling, behandelt das Handbuch detailliert die Aufmass- und Abrechnungsprobleme gemäss der ATV DIN 18363 in der neuesten Fassung. Darüber hinaus werden auch die Abrechnungsfragen zu weiteren relevanten Vorschriften wie DIN 18366 für Tapezierarbeiten, DIN 18345 für Wärmedämm-Verbundsysteme und viele mehr behandelt. Mit 120 anschaulichen Abbildungen unterstützt das Buch die Leser*innen dabei, komplexe Themen verständlich zu erfassen und anzuwenden. Dieses Handbuch ist ein unverzichtbares Werkzeug für Fachleute, die sich mit den aktuellen Normen und Vorschriften im Bauwesen auseinandersetzen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Welche Verrechnungsmethoden werden in der Buchhaltung zur Abrechnung von Leistungen und Kosten verwendet?
In der Buchhaltung werden häufig die Verrechnungsmethoden der Ist- und der Vollkostenrechnung verwendet. Bei der Istkostenrechnung werden nur tatsächlich angefallene Kosten berücksichtigt, während bei der Vollkostenrechnung auch kalkulatorische Kosten einbezogen werden. Zudem können auch Verrechnungsmethoden wie die Deckungsbeitragsrechnung oder die Activity-Based-Costing Methode zur Abrechnung von Leistungen und Kosten genutzt werden. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **

Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie funktioniert das Verfahren zur Anmeldung und Abrechnung von Steuern in der Steuerverwaltung?
Die Steuerpflichtigen reichen ihre Steuererklärung ein, in der sie ihre Einkünfte und Ausgaben angeben. Die Steuerverwaltung prüft die Angaben, berechnet die Steuerlast und schickt einen Steuerbescheid an den Steuerpflichtigen. Dieser zahlt die fällige Steuer oder erhält eine Rückerstattung. **
Top-Angebote
Produkte zum Begriff Abrechnung:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schilling, Eberhard: Abrechnung und AufmaßAbrechnung und Aufmaß , Handbuch für Maler und Lackierer. Aktualisierte Neuausgabe 2024 , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20240424, Produktform: Leinen, Autoren: Schilling, Eberhard, Seitenzahl/Blattzahl: 166, Keyword: 2024; buch; bücher; neuerscheinung, Fachschema: Bau / Bauberufe~Bauberuf, Fachkategorie: Haus: Wartung und Instandhaltung, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DVA Dt.Verlags-Anstalt, Verlag: DVA Dt.Verlags-Anstalt, Verlag: DVA, Länge: 210, Breite: 148, Höhe: 17, Gewicht: 406, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Abrechnung und Buchhaltung bei Vermietungsunternehmen?
Die Abrechnung und Buchhaltung bei Vermietungsunternehmen erfolgt in der Regel über spezielle Software, die Mieteinnahmen, Ausgaben und Buchungen automatisch erfasst. Die Einnahmen aus den Mietverträgen werden verbucht, während Ausgaben für Instandhaltung, Reparaturen und Verwaltungskosten ebenfalls erfasst werden. Am Ende des Abrechnungszeitraums werden die Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
-
Was sind die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen?
Die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen sind die korrekte Erfassung aller Transaktionen, die Zuordnung zu den richtigen Konten und die Erstellung von aussagekräftigen Berichten. Zudem ist eine regelmäßige Überprüfung der Abrechnungen auf Fehler und Unstimmigkeiten wichtig, um die Genauigkeit der Finanzdaten zu gewährleisten. Eine klare und verständliche Kommunikation der Abrechnungsergebnisse an alle relevanten Stakeholder ist ebenfalls entscheidend für den Erfolg des Rechnungswesens. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für Abrechnung
-
Abrechnung und Aufmass, Ratgeber von Eberhard SchillingDer Ratgeber "Abrechnung und Aufmass" bietet eine umfassende und aktualisierte Neuausgabe für das Jahr 2024, die sich sowohl für den Unterricht als auch für die praktische Anwendung eignet. Verfasst von Eberhard Schilling, behandelt das Handbuch detailliert die Aufmass- und Abrechnungsprobleme gemäss der ATV DIN 18363 in der neuesten Fassung. Darüber hinaus werden auch die Abrechnungsfragen zu weiteren relevanten Vorschriften wie DIN 18366 für Tapezierarbeiten, DIN 18345 für Wärmedämm-Verbundsysteme und viele mehr behandelt. Mit 120 anschaulichen Abbildungen unterstützt das Buch die Leser*innen dabei, komplexe Themen verständlich zu erfassen und anzuwenden. Dieses Handbuch ist ein unverzichtbares Werkzeug für Fachleute, die sich mit den aktuellen Normen und Vorschriften im Bauwesen auseinandersetzen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
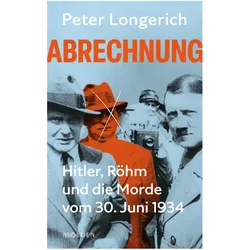
Abrechnung, Sachbücher von Peter LongerichDas Buch "Abrechnung" von Peter Longerich bietet eine tiefgehende Analyse der politischen Umwälzungen im Jahr 1934, einem entscheidenden Jahr für das NS-Regime. In dieser Zeit, nur ein Jahr nach der Machtergreifung, sieht sich das Regime mit einer schweren Krise konfrontiert. Die anfängliche Euphorie unter den Anhänger:innen ist verflogen, während Ernst Röhm seine Sturmabteilung weiter ausbaut und eine Fortsetzung der nationalsozialistischen Revolution fordert. Inmitten dieser Spannungen kommt es im Juni 1934 zur blutigen Abrechnung, als Hitler Röhm und die Führung der SA liquidieren lässt. Longerich rekonstruiert die komplexen Hintergründe des sogenannten Röhm-Putschs und analysiert die Reaktionen der Bevölkerung auf diese Morde. Er zeigt auf, wie die "Nacht der langen Messer" ein zentrales Ereignis in der Geschichte des Dritten Reiches war, das Hitlers Weg zur Alleinherrschaft ebnete.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Verrechnungsmethoden werden in der Buchhaltung zur Abrechnung von Leistungen und Kosten verwendet?
In der Buchhaltung werden häufig die Verrechnungsmethoden der Ist- und der Vollkostenrechnung verwendet. Bei der Istkostenrechnung werden nur tatsächlich angefallene Kosten berücksichtigt, während bei der Vollkostenrechnung auch kalkulatorische Kosten einbezogen werden. Zudem können auch Verrechnungsmethoden wie die Deckungsbeitragsrechnung oder die Activity-Based-Costing Methode zur Abrechnung von Leistungen und Kosten genutzt werden. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie funktioniert das Verfahren zur Anmeldung und Abrechnung von Steuern in der Steuerverwaltung?
Die Steuerpflichtigen reichen ihre Steuererklärung ein, in der sie ihre Einkünfte und Ausgaben angeben. Die Steuerverwaltung prüft die Angaben, berechnet die Steuerlast und schickt einen Steuerbescheid an den Steuerpflichtigen. Dieser zahlt die fällige Steuer oder erhält eine Rückerstattung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.