Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Wie werden Anlagen in der Buchhaltung erfasst und welche Methoden werden zur Abschreibung von Anlagevermögen verwendet?
Anlagen werden in der Buchhaltung als Vermögensgegenstände erfasst und in der Bilanz ausgewiesen. Zur Abschreibung von Anlagevermögen werden verschiedene Methoden wie die lineare Abschreibung, die degressive Abschreibung oder die Leistungsabschreibung verwendet. Die Wahl der Abschreibungsmethode hängt von der Nutzungsdauer und dem Wertverlust der Anlage ab. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für Anlagen
Top-Angebote
Produkte zum Begriff Anlagen:
-
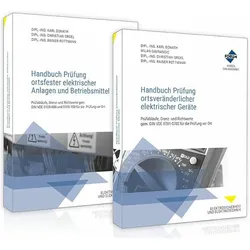
Das Prüfpaket Elektrische Geräte und Anlagen, FachbücherJedes Unternehmen, das Arbeitsmittel mit elektrischen Komponenten besitzt, ist gemäss BetrSichV und DGUV Vorschrift 3 dazu verpflichtet, diese regelmässig wiederkehrend zu prüfen. Massgeblich für die korrekte Durchführung dieser Prüfung sind die Anforderungen der Norm DIN VDE 0701-0702 (für ortsveränderliche elektrische Geräte) sowie der Normen DIN VDE 0100-600 und 0105-100 (für ortsfeste elektrische Anlagen und Arbeitsmittel). Das Prüfpaket mit den Handbüchern 'Prüfung ortsveränderlicher elektrischer Geräte' und 'Prüfung ortsfester elektrischer Anlagen und Betriebsmittel' unterstützt bei der fach- und sicherheitsgerechten Umsetzung aller Normvorgaben. Schritt-für-Schritt-Anleitungen erleichtern die normkonforme Einhaltung aller geforderten Prüfabläufe mit den dazugehörigen Prüfverfahren sowie Richt- und Grenzwerten zu den einzelnen Prüfungen. Unter gängigen Schlagworten von A bis Z sortiert bieten beide Handbücher Antworten auf alle Fragen rund um die Prüfung zum gezielten Nachschlagen und schnellen Einsatz vor Ort.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mantelstromfilter für BK - AnlagenAuf einen BlickAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBAlle technischen Daten anzeigen (6 Angaben)Technische DatenAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBTechnische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.6,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
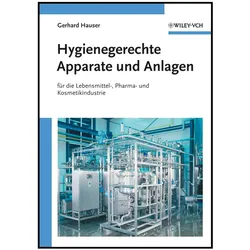
Hygienegerechte Apparate und Anlagen, Fachbücher von Gerhard HauserBei der Herstellung hochreiner Produkte spielt das hygienische Design der Anlagen eine wichtige Rolle. Für Anlagen, Apparate und Prozessumgebung werden anhand vieler konstruktiver Praxisbeispiele Schwachstellen und Problembereiche sowie Möglichkeiten zu deren Verbesserung dargestellt.219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Welches Gesetzbuch enthält Vorschriften für die Abschreibung auf Anlagen?
Welches Gesetzbuch enthält Vorschriften für die Abschreibung auf Anlagen? In Deutschland regelt das Handelsgesetzbuch (HGB) die Abschreibung von Anlagevermögen in den §§ 253-255. Hier werden die Grundsätze für die Abschreibung von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen festgelegt. Die Abschreibung dient dazu, den Wertverlust von Anlagegütern über ihre Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Die genauen Abschreibungsmethoden und -sätze sind im HGB genau definiert und müssen von Unternehmen bei der Bilanzierung beachtet werden. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **

Wie werden Anlagen in der Buchhaltung erfasst und wie erfolgt die Abschreibung von Anlagegütern? Welche Methoden werden in der Anlagenbuchhaltung angewendet?
Anlagen werden in der Buchhaltung als Aktiva erfasst und auf der Aktivseite der Bilanz ausgewiesen. Die Abschreibung von Anlagegütern erfolgt über einen bestimmten Zeitraum, um den Wertverlust der Anlage zu berücksichtigen. In der Anlagenbuchhaltung werden verschiedene Methoden wie die lineare Abschreibung, die degressive Abschreibung oder die Leistungsabschreibung angewendet. **
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Top-Angebote
Produkte zum Begriff Anlagen:
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Prüfpaket Elektrische Geräte und Anlagen, FachbücherJedes Unternehmen, das Arbeitsmittel mit elektrischen Komponenten besitzt, ist gemäss BetrSichV und DGUV Vorschrift 3 dazu verpflichtet, diese regelmässig wiederkehrend zu prüfen. Massgeblich für die korrekte Durchführung dieser Prüfung sind die Anforderungen der Norm DIN VDE 0701-0702 (für ortsveränderliche elektrische Geräte) sowie der Normen DIN VDE 0100-600 und 0105-100 (für ortsfeste elektrische Anlagen und Arbeitsmittel). Das Prüfpaket mit den Handbüchern 'Prüfung ortsveränderlicher elektrischer Geräte' und 'Prüfung ortsfester elektrischer Anlagen und Betriebsmittel' unterstützt bei der fach- und sicherheitsgerechten Umsetzung aller Normvorgaben. Schritt-für-Schritt-Anleitungen erleichtern die normkonforme Einhaltung aller geforderten Prüfabläufe mit den dazugehörigen Prüfverfahren sowie Richt- und Grenzwerten zu den einzelnen Prüfungen. Unter gängigen Schlagworten von A bis Z sortiert bieten beide Handbücher Antworten auf alle Fragen rund um die Prüfung zum gezielten Nachschlagen und schnellen Einsatz vor Ort.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mantelstromfilter für BK - AnlagenAuf einen BlickAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBAlle technischen Daten anzeigen (6 Angaben)Technische DatenAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBTechnische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.6,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Anlagen in der Buchhaltung erfasst und welche Methoden werden zur Abschreibung von Anlagevermögen verwendet?
Anlagen werden in der Buchhaltung als Vermögensgegenstände erfasst und in der Bilanz ausgewiesen. Zur Abschreibung von Anlagevermögen werden verschiedene Methoden wie die lineare Abschreibung, die degressive Abschreibung oder die Leistungsabschreibung verwendet. Die Wahl der Abschreibungsmethode hängt von der Nutzungsdauer und dem Wertverlust der Anlage ab. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Welches Gesetzbuch enthält Vorschriften für die Abschreibung auf Anlagen?
Welches Gesetzbuch enthält Vorschriften für die Abschreibung auf Anlagen? In Deutschland regelt das Handelsgesetzbuch (HGB) die Abschreibung von Anlagevermögen in den §§ 253-255. Hier werden die Grundsätze für die Abschreibung von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen festgelegt. Die Abschreibung dient dazu, den Wertverlust von Anlagegütern über ihre Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Die genauen Abschreibungsmethoden und -sätze sind im HGB genau definiert und müssen von Unternehmen bei der Bilanzierung beachtet werden. **
Ähnliche Suchbegriffe für Anlagen
-
Hygienegerechte Apparate und Anlagen, Fachbücher von Gerhard HauserBei der Herstellung hochreiner Produkte spielt das hygienische Design der Anlagen eine wichtige Rolle. Für Anlagen, Apparate und Prozessumgebung werden anhand vieler konstruktiver Praxisbeispiele Schwachstellen und Problembereiche sowie Möglichkeiten zu deren Verbesserung dargestellt.219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie werden Anlagen in der Buchhaltung erfasst und wie erfolgt die Abschreibung von Anlagegütern? Welche Methoden werden in der Anlagenbuchhaltung angewendet?
Anlagen werden in der Buchhaltung als Aktiva erfasst und auf der Aktivseite der Bilanz ausgewiesen. Die Abschreibung von Anlagegütern erfolgt über einen bestimmten Zeitraum, um den Wertverlust der Anlage zu berücksichtigen. In der Anlagenbuchhaltung werden verschiedene Methoden wie die lineare Abschreibung, die degressive Abschreibung oder die Leistungsabschreibung angewendet. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.