Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für Brüche
Top-Angebote
Produkte zum Begriff Brüche:
-
Kontinuitäten und Brüche in der Mitte Europas, FachbücherDem Band liegen drei Orientierungen zugrunde: politische, soziale und kulturelle. Teil 1 geht unter anderem Aspekten der Migration, der Beziehung von Sprache, Religion und Nation sowie aktuellen Fragen des Europäischen Gemeinschaftsrechts nach. In Teil 2 stehen historisch-soziologische Analysen im Vordergrund, beispielsweise die Bewusstseinslage ethnisch-religiöser Gruppierungen sowie theologische Paradigmen und Prozesse der Säkularisierung samt deren politischen Folgen von der Aufklärung bis heute. Teil 3 widmet sich jenen Formen der kulturellen Selbstvergewisserung im 20. Jahrhundert, die in Bereichen der Literatur sowie der bildenden Kunst bestimmend wurden. Besondere Aufmerksamkeit gilt dabei der Beziehung von Form und Inhalt.49,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind Brüche?
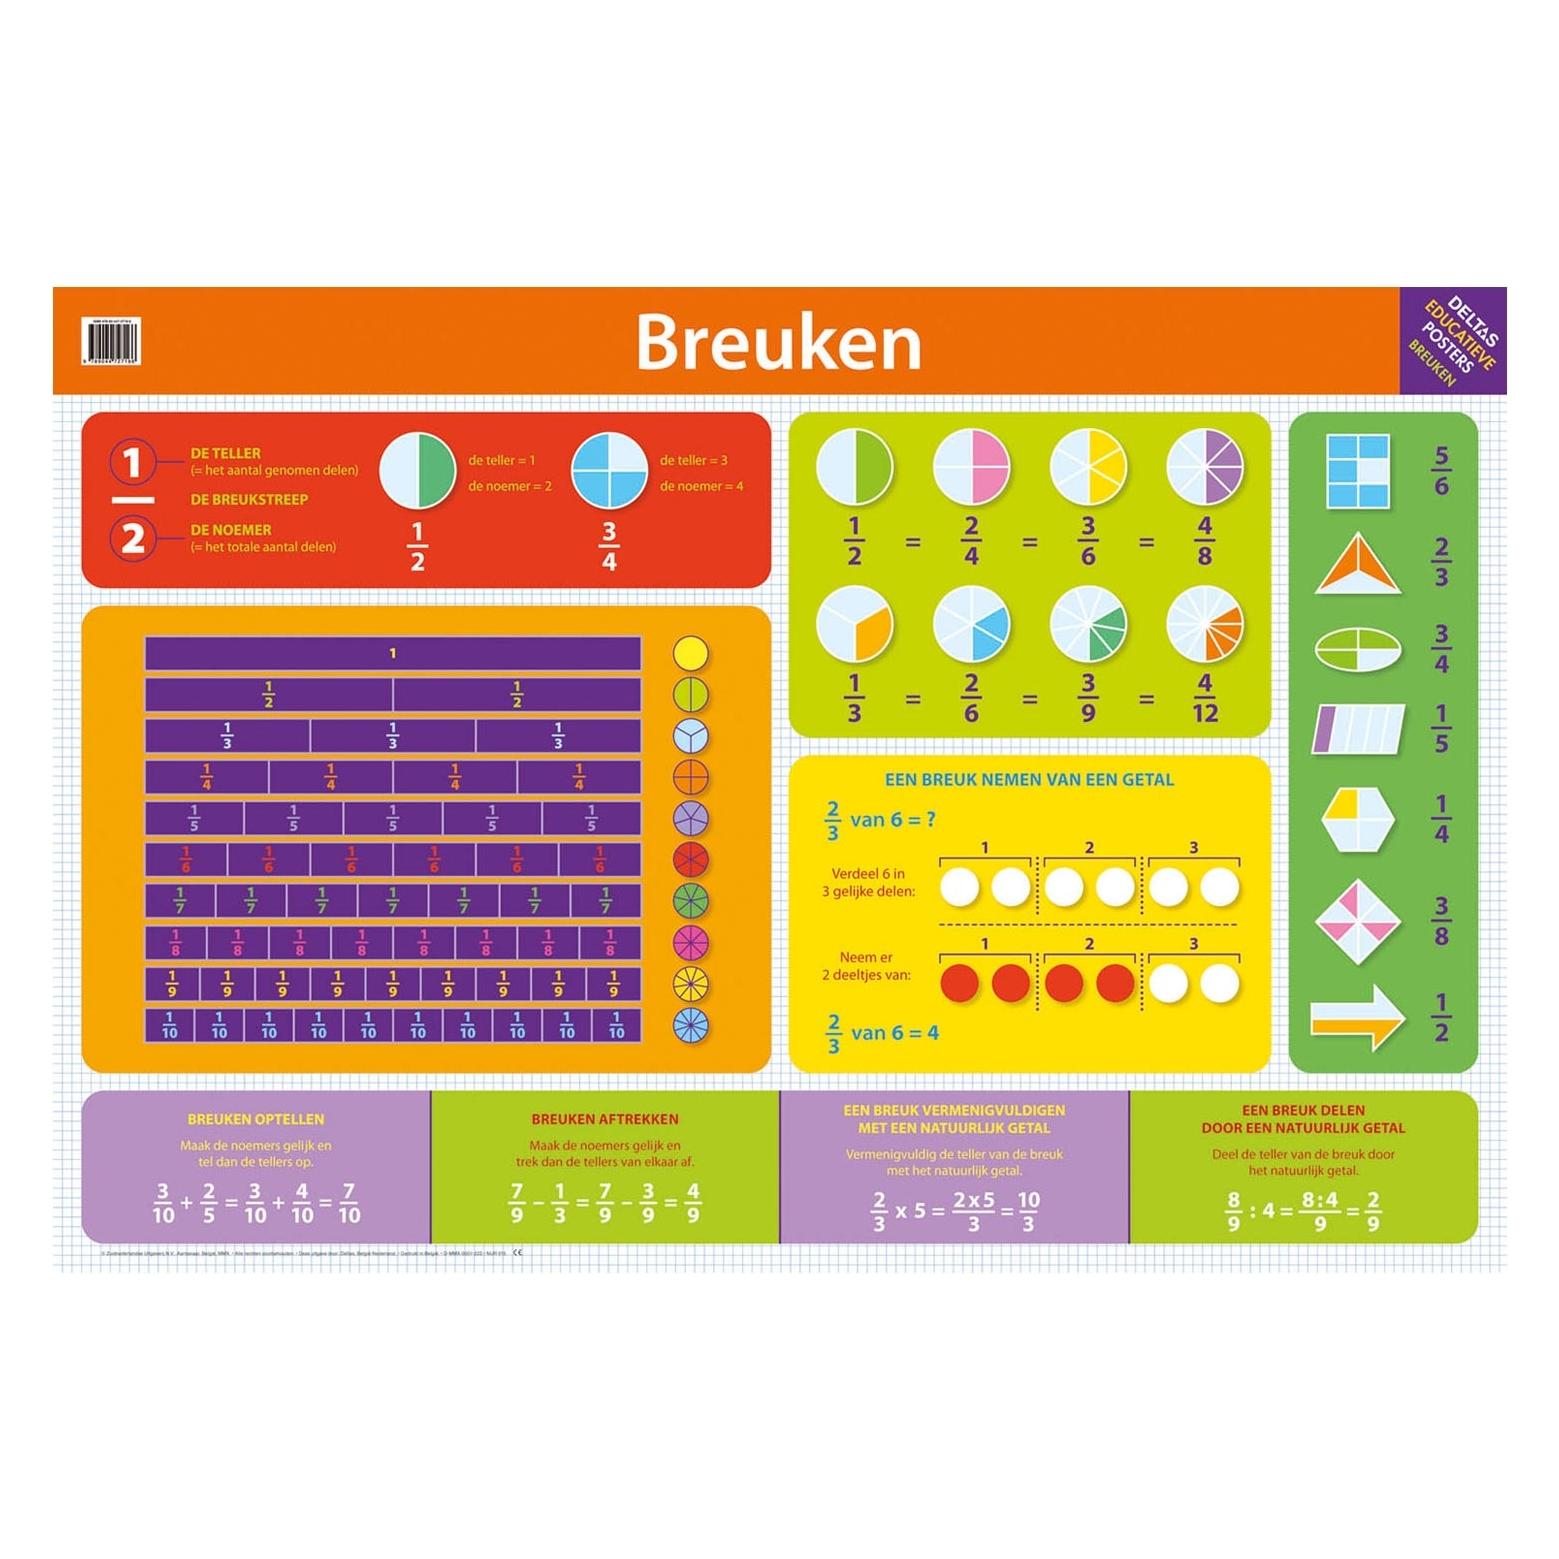
Brüche sind mathematische Ausdrücke, die verwendet werden, um Teile eines Ganzen darzustellen. Sie bestehen aus einem Zähler, der angibt, wie viele Teile vorhanden sind, und einem Nenner, der angibt, in wie viele gleich große Teile das Ganze aufgeteilt ist. Brüche können sowohl als Dezimalzahlen als auch als Prozentsätze ausgedrückt werden. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Haben Brüche Vorgänger und Nachfolger?
Ja, Brüche haben Vorgänger und Nachfolger. Ein Vorgängerbruch ist ein Bruch, der kleiner ist als der gegebene Bruch, während ein Nachfolgerbruch größer ist. Zum Beispiel ist der Vorgängerbruch von 3/4 der Bruch 2/4 (oder 1/2), während der Nachfolgerbruch 4/4 (oder 1) ist. **
Wie multipliziert man Brüche?
Um Brüche zu multiplizieren, multipliziert man einfach die Zähler miteinander und die Nenner miteinander. Das Ergebnis ist dann der neue Bruch mit dem multiplizierten Zähler und Nenner. **
Wie rechnet man Brüche?
Um Brüche zu addieren oder zu subtrahieren, müssen sie den gleichen Nenner haben. Um Brüche zu multiplizieren, multipliziert man die Zähler und die Nenner miteinander. Um Brüche zu dividieren, multipliziert man den ersten Bruch mit dem Kehrwert des zweiten Bruchs. **
Top-Angebote
Produkte zum Begriff Brüche:
-
Kontinuitäten, Zäsuren, Brüche?, FachbücherDisability History Herausgegeben von Gabriele Lingelbach, Elsbeth Bösl und Maren Möhring Welche Ereignisse der deutschen Geschichte nach 1945 können als Momente des Wandels im gesellschaftlichen Umgang mit dem Phänomen „Behinderung“ betrachtet werden? War das Kriegsende 1945 tatsächlich eine Zäsur? Oder sollten andere Geschehnisse, etwa der „Contergan-Skandal“ in den 1960er Jahren, als Wendepunkte angesehen werden? Im interdisziplinären Dialog fragen die Autorinnen und Autoren danach, welche Phasen der Kontinuitäten und der Brüche sich für die Lebenslagen von Menschen mit Behinderungen in Deutschland identifizieren lassen. So entsteht erstmals ein Überblick über die Geschichte von Menschen mit Behinderungen in beiden deutschen Staaten seit 1945.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kontinuitäten und Brüche in der Mitte Europas, FachbücherDem Band liegen drei Orientierungen zugrunde: politische, soziale und kulturelle. Teil 1 geht unter anderem Aspekten der Migration, der Beziehung von Sprache, Religion und Nation sowie aktuellen Fragen des Europäischen Gemeinschaftsrechts nach. In Teil 2 stehen historisch-soziologische Analysen im Vordergrund, beispielsweise die Bewusstseinslage ethnisch-religiöser Gruppierungen sowie theologische Paradigmen und Prozesse der Säkularisierung samt deren politischen Folgen von der Aufklärung bis heute. Teil 3 widmet sich jenen Formen der kulturellen Selbstvergewisserung im 20. Jahrhundert, die in Bereichen der Literatur sowie der bildenden Kunst bestimmend wurden. Besondere Aufmerksamkeit gilt dabei der Beziehung von Form und Inhalt.49,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was sind Brüche?
Brüche sind mathematische Ausdrücke, die verwendet werden, um Teile eines Ganzen darzustellen. Sie bestehen aus einem Zähler, der angibt, wie viele Teile vorhanden sind, und einem Nenner, der angibt, in wie viele gleich große Teile das Ganze aufgeteilt ist. Brüche können sowohl als Dezimalzahlen als auch als Prozentsätze ausgedrückt werden. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Brüche
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Von der Spätantike zum frühen Mittelalter: Kontinuitäten und Brüche, Konzeptionen und Befunde, FachbücherVon der Spätantike zum frühen Mittelalter - das Thema des Bandes betrifft ein klassisches "Problem historischer Periodenbildung". Diskutiert wurde es schon oft und mit ganz unterschiedlichen Ergebnissen, die sich aufgrund bestimmter ideologischer oder nationalistischer Prädipositionen oder ganz spezifischer Fokussierung ergaben. Es geht bei dem Themenkreis also nicht zuletzt um das Problem der Theoriebildung und -kritik. Ziel der Tagung 2007 war es, eine Bilanz der gerade in jüngster Zeit wiederbelebten Forschung über diesen vielschichtigen Transformationsprozess zu bieten - aus historischer, rechtshistorischer, sprachwissenschaftlicher und archäologischer Perspektive.56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brüche - Plädoyer für eine Dynamik des Friedens, Sachbücher von Joseph DeissNach Jahrtausenden des relativen Stillstands erlebte die Menschheit ab Mitte des 18. Jahrhunderts eine Reihe grosser Umwälzungen: bahnbrechende Errungenschaften in Wissenschaft, Technologie und Industrie ermöglichten einen in der Menschheitsgeschichte beispiellosen Aufstieg. Damit einher ging die Transformation von Institutionen und Rechtssystemen sowie eine tiefgreifende Revision moralischer Werte. Aufgrund ihrer Heftigkeit erscheinen diese Entwicklungen als Brüche im Weltgeschehen. Heute verfügen wir über die Mittel, das Wissen und auch die Institutionen, den grossen Menschheitsproblemen zu begegnen. Gleichzeitig gerät unsere Gesellschaft massiv unter Druck: unkontrollierte technologische Innovation, Migration, Klimawandel, aber auch das Erstarken von nationalem Chauvinismus und religiösem Fanatismus schüren Ängste, die der Nährboden sind für moralischen Verfall und das Aufkommen neuer Kriege. Ist die Welt zu Beginn des dritten Jahrtausends, nach 250 Jahren des Fortschritts, im Begriff, abermals einen epochalen Bruch zu erfahren - diesmal aber einen, der uns von der Aufklärung zurück in die Finsternis führt? Joseph Deiss, alt Bundesrat und einstiger Präsident der UNO-Generalversammlung, appelliert nachdrücklich dafür, nicht aufzugeben. Stattdessen sollten wir uns auf unsere hart errungenen Werte des gemeinschaftlichen Miteinanders besinnen, die Institutionen der Völkergemeinschaft neu beleben und eine Dynamik des Friedens in Gang bringen.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Haben Brüche Vorgänger und Nachfolger?
Ja, Brüche haben Vorgänger und Nachfolger. Ein Vorgängerbruch ist ein Bruch, der kleiner ist als der gegebene Bruch, während ein Nachfolgerbruch größer ist. Zum Beispiel ist der Vorgängerbruch von 3/4 der Bruch 2/4 (oder 1/2), während der Nachfolgerbruch 4/4 (oder 1) ist. **
-
Wie multipliziert man Brüche?
Um Brüche zu multiplizieren, multipliziert man einfach die Zähler miteinander und die Nenner miteinander. Das Ergebnis ist dann der neue Bruch mit dem multiplizierten Zähler und Nenner. **
-
Wie rechnet man Brüche?
Um Brüche zu addieren oder zu subtrahieren, müssen sie den gleichen Nenner haben. Um Brüche zu multiplizieren, multipliziert man die Zähler und die Nenner miteinander. Um Brüche zu dividieren, multipliziert man den ersten Bruch mit dem Kehrwert des zweiten Bruchs. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.