Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Brüche
Top-Angebote
Produkte zum Begriff Brüche:
-
Kontinuitäten und Brüche, Fachbücher von Paul MahringerDie Publikation nimmt das hundertjährige Jubiläum des österreichischen Denkmalschutzgesetzes zum Anlass, sich mit der österreichischen Denkmalpflege im Zeitraum von seiner Entstehung 1923 bis zur Unterzeichnung des Staatsvertrags 1955 auseinanderzusetzen. Der Zeitraum vom Ende des Ersten Weltkriegs bis zur Zeit des Wiederaufbaus soll anhand der Kontinuitäten und Brüche Einblicke in die wechselhafte Geschichte der österreichischen Denkmalpflege im Spiegel der Zeitgeschichte geben. Im Zusammenhang mit der Entstehung und Bedeutung des Denkmalschutzgesetzes, mit Vergleichen aus dem Ausland, werden exemplarisch die handelnden Personen und die Praxis der Denkmalpflege in Österreich in diesem Zeitraum beleuchtet.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engler, Wolfgang: BrücheBrüche , Ein ostdeutsches Leben , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Auflage: 2. Auflage, Erscheinungsjahr: 20250312, Produktform: Leinen, Autoren: Engler, Wolfgang, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 272, Themenüberschrift: FICTION / Biographical, Keyword: Annie Ernaux; Autobiographie; DDR; Didier Eribon; Ostdeutschland; edouard louis, Fachschema: Ostdeutschland / Gesellschaft~Psychologie / Sozial~Sozialpsychologie~Psychologie / Person, Persönlichkeit, Ich-Psychologie, Fachkategorie: Biografischer Roman~Sozialpsychologie~Das Selbst, das Ich, Identität und Persönlichkeit, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 125, Höhe: 29, Gewicht: 408, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulreform - Kontinuitäten und Brüche, Fachbücher von Gerd RaddeVieles von dem, was damals durchgesetzt wurde, ist heute Teil des pädagogischen Spektrums der Berliner Schulreform, schreibt Wolfgang Schimmang in seinem mehr als zwei Jahrzehnte umfassenden Beitrag über die Fritz-Karsen-Schule. Er behandelt die Reformen der 20er Jahre und beschreibt eine Zeit, die er als Lehrer in Neukölln-Britz miterlebte. Interessant ist, dass er Linien bis in die Gegenwart zu ziehen versucht. Der zweite Band dieser Schulgeschichte verzichtet auf die Schwierigkeiten, die Historiker beim Umgang mit der Zeitgeschichte kennen. Der Beitrag beginnt und wendet sich danach den Themen zu. Eingeleitet wird der zweite Band deshalb mit einem sachlich begründeten Abschnitt.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
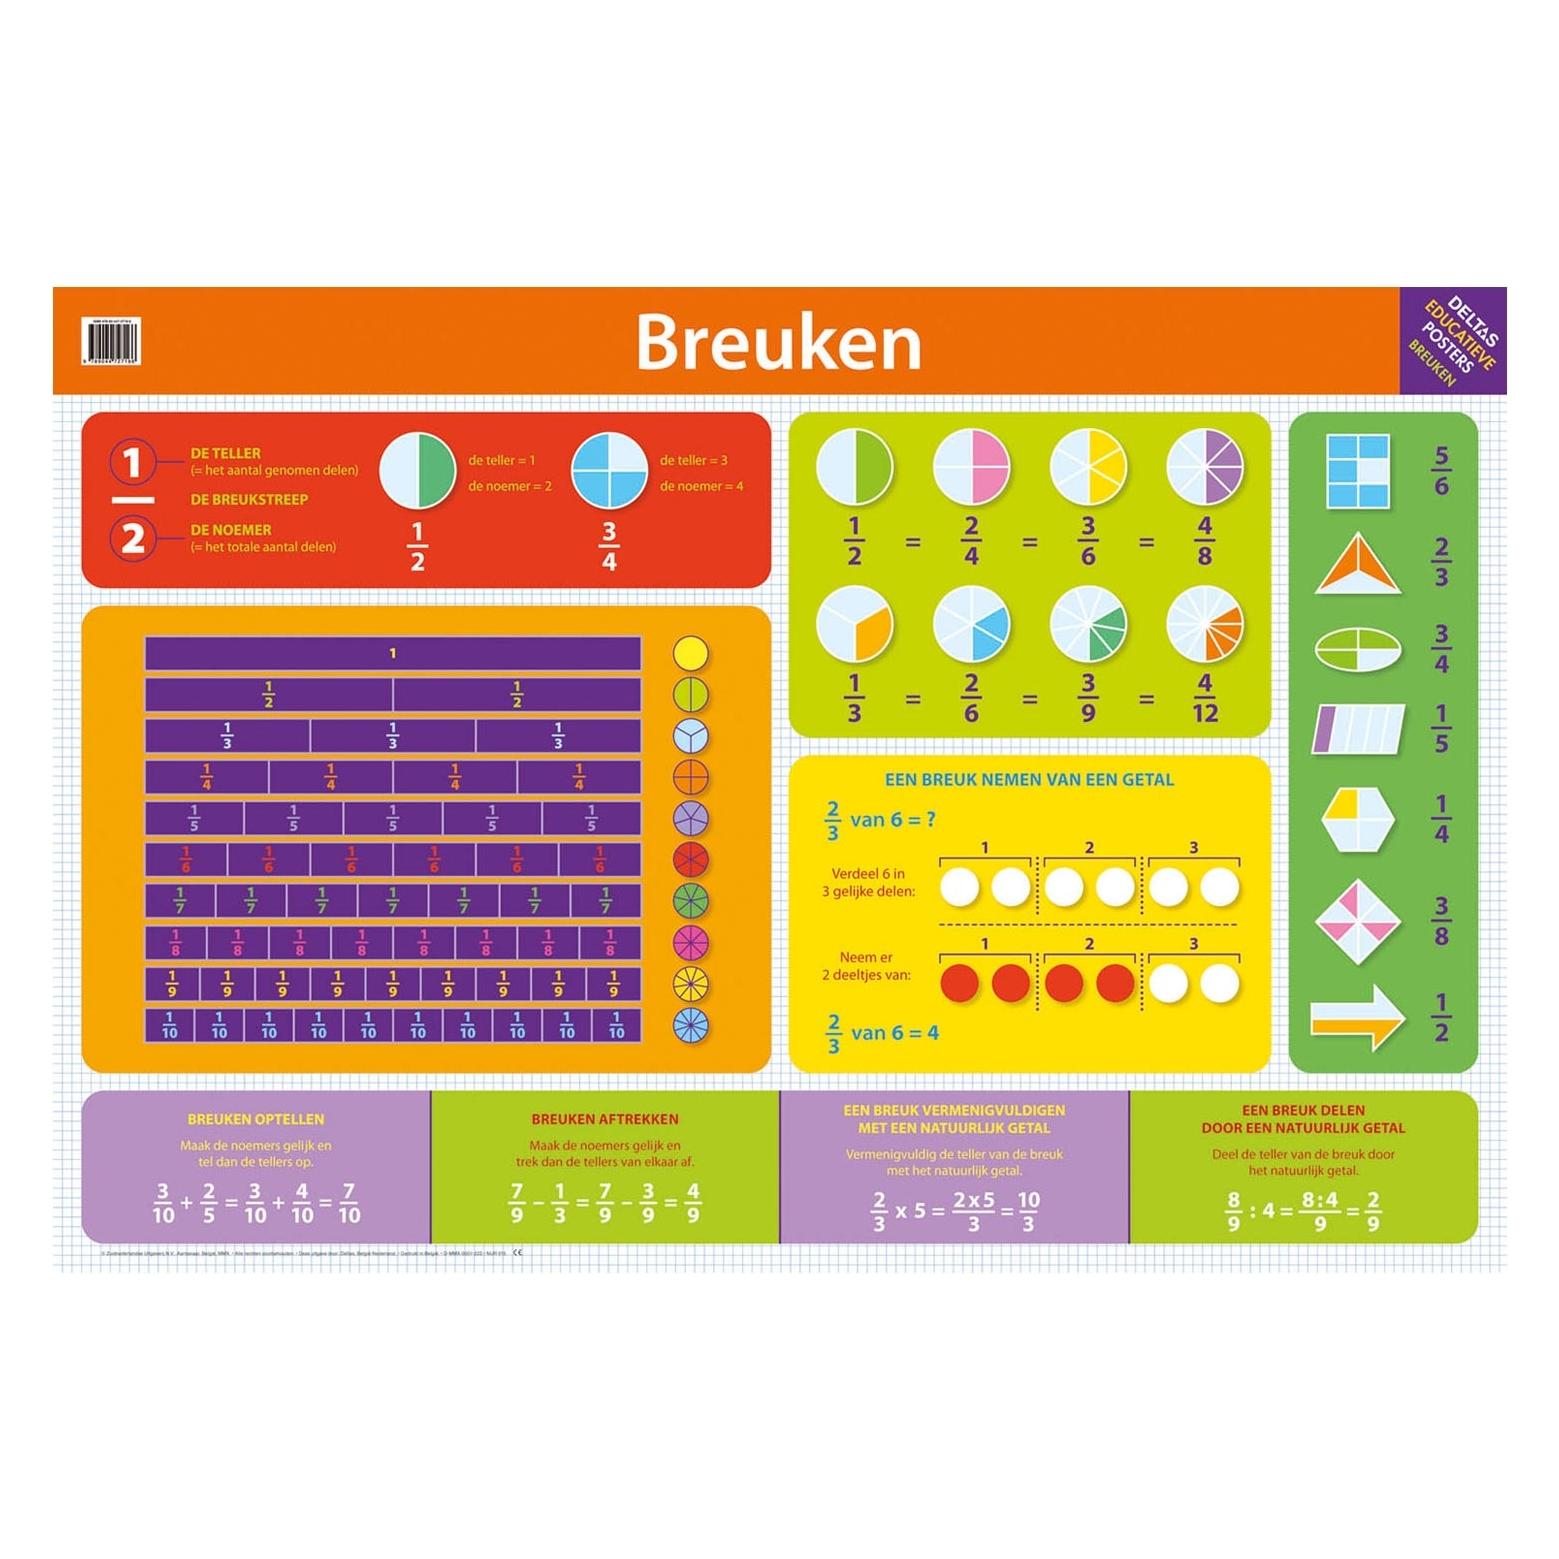
Was sind Brüche?
Brüche sind mathematische Ausdrücke, die verwendet werden, um Teile eines Ganzen darzustellen. Sie bestehen aus einem Zähler, der angibt, wie viele Teile vorhanden sind, und einem Nenner, der angibt, in wie viele gleich große Teile das Ganze aufgeteilt ist. Brüche können sowohl als Dezimalzahlen als auch als Prozentsätze ausgedrückt werden. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Haben Brüche Vorgänger und Nachfolger?
Ja, Brüche haben Vorgänger und Nachfolger. Ein Vorgängerbruch ist ein Bruch, der kleiner ist als der gegebene Bruch, während ein Nachfolgerbruch größer ist. Zum Beispiel ist der Vorgängerbruch von 3/4 der Bruch 2/4 (oder 1/2), während der Nachfolgerbruch 4/4 (oder 1) ist. **
Wie multipliziert man Brüche?
Um Brüche zu multiplizieren, multipliziert man einfach die Zähler miteinander und die Nenner miteinander. Das Ergebnis ist dann der neue Bruch mit dem multiplizierten Zähler und Nenner. **
Wie rechnet man Brüche?
Um Brüche zu addieren oder zu subtrahieren, müssen sie den gleichen Nenner haben. Um Brüche zu multiplizieren, multipliziert man die Zähler und die Nenner miteinander. Um Brüche zu dividieren, multipliziert man den ersten Bruch mit dem Kehrwert des zweiten Bruchs. **
Top-Angebote
Produkte zum Begriff Brüche:
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kontinuitäten und Brüche, Fachbücher von Paul MahringerDie Publikation nimmt das hundertjährige Jubiläum des österreichischen Denkmalschutzgesetzes zum Anlass, sich mit der österreichischen Denkmalpflege im Zeitraum von seiner Entstehung 1923 bis zur Unterzeichnung des Staatsvertrags 1955 auseinanderzusetzen. Der Zeitraum vom Ende des Ersten Weltkriegs bis zur Zeit des Wiederaufbaus soll anhand der Kontinuitäten und Brüche Einblicke in die wechselhafte Geschichte der österreichischen Denkmalpflege im Spiegel der Zeitgeschichte geben. Im Zusammenhang mit der Entstehung und Bedeutung des Denkmalschutzgesetzes, mit Vergleichen aus dem Ausland, werden exemplarisch die handelnden Personen und die Praxis der Denkmalpflege in Österreich in diesem Zeitraum beleuchtet.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engler, Wolfgang: BrücheBrüche , Ein ostdeutsches Leben , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Auflage: 2. Auflage, Erscheinungsjahr: 20250312, Produktform: Leinen, Autoren: Engler, Wolfgang, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 272, Themenüberschrift: FICTION / Biographical, Keyword: Annie Ernaux; Autobiographie; DDR; Didier Eribon; Ostdeutschland; edouard louis, Fachschema: Ostdeutschland / Gesellschaft~Psychologie / Sozial~Sozialpsychologie~Psychologie / Person, Persönlichkeit, Ich-Psychologie, Fachkategorie: Biografischer Roman~Sozialpsychologie~Das Selbst, das Ich, Identität und Persönlichkeit, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 125, Höhe: 29, Gewicht: 408, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was sind Brüche?
Brüche sind mathematische Ausdrücke, die verwendet werden, um Teile eines Ganzen darzustellen. Sie bestehen aus einem Zähler, der angibt, wie viele Teile vorhanden sind, und einem Nenner, der angibt, in wie viele gleich große Teile das Ganze aufgeteilt ist. Brüche können sowohl als Dezimalzahlen als auch als Prozentsätze ausgedrückt werden. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Brüche
-
Schulreform - Kontinuitäten und Brüche, Fachbücher von Gerd RaddeVieles von dem, was damals durchgesetzt wurde, ist heute Teil des pädagogischen Spektrums der Berliner Schulreform, schreibt Wolfgang Schimmang in seinem mehr als zwei Jahrzehnte umfassenden Beitrag über die Fritz-Karsen-Schule. Er behandelt die Reformen der 20er Jahre und beschreibt eine Zeit, die er als Lehrer in Neukölln-Britz miterlebte. Interessant ist, dass er Linien bis in die Gegenwart zu ziehen versucht. Der zweite Band dieser Schulgeschichte verzichtet auf die Schwierigkeiten, die Historiker beim Umgang mit der Zeitgeschichte kennen. Der Beitrag beginnt und wendet sich danach den Themen zu. Eingeleitet wird der zweite Band deshalb mit einem sachlich begründeten Abschnitt.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kontinuitäten und Brüche in der Mitte Europas, FachbücherDem Band liegen drei Orientierungen zugrunde: politische, soziale und kulturelle. Teil 1 geht unter anderem Aspekten der Migration, der Beziehung von Sprache, Religion und Nation sowie aktuellen Fragen des Europäischen Gemeinschaftsrechts nach. In Teil 2 stehen historisch-soziologische Analysen im Vordergrund, beispielsweise die Bewusstseinslage ethnisch-religiöser Gruppierungen sowie theologische Paradigmen und Prozesse der Säkularisierung samt deren politischen Folgen von der Aufklärung bis heute. Teil 3 widmet sich jenen Formen der kulturellen Selbstvergewisserung im 20. Jahrhundert, die in Bereichen der Literatur sowie der bildenden Kunst bestimmend wurden. Besondere Aufmerksamkeit gilt dabei der Beziehung von Form und Inhalt.49,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Haben Brüche Vorgänger und Nachfolger?
Ja, Brüche haben Vorgänger und Nachfolger. Ein Vorgängerbruch ist ein Bruch, der kleiner ist als der gegebene Bruch, während ein Nachfolgerbruch größer ist. Zum Beispiel ist der Vorgängerbruch von 3/4 der Bruch 2/4 (oder 1/2), während der Nachfolgerbruch 4/4 (oder 1) ist. **
-
Wie multipliziert man Brüche?
Um Brüche zu multiplizieren, multipliziert man einfach die Zähler miteinander und die Nenner miteinander. Das Ergebnis ist dann der neue Bruch mit dem multiplizierten Zähler und Nenner. **
-
Wie rechnet man Brüche?
Um Brüche zu addieren oder zu subtrahieren, müssen sie den gleichen Nenner haben. Um Brüche zu multiplizieren, multipliziert man die Zähler und die Nenner miteinander. Um Brüche zu dividieren, multipliziert man den ersten Bruch mit dem Kehrwert des zweiten Bruchs. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.