Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Welche Reihenfolge ist korrekt: 2ca oder ca2?
Die korrekte Reihenfolge ist "ca2". In der Regel werden Zahlen am Ende einer Kombination platziert. **
Wie wird aus einem "ca" ein "ca2"?
Um aus einem "ca" ein "ca2" zu machen, muss man einfach die Ziffer "2" an das Ende des Wortes hinzufügen. Dadurch wird das Wort "ca" zu "ca2". **

Ähnliche Suchbegriffe für Ca2
Top-Angebote
Produkte zum Begriff Ca2:
-
Sonifex RM-CA2 Reference MonitorSonifex RM-CA2 Referenzmonitor, mit 2 LED Bargraphmeter, 2 analoge Stereoeingänge, integriertes hochwertiges 3-Weg Lautsprechersystem mit aktiver Weiche auf DSP-Basis, 19", 1HE, "Phase Meter"-LED zeigt die Kanal-Korrelation sowie Phasenfehler an1398,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
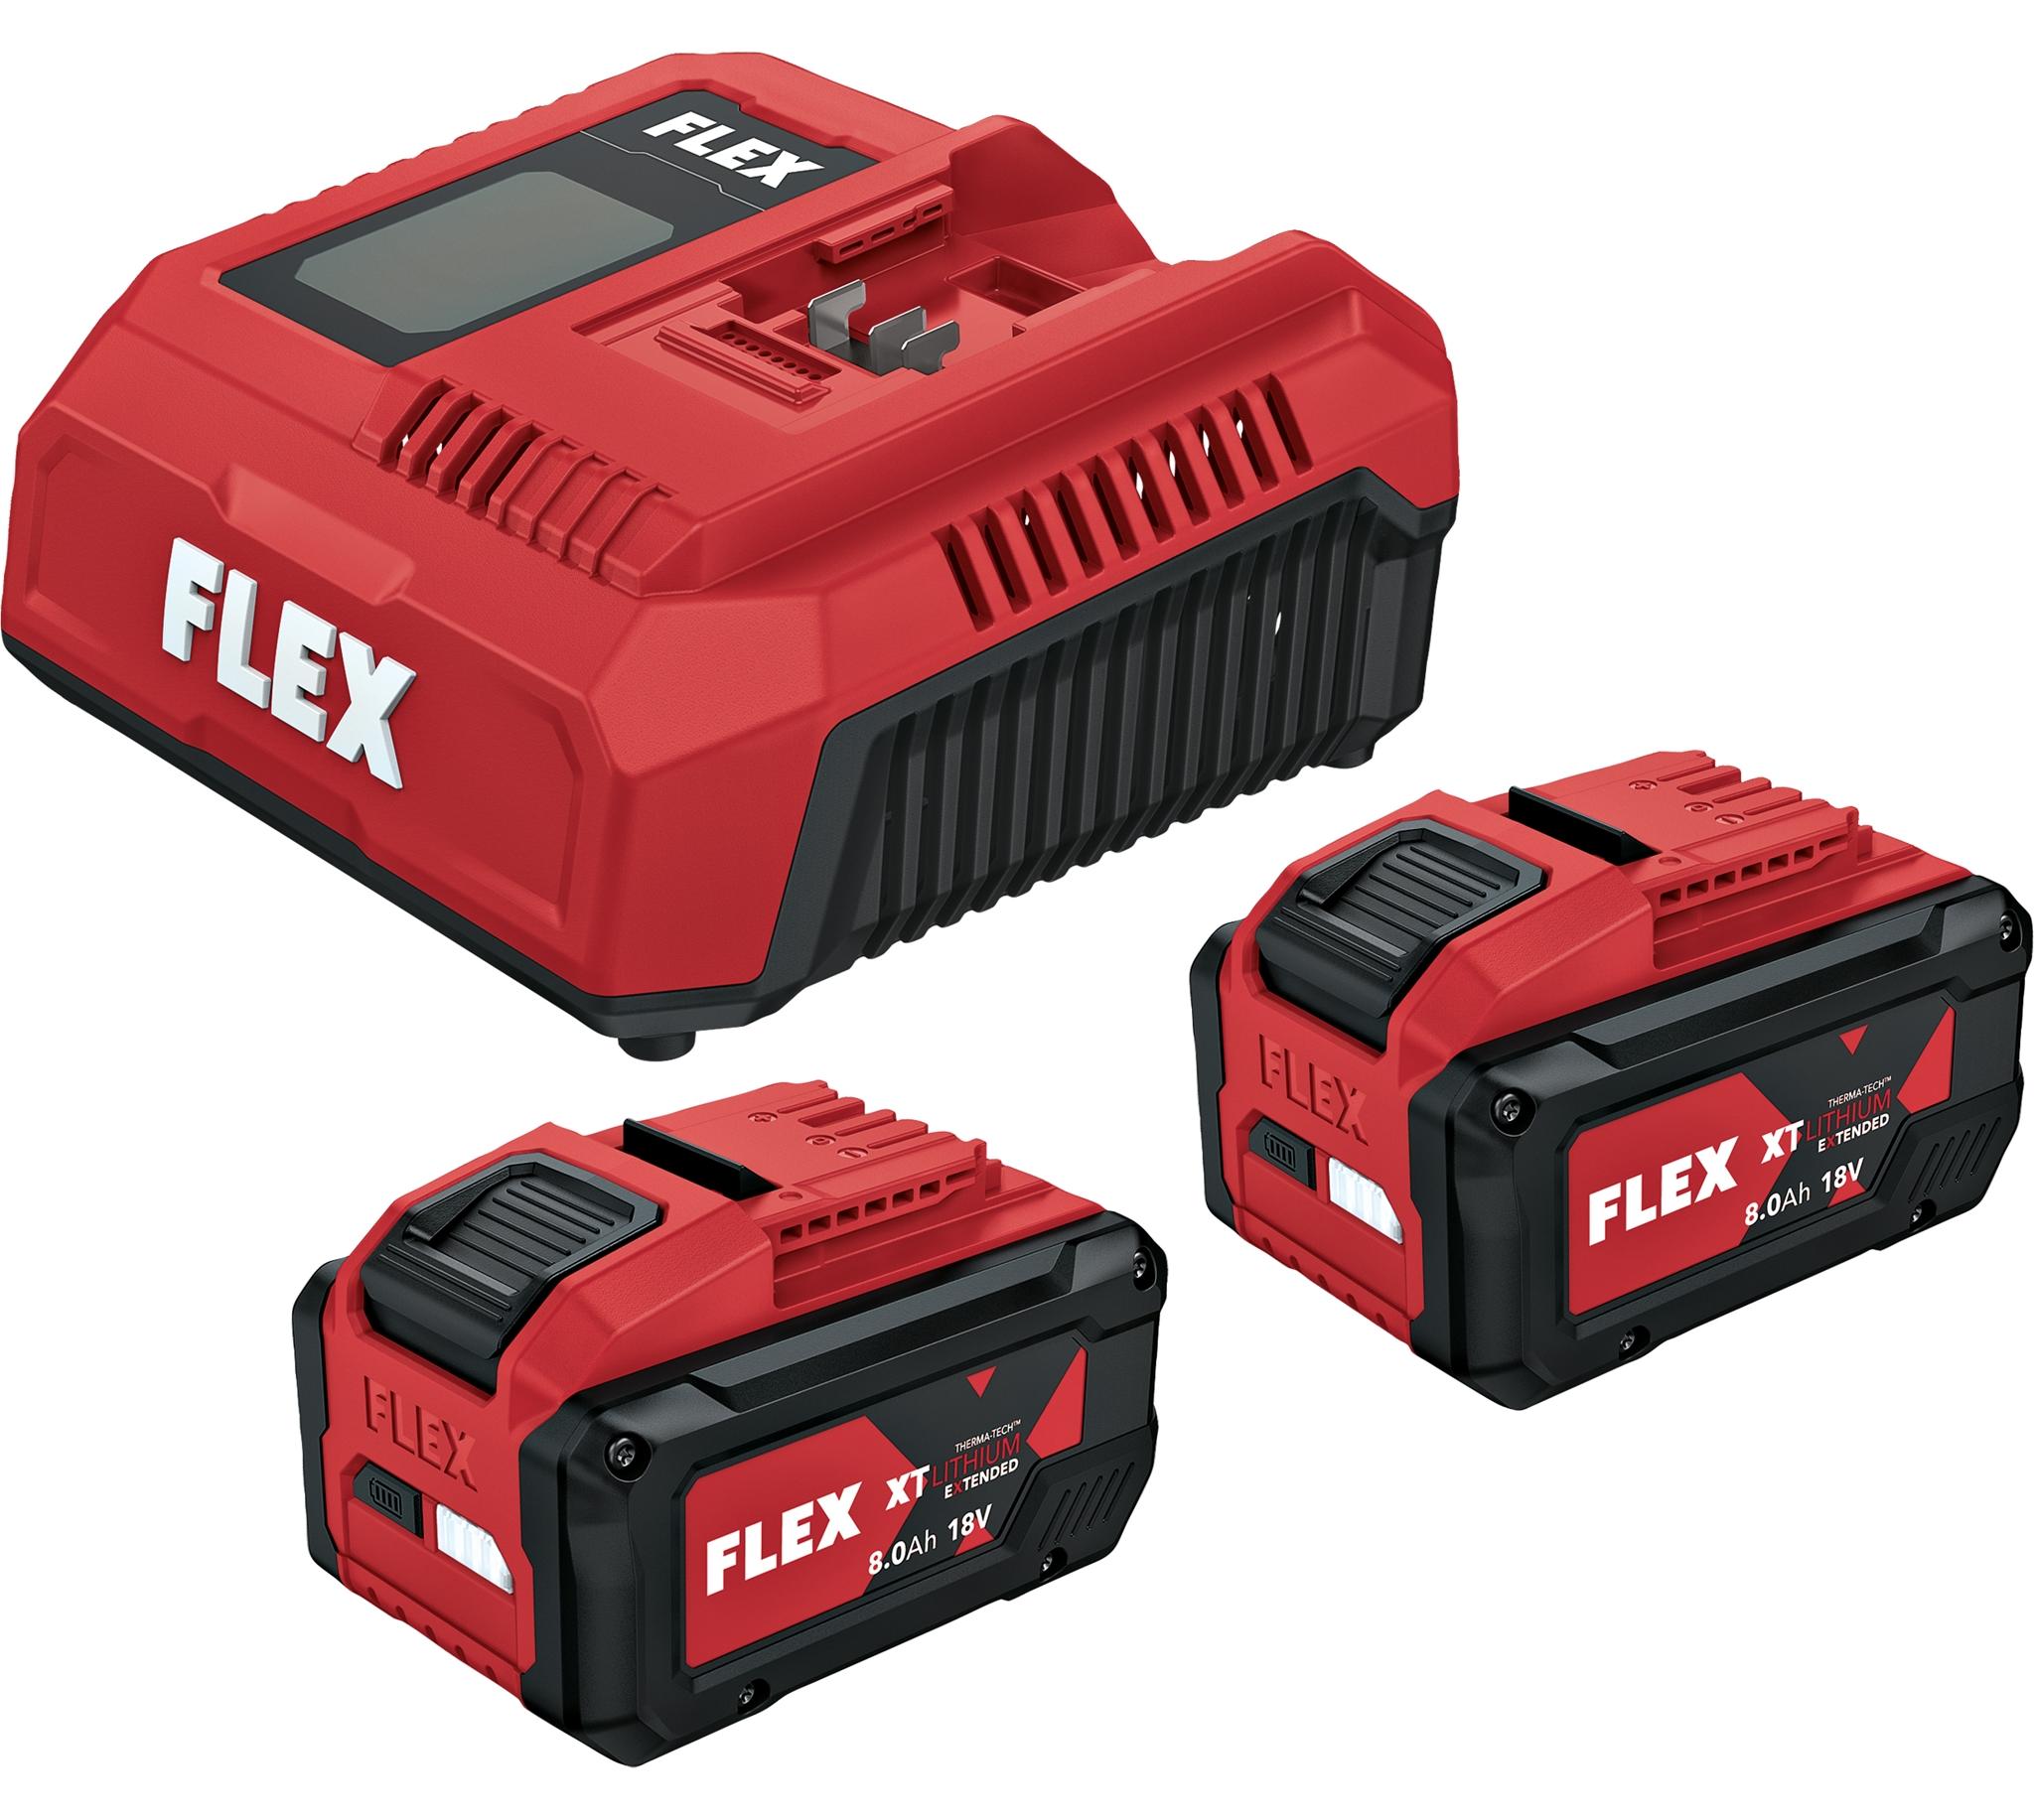
FLEX Power Set 18-88 XT CA2 P-Set 18-88 XT CA2 535896Flex Akku-Starter Set Power P-Set 18-88 XT CA2Set bestehend aus einem Ladegerät CA2 12/18 230/CEE und zwei Akku-Packs Li-XT 18 V Tabless AP 18/8.0.Ladegerät CA2 12/18 230/CEE:Zum Laden von 12 und 18 V Akkupacks. Mit großformatigem LED Farb-Display für Batteriediagnostik, Ladedauer und -zustand. Ladezeit 12 V ca. 40 min. für 2,5/4,0 Ah, ca. 48 min für 5,0 Ah.18 V ca 40 min für 2.5 Ah, ca. 30/39 min für 4.0 Ah/5.0 Ah und ca. 25/45 min für 4.0 XT/8.0 XT. Durch ein spezielles Ladeverfahren werden 80% der Ladekapazität bei 18V nach ca. 15/25/32 min. für 4.0/5.0/8.0 Ah erreicht. Mit integrierter Akkupackkühlung, Überhitzungs-, Entladungs- und Überlastschutz. Inklusive Löcher zu Montage an der Wand und zum Aufhängen am StackPack Schienensystem.Akku Tabless AP 18/8.0 XTLeistungsstarker Akku-Pack Li-Ion 18 V XT. Durch neue Tabless Zelltechnologie wird eine signifikante Leistungs- und Laufzeitsteigerung erzielt, wodurch dieser Akku ideal geeignet ist für Maschinen, welche höhere Ströme ziehen un399,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie reagiert CaCO3 mit H2O zu CO2, Ca2+ und 2HCO3- genau?
Bei der Reaktion von CaCO3 mit H2O entsteht CO2, Ca2+ und 2HCO3-. Das Calciumcarbonat (CaCO3) reagiert mit Wasser (H2O) zu Calciumionen (Ca2+), Kohlendioxid (CO2) und Hydrogencarbonat-Ionen (HCO3-). Diese Reaktion wird auch als Hydrolyse bezeichnet. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **


Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Top-Angebote
Produkte zum Begriff Ca2:
-
Sonifex RM-CA2 Reference MonitorSonifex RM-CA2 Referenzmonitor, mit 2 LED Bargraphmeter, 2 analoge Stereoeingänge, integriertes hochwertiges 3-Weg Lautsprechersystem mit aktiver Weiche auf DSP-Basis, 19", 1HE, "Phase Meter"-LED zeigt die Kanal-Korrelation sowie Phasenfehler an1398,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Reihenfolge ist korrekt: 2ca oder ca2?
Die korrekte Reihenfolge ist "ca2". In der Regel werden Zahlen am Ende einer Kombination platziert. **
-
Wie wird aus einem "ca" ein "ca2"?
Um aus einem "ca" ein "ca2" zu machen, muss man einfach die Ziffer "2" an das Ende des Wortes hinzufügen. Dadurch wird das Wort "ca" zu "ca2". **
-
Wie reagiert CaCO3 mit H2O zu CO2, Ca2+ und 2HCO3- genau?
Bei der Reaktion von CaCO3 mit H2O entsteht CO2, Ca2+ und 2HCO3-. Das Calciumcarbonat (CaCO3) reagiert mit Wasser (H2O) zu Calciumionen (Ca2+), Kohlendioxid (CO2) und Hydrogencarbonat-Ionen (HCO3-). Diese Reaktion wird auch als Hydrolyse bezeichnet. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Ähnliche Suchbegriffe für Ca2
-
FLEX Power Set 18-88 XT CA2 P-Set 18-88 XT CA2 535896Flex Akku-Starter Set Power P-Set 18-88 XT CA2Set bestehend aus einem Ladegerät CA2 12/18 230/CEE und zwei Akku-Packs Li-XT 18 V Tabless AP 18/8.0.Ladegerät CA2 12/18 230/CEE:Zum Laden von 12 und 18 V Akkupacks. Mit großformatigem LED Farb-Display für Batteriediagnostik, Ladedauer und -zustand. Ladezeit 12 V ca. 40 min. für 2,5/4,0 Ah, ca. 48 min für 5,0 Ah.18 V ca 40 min für 2.5 Ah, ca. 30/39 min für 4.0 Ah/5.0 Ah und ca. 25/45 min für 4.0 XT/8.0 XT. Durch ein spezielles Ladeverfahren werden 80% der Ladekapazität bei 18V nach ca. 15/25/32 min. für 4.0/5.0/8.0 Ah erreicht. Mit integrierter Akkupackkühlung, Überhitzungs-, Entladungs- und Überlastschutz. Inklusive Löcher zu Montage an der Wand und zum Aufhängen am StackPack Schienensystem.Akku Tabless AP 18/8.0 XTLeistungsstarker Akku-Pack Li-Ion 18 V XT. Durch neue Tabless Zelltechnologie wird eine signifikante Leistungs- und Laufzeitsteigerung erzielt, wodurch dieser Akku ideal geeignet ist für Maschinen, welche höhere Ströme ziehen un399,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flex Akku-Starter Set Power P-Set 18-55 CA2 2 x Akku AP 18/5.0 + CA2 12/18 230/CEEFlex Akku-Starter Set Power P-Set 18-55 CA2 Set bestehend aus einem Ladegerät CA2 12/18 230/CEE und zwei Akku-Packs 5,0 Ah 18,0 V. Ladegerät CA2 12/18 230/CEE: Zum Laden von 12 und 18 V Akkupacks. Mit großformatigem LED Farb-Display für Batteriediagnostik, Ladedauer und -zustand. Ladezeit 12 V ca. 40 min. für 2,5/4,0 Ah, ca. 48 min für 5,0 Ah.18 V ca 40 min für 2.5 Ah, ca. 30/39 min für 4.0 Ah/5.0 Ah und ca. 25/45 min für 4.0 XT/8.0 XT. Durch ein spezielles Ladeverfahren werden 80% der Ladekapazität bei 18V nach ca. 15/25/32 min. für 4.0/5.0/8.0 Ah erreicht. Mit integrierter Akkupackkühlung, Überhitzungs-, Entladungs- und Überlastschutz. Inklusive Löcher zu Montage an der Wand und zum Aufhängen am StackPack Schienensystem. Akku AP 18/5.0: Akku-Pack Li-Ion 18 V mit integriertem Lade- und Entladeschutz, Ladezustandsanzeige, Staub- und Spritzwasserschutz. Die patentierte Therma-Tech Technologie absorbiert entstehende Hitze und schützt so die Akkuzellen, wodurch die Lebensdauer und Effizienz des Akkus enorm verbessert werden. Das Electronic Management System (EMS) regelt die Kommunikation und optimiert die Akku- und Werkzeugleistung bei gleichzeitiger Sicherheit des Systems. Soft-Grip Oberflächen am Gehäuse sorgen für perfekten Grip in der Anwendung.199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.