Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Gibt es einen Unterschied zwischen dem Neato D8, D9 und D10?
Ja, es gibt Unterschiede zwischen dem Neato D8, D9 und D10. Der Hauptunterschied liegt in der Leistung und der Ausstattung. Der D10 verfügt über die höchste Saugleistung und die fortschrittlichsten Funktionen wie Laser-Navigation und No-Go-Linien. Der D9 liegt in Bezug auf die Leistung und Ausstattung zwischen dem D8 und dem D10. Der D8 ist das Einstiegsmodell mit etwas geringerer Saugleistung und weniger Funktionen. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für D10
Top-Angebote
Produkte zum Begriff D10:
-
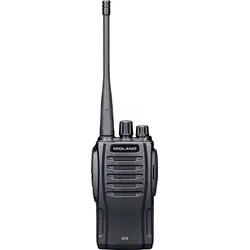
MIDLAND D10 - Funkgerät, D10, IP54Midland D10 Digitales DMR446 Funkgerät Dual Modus Betrieb - Digital und Analog bis zu 50 Stunden Akkulaufzeit bis zu 14 Km Reichweite vertrauliche Kommunikation durch Scrambler-Verschlüsselung Midland D10: Das erste DMR446-Funkgerät für Profis und Outdoor-Fans Das Midland D10 verbindet digitale Technologie mit einfacher Handhabung und setzt neue Standards für Funkkommunikation. Ganz gleich, ob im Job oder bei Outdoor-Abenteuern - Das D10 ist die ideale Lösung für alle, die Wert auf Zuverlässigkeit, Flexibilität und modernste Technologien legen. Highlights des Midland D10 dual Mode Betrieb - Digital und Analog in einem Gerät. Nahtloser Wechsel zwischen digitalem (DMR) und analogem (PMR) Modus sorgt für maximale Kompatibilität mit bestehenden Funkgeräten. bis zu 50 Stunden Akkulaufzeit - Der leistungsstarke 2600-mAh-Lithium-Ionen-Akku hält im Digitalmodus bis zu 50 Stunden - ideal für lange Einsätze ohne Nachladen. verbesserte Reichweite - Mit bis zu 14 Km Reichweite und einer bis zu 30% größeren Abdeckung im Vergleich zu analogen Geräten bleiben Sie immer verbunden. kristallklarer Ton - Erleben Sie überragende Sprachqualität, selbst bei größerer Entfernung oder schwierigeren Bedingungen. sicherheit und Datenschutz - Dank Scrambler-Verschlüsselung, Geheimcode und anpassbarer IDs bleiben Ihre Gespräche stets vertraulich. robust und regenfest - Das IP54 zertifizierte Gehäuse schütz vor Spritzwasser, Staub und Stößen - für den Einsatz in jeder Umgebung. Lizenzfreie Nutzung - Das Midland D10 arbeitet auf kostenlosen PMR446-Frequenzen und erfordert keine zusätzliche Genehmigung. das perfekte Funkgerät für jede Situation - Ob Sie ein Profi in der Sicherheitsbranche sind oder ein Outdoor-Abenteurer, das Midland D10 überzeugt durch langlebige Leistung, Vielseitigkeit und einfachste Bedienung. Jetzt das Midland D10 entdecken und in die Zukunft der Funkkommunikation starten! Technische Daten: Frequenzbereich 446/446,2 MHz bis zu 256 Kanäle kristallklare Kommunikation Reichweite bis zu 14 km (Digitalfunk) 7,4 V 2600 mAh Li-Ionen-Akku Digitale Akkulaufzeit bis zu 50 Stunden Geschützt nach IP54 Sprachansagen 50 CTCSS-Töne (analoges Band) DCS-Codes: 116 "N" + 116 "I" (analoges Band) 11 vordefinierte und anpassbare Scrambler-Codes 1,3K bis 4,1K automatische Batteriesparschaltung Motorola-kompatibler AMBE2C-VOCODER Lieferumfang: D10 Funkgerät mit Gürtelclip 2600 mAh Lithium-Ionen-Akku Standlader Programmierkabel USB-A/USB-C-Ladekabel199,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **


Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff D10:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MIDLAND D10 - Funkgerät, D10, IP54Midland D10 Digitales DMR446 Funkgerät Dual Modus Betrieb - Digital und Analog bis zu 50 Stunden Akkulaufzeit bis zu 14 Km Reichweite vertrauliche Kommunikation durch Scrambler-Verschlüsselung Midland D10: Das erste DMR446-Funkgerät für Profis und Outdoor-Fans Das Midland D10 verbindet digitale Technologie mit einfacher Handhabung und setzt neue Standards für Funkkommunikation. Ganz gleich, ob im Job oder bei Outdoor-Abenteuern - Das D10 ist die ideale Lösung für alle, die Wert auf Zuverlässigkeit, Flexibilität und modernste Technologien legen. Highlights des Midland D10 dual Mode Betrieb - Digital und Analog in einem Gerät. Nahtloser Wechsel zwischen digitalem (DMR) und analogem (PMR) Modus sorgt für maximale Kompatibilität mit bestehenden Funkgeräten. bis zu 50 Stunden Akkulaufzeit - Der leistungsstarke 2600-mAh-Lithium-Ionen-Akku hält im Digitalmodus bis zu 50 Stunden - ideal für lange Einsätze ohne Nachladen. verbesserte Reichweite - Mit bis zu 14 Km Reichweite und einer bis zu 30% größeren Abdeckung im Vergleich zu analogen Geräten bleiben Sie immer verbunden. kristallklarer Ton - Erleben Sie überragende Sprachqualität, selbst bei größerer Entfernung oder schwierigeren Bedingungen. sicherheit und Datenschutz - Dank Scrambler-Verschlüsselung, Geheimcode und anpassbarer IDs bleiben Ihre Gespräche stets vertraulich. robust und regenfest - Das IP54 zertifizierte Gehäuse schütz vor Spritzwasser, Staub und Stößen - für den Einsatz in jeder Umgebung. Lizenzfreie Nutzung - Das Midland D10 arbeitet auf kostenlosen PMR446-Frequenzen und erfordert keine zusätzliche Genehmigung. das perfekte Funkgerät für jede Situation - Ob Sie ein Profi in der Sicherheitsbranche sind oder ein Outdoor-Abenteurer, das Midland D10 überzeugt durch langlebige Leistung, Vielseitigkeit und einfachste Bedienung. Jetzt das Midland D10 entdecken und in die Zukunft der Funkkommunikation starten! Technische Daten: Frequenzbereich 446/446,2 MHz bis zu 256 Kanäle kristallklare Kommunikation Reichweite bis zu 14 km (Digitalfunk) 7,4 V 2600 mAh Li-Ionen-Akku Digitale Akkulaufzeit bis zu 50 Stunden Geschützt nach IP54 Sprachansagen 50 CTCSS-Töne (analoges Band) DCS-Codes: 116 "N" + 116 "I" (analoges Band) 11 vordefinierte und anpassbare Scrambler-Codes 1,3K bis 4,1K automatische Batteriesparschaltung Motorola-kompatibler AMBE2C-VOCODER Lieferumfang: D10 Funkgerät mit Gürtelclip 2600 mAh Lithium-Ionen-Akku Standlader Programmierkabel USB-A/USB-C-Ladekabel199,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es einen Unterschied zwischen dem Neato D8, D9 und D10?
Ja, es gibt Unterschiede zwischen dem Neato D8, D9 und D10. Der Hauptunterschied liegt in der Leistung und der Ausstattung. Der D10 verfügt über die höchste Saugleistung und die fortschrittlichsten Funktionen wie Laser-Navigation und No-Go-Linien. Der D9 liegt in Bezug auf die Leistung und Ausstattung zwischen dem D8 und dem D10. Der D8 ist das Einstiegsmodell mit etwas geringerer Saugleistung und weniger Funktionen. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für D10
-
Aurum D10 Ferr Sid D10 8 MLWichtige Hinweise (Pflichtangaben): Aurum D10/Ferrum sidereum D10 aa, Flüssige Verdünnung zur Injektion. Anwendungsgebiete: Gemäß der anthroposopischen Menschen- und Naturerkenntnis gehört zu den Anwendungsgebieten die Anregung der Ich-geführten Willenstätigkeit durch Harmonisierung des Rhythmischen Systems bei psycho-physischen Versagenszuständen, z.B. Lampenfieber, Platzangst, Erschöpfung, depressive Verstimmung. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Aurum D10/Ferrum sidereum D10 aa, Flüssige Verdünnung zur Injektion Wirkstoffe: Aurum metallicum praeparatum Dil. D10 aquos., Ferrum sidereum Dil. D10 aquos. Liebe Patientin, lieber Patient, bitte lesen Sie die gesamte Packungsbeilage sorgfältig durch, bevor Sie mit der Anwendung dieses Arzneimittels beginnen, denn sie enthält wichtige Informationen für Sie. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Dieses Arzneimittel wurde Ihnen persönlich verschrieben und sollte deshalb nicht an Dritte weitergegeben werden. Wenn Sie weitere Fragen haben, wenden Sie sich bitte an Ihren Arzt oder Apotheker. Die Packungsbeilage beinhaltet: WAS IST AURUM D10/FERRUM SIDEREUM D10 AA UND WOFÜR WIRD ES ANGEWENDET? WAS MÜSSEN SIE VOR DER ANWENDUNG VON AURUM D10/FERRUM SIDEREUM D10 AA BEACHTEN? WIE IST AURUM D10/FERRUM SIDEREUM D10 AA ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WAS IST SONST NOCH WICHTIG? 1. WAS IST AURUM D10/FERRUM SIDEREUM D10 AA UND WOFÜR WIRD ES ANGEWENDET? Aurum D10/Ferrum sidereum D10 aa ist ein anthroposophisches Arzneimittel. Anwendungsgebiete: Gemäß der anthroposopischen Menschen- und Naturerkenntnis gehört zu den Anwendungsgebieten die Anregung der Ich-geführten Willenstätigkeit durch Harmonisierung des Rhythmischen Systems bei psycho-physischen Versagenszuständen, z.B. Lampenfieber, Platzangst, Erschöpfung, depressive Verstimmung. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON AURUM D10/FERRUM SIDEREUM D10 AA BEACHTEN? Gegenanzeigen: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung: Die Anwendung des Arzneimittels sollte nicht ohne ärztlichen Rat erfolgen und ersetzt nicht andere vom Arzt verordnete Arzneimittel. Bei anhaltenden oder unklaren Beschwerden suchen Sie bitte einen Arzt auf. Kinder: Bei Kindern unter 6 Jahren soll Aurum D10/Ferrum sidereum D10 aa nicht angewendet werden, da keine ausreichend dokumentierten Erfahrungen vorliegen. Die Anwendung des Arzneimittels bei Schulkindern und Jugendlichen sollte nicht ohne ärztlichen Rat erfolgen und ersetzt nicht andere vom Arzt verordnete Arzneimittel. Schwangerschaft und Stillzeit: Wie alle Arzneimittel sollte Aurum D10/Ferrum sidereum D10 aa in Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Wechselwirkungen mit anderen Arzneimitteln: Keine bekannt. Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel anwenden bzw. vor kurzem angewendet haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. 3. WIE IST AURUM D10/FERRUM SIDEREUM D10 AA ANZUWENDEN? Wenden Sie Aurum D10/Ferrum sidereum D10 aa immer genau nach der Anweisung Ihres Arztes an. Falls vom Arzt nicht anders verordnet, ist die übliche Dosis: Erwachsene erhalten 2 mal wöchentlich bis 1 mal täglich 1 ml subcutan injiziert. Bitte beachten Sie die Anwendungshinweise. Die Dosierung für Kinder ab 6 Jahren wird vom behandelnden Arzt festgelegt. Die subcutane Injektion erfolgt in der Regel in den Oberschenkel oder die Oberarmaußenseite bzw. in die Bauchregion. Nach Säuberung der Einstichstelle (z.B. durch Abreiben mit 70%igem Alkohol) eine Hautfalte bilden und die Injektionsnadel schräg einstechen. Den Spritzenstempel leicht zurückziehen. Sollte Blut erscheinen, wurde ein Blutgefäß getroffen. Die Injektion in diesem Fall an einer anderen Stelle wiederholen. Wenn kein Blut erscheint, langsam injizieren, anschließend die Nadel herausziehen und auf die Einstichstelle kurz mit einem Tupfer drücken. Es wird in jedem Fall empfohlen, die Injektionstechnik durch eine darin erfahrene Person zu erlernen. Dauer der Anwendung: Die Behandlung einer akuten Erkrankung sollte nach 2 Wochen abgeschlossen sein. Tritt innerhalb von 2–5 Tagen keine Besserung ein, ist ein Arzt aufzusuchen. Die Dauer der Behandlung von chronischen Krankheiten erfordert eine Absprache mit dem Arzt. Wenn Sie die Anwendung von Aurum D10/Ferrum sidereum D10 aa vergessen haben: Verwenden Sie nicht die doppelte Dosis, wenn Sie die vorherige Anwendung vergessen haben. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich bei der Anwendung dieses Arzneimittels nicht ganz sicher sind. 4.25,12 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Lac Taraxaci D10/ Parmelia D10 aa DilutionWirkstoffe / Inhaltsstoffe / Zutaten500 mg Parmelia ethanol. Decoctum (hom./anthr.)500 mg Taraxacum officinale lac (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Lac Taraxaci D10/ Parmelia D10 aa Dilution sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.85,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.