Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Was ist Gok?
Gok ist ein traditionelles koreanisches Brettspiel, das auch als "Gomoku" bekannt ist. Es wird auf einem 19x19 Linien-Brett gespielt, auf dem zwei Spieler abwechselnd Steine setzen, um als Erster eine Reihe von fünf Steinen in horizontaler, vertikaler oder diagonaler Richtung zu bilden. Gok erfordert strategisches Denken, Taktik und vorausschauendes Planen, um den Gegner zu besiegen. Es ist ein beliebtes Spiel in Korea und wird oft als intellektuelle Herausforderung angesehen. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
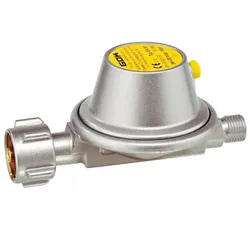
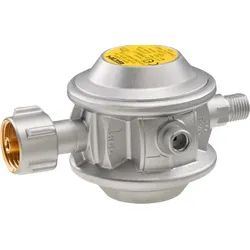
Ähnliche Suchbegriffe für GOK-Caramatic-BasicOne-Niederdruckregler
Top-Angebote
Produkte zum Begriff GOK-Caramatic-BasicOne-Niederdruckregler:
-
GOK Caramatic BasicOne Niederdruckregler 30 mbar Anschlüsse Shell-F x G1/4LH-KN Leistungssufe 2Niederdruckregler Caramatic BasicOne EN71 zum Anschluss an Gasflaschen, zur Druckregelung auf den Nenndruck des Gasgerätes. Bestehend aus: Niederdruckregler mit integrierter Sicherheitseinrichtung gegen Überdruck. Details Nenndurchfluss: 1,2 kg / h Ausgangsdruck: 30 mbar Anschlüsse: Shell-F x G1/4LH-KN PRV CH Leistungsstufe 2, Typ EN71, mit Sicherheitsabblaseventil PRV Abgang gerade Ohne Manometer Maximal zulässiger Druck: PS 16 bar Hinweis Die Auswahl der Leistungsstufe muss nach Addition aller Geräte-Nenndurchflüsse erfolgen.30,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
GOK Caramatic BasicOne EN61-DS 1,5kg/h 30mbar bds. RVS8 S2SR PVGOK Caramatic BasicOne EN61-DS 1,5kg/h 30mbar bds. RVS8 S2SR PV Produktbeschreibung Ausführung mit Kombinationsanschluss zum wahlweisen Anschluss an 5 kg, 11 kg oder 33 kg Gasflaschen. Die integrierte Überdruck-Sicherheitseinrichtung S2SR (ÜDS) dient zur Absicherung der angeschlossenen Verbrauchsgeräte vor unzulässig hohem Druck. Produkteigenschaften Kombinationsanschluss für 5 kg, 11 kg und 33 kg Gasflaschen Überdruck-Sicherheitseinrichtung S2SR (ÜDS) zur Absicherung der Verbrauchsgeräte vor unzulässig hohem Druck Integrierte Prüfeinrichtung zur Dichtheitsprüfung der Flüssiggasanlage Dichtheitsprüfung ohne Abbau der Druckregeleinrichtung möglich Konformität EU-Baumusterprüfbescheinigung DGR gemäß EN 16129, Anhang D EU-Baumusterprüfbescheinigung GGV gemäß EN 1...53,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GOK Caramatic BasicOne EN61 1,5kg/h 50mbar KLF x G1/4LH-KN PRVGOK Gasregler EN 1,5 kg/h 50 mbar Der GOK Gasregler EN 1,5 kg/h 50 mbar ist ein Niederdruckregler, der speziell für den Anschluss an Gasflaschen entwickelt wurde. Er regelt den Gasdruck zuverlässig auf den Nenndruck des Gasgerätes, um eine sichere und effiziente Nutzung zu gewährleisten. Mit einer maximalen Durchflussrate von 1,5 kg/h und einem Ausgangsdruck von 50 mbar eignet sich dieser Regler ideal für verschiedene Gasgeräte, die eine präzise Druckregelung benötigen. Vorteile und Ausstattung: - mit Sicherheitsabblaseventil PRV - Entlüftungsstopfen, der gleichzeitig das Eindringen von Feuchtigkeit, z. B. Regenwasser, in das Reglerinnere verhindert Konformität: - EU-Baumusterprüfbescheinigung DGR - EU-Baumusterprüfbescheinigung GGV - UKCA-Baumusterprüfbescheinigung GGV Technische Daten: - Maximal zulässige...15,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GOK Caramatic BasicOne EN71 1,2kg/h 30mbar KLF x G1/4LH-KN PRV ManometerGOK Caramatic BasicOne EN71 1,2kg/h 30mbar KLF x G1/4LH-KN PRV Manometer Der GOK Caramatic BasicOne EN71 mit 1,2 kg/h und 30 mbar ist ein Niederdruckregler, der für den Anschluss an Gasflaschen konzipiert ist. Er sorgt für eine präzise Druckregelung auf den Nenndruck des Gasgerätes. Ausgestattet mit einem integrierten Überdruckventil (PRV) und einem Manometer, ermöglicht dieser Regler eine sichere und zuverlässige Gasversorgung. Die Anschlussgrößen sind KLF x G1/4LH-KN. Ideal für den Einsatz in Caravan- und Camping-Anwendungen. Bestehend aus: - Niederdruckregler mit integrierter Sicherheitseinrichtung gegen Überdruck Vorteile: - Ausführung mit Manometer zur Dichtheitsprüfung z. B. bei Flaschenwechsel - Ausführung mit verlängertem Eingangsstutzen, Abgang 90° für VW Busse mit Westfalia Ausbau geeignet ...29,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

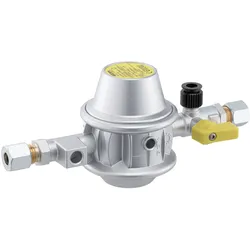
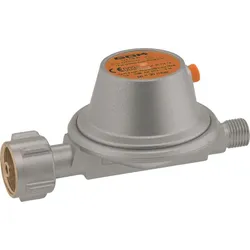

-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **

Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff GOK-Caramatic-BasicOne-Niederdruckregler:
-
GOK Caramatic BasicOne Niederdruckregler 30 mbar ohne Manometer 0,8 kg/hAls spezieller Regler mit Überdrucksicherheitseinrichtung. Diese entspricht den berufsgenossenschaftlichen Anforderungen und ist für den Einsatz auch in gewerblich genutzten Fahrzeugen. Niederdruckregler zum Anschluss an Gasflaschen, zur Druckregelung auf den Nenndruck des Gasgerätes. Bestehend aus: Niederdruckregler mit integrierter Sicherheitseinrichtung gegen Überdruck. Gemäß neuester europäischer Norm DIN EN 16129 für den speziellen Einsatz im Caravan und Reisemobilbereich. Passend für deutsche Gasflaschen. Erhältlich in drei verschiedenen Leistungsstufen (Hinweis: Die Auswahl der Leistungsstufe muss nach Addition aller Geräte-Nenndurchflüsse erfolgen): Leistungsstufe 1: 0,8 kg/h Leistungsstufe 2: 1,2 kg/h Leistungsstufe 3: 1,5 kg/h Außerdem erhältlich mit geradem Abgang oder Abgang mit 90°, sowie mit oder ohne Manometer. Details Ausgangsdruck: 30 mbar Maximal zulässiger Druck: PS 16 bar Eingangsdruckbereich 0,3 – 16 bar. Mit integrierter Sicherheitseinrichtung gegen Überdruck Ansprechdruck der Sicherheitseinstellungen bereits bei 100 mbar Anschluss A: KLF Anschluss B: G 1/4 LH-KN Passend für deutsche Gasflaschen Vorteile und Ausstattung Ausführung mit Manometer zur Dichtheitsprüfung z. B. bei Flaschenwechsel. Ausführung mit verlängertem Eingangsstutzen, Abgang 90° für VW Busse mit Westfalia Ausbau geeignet. Metallische Innenteile aus Edelstahl. Mit Sicherheitsabblaseventil. Hinweise Die Auswahl der Leistungsstufe muss nach Addition aller Geräte-Nenndurchflüsse erfolgen. Modell 165540 mit Überdruck-Sicherheitseinrichtung S2SR (ÜDS) Die übrigen Varianten mit Sicherheitsabblaseventil PRV22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
GOK Caramatic BasicOne Niederdruckregler 30 mbar Anschlüsse Shell-F x G1/4LH-KN Leistungsstufe 1Niederdruckregler zum Anschluss an Gasflaschen, zur Druckregelung auf den Nenndruck des Gasgerätes. Bestehend aus: Niederdruckregler mit integrierter Sicherheitseinrichtung gegen Überdruck Details Nenndurchfluss: 0,8 kg/h 30mbar Anschlüsse: Shell-F x G1/4LH-KN PRV CH Leistungsstufe 1, Typ EN61 Mit Sicherheitsabblaseventil PRV Abgang gerade ohne Manometer Maximal zulässiger Druck: PS 16 bar Hinweis Die Auswahl der Leistungsstufe muss nach Addition aller Geräte-Nenndurchflüsse erfolgen17,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
GOK Caramatic BasicOne Niederdruckregler 30 mbar Anschlüsse Shell-F x G1/4LH-KN Leistungssufe 2Niederdruckregler Caramatic BasicOne EN71 zum Anschluss an Gasflaschen, zur Druckregelung auf den Nenndruck des Gasgerätes. Bestehend aus: Niederdruckregler mit integrierter Sicherheitseinrichtung gegen Überdruck. Details Nenndurchfluss: 1,2 kg / h Ausgangsdruck: 30 mbar Anschlüsse: Shell-F x G1/4LH-KN PRV CH Leistungsstufe 2, Typ EN71, mit Sicherheitsabblaseventil PRV Abgang gerade Ohne Manometer Maximal zulässiger Druck: PS 16 bar Hinweis Die Auswahl der Leistungsstufe muss nach Addition aller Geräte-Nenndurchflüsse erfolgen.30,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
GOK Caramatic BasicOne EN61-DS 1,5kg/h 30mbar bds. RVS8 S2SR PVGOK Caramatic BasicOne EN61-DS 1,5kg/h 30mbar bds. RVS8 S2SR PV Produktbeschreibung Ausführung mit Kombinationsanschluss zum wahlweisen Anschluss an 5 kg, 11 kg oder 33 kg Gasflaschen. Die integrierte Überdruck-Sicherheitseinrichtung S2SR (ÜDS) dient zur Absicherung der angeschlossenen Verbrauchsgeräte vor unzulässig hohem Druck. Produkteigenschaften Kombinationsanschluss für 5 kg, 11 kg und 33 kg Gasflaschen Überdruck-Sicherheitseinrichtung S2SR (ÜDS) zur Absicherung der Verbrauchsgeräte vor unzulässig hohem Druck Integrierte Prüfeinrichtung zur Dichtheitsprüfung der Flüssiggasanlage Dichtheitsprüfung ohne Abbau der Druckregeleinrichtung möglich Konformität EU-Baumusterprüfbescheinigung DGR gemäß EN 16129, Anhang D EU-Baumusterprüfbescheinigung GGV gemäß EN 1...53,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Gok?
Gok ist ein traditionelles koreanisches Brettspiel, das auch als "Gomoku" bekannt ist. Es wird auf einem 19x19 Linien-Brett gespielt, auf dem zwei Spieler abwechselnd Steine setzen, um als Erster eine Reihe von fünf Steinen in horizontaler, vertikaler oder diagonaler Richtung zu bilden. Gok erfordert strategisches Denken, Taktik und vorausschauendes Planen, um den Gegner zu besiegen. Es ist ein beliebtes Spiel in Korea und wird oft als intellektuelle Herausforderung angesehen. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für GOK-Caramatic-BasicOne-Niederdruckregler
-
GOK Caramatic BasicOne EN61 1,5kg/h 50mbar KLF x G1/4LH-KN PRVGOK Gasregler EN 1,5 kg/h 50 mbar Der GOK Gasregler EN 1,5 kg/h 50 mbar ist ein Niederdruckregler, der speziell für den Anschluss an Gasflaschen entwickelt wurde. Er regelt den Gasdruck zuverlässig auf den Nenndruck des Gasgerätes, um eine sichere und effiziente Nutzung zu gewährleisten. Mit einer maximalen Durchflussrate von 1,5 kg/h und einem Ausgangsdruck von 50 mbar eignet sich dieser Regler ideal für verschiedene Gasgeräte, die eine präzise Druckregelung benötigen. Vorteile und Ausstattung: - mit Sicherheitsabblaseventil PRV - Entlüftungsstopfen, der gleichzeitig das Eindringen von Feuchtigkeit, z. B. Regenwasser, in das Reglerinnere verhindert Konformität: - EU-Baumusterprüfbescheinigung DGR - EU-Baumusterprüfbescheinigung GGV - UKCA-Baumusterprüfbescheinigung GGV Technische Daten: - Maximal zulässige...15,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GOK Caramatic BasicOne EN71 1,2kg/h 30mbar KLF x G1/4LH-KN PRV ManometerGOK Caramatic BasicOne EN71 1,2kg/h 30mbar KLF x G1/4LH-KN PRV Manometer Der GOK Caramatic BasicOne EN71 mit 1,2 kg/h und 30 mbar ist ein Niederdruckregler, der für den Anschluss an Gasflaschen konzipiert ist. Er sorgt für eine präzise Druckregelung auf den Nenndruck des Gasgerätes. Ausgestattet mit einem integrierten Überdruckventil (PRV) und einem Manometer, ermöglicht dieser Regler eine sichere und zuverlässige Gasversorgung. Die Anschlussgrößen sind KLF x G1/4LH-KN. Ideal für den Einsatz in Caravan- und Camping-Anwendungen. Bestehend aus: - Niederdruckregler mit integrierter Sicherheitseinrichtung gegen Überdruck Vorteile: - Ausführung mit Manometer zur Dichtheitsprüfung z. B. bei Flaschenwechsel - Ausführung mit verlängertem Eingangsstutzen, Abgang 90° für VW Busse mit Westfalia Ausbau geeignet ...29,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rössle, Werner: Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestaltenBetriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten , Das vorliegende Lehrbuch richtet sich in erster Linie an Kursteilnehmer, die sich auf den Fortbildungsabschluss "Geprüfte/r kaufmännische/r Fachwirt/in nach der Handwerksordnung" vorbereiten. Es enthält exakt die Lerninhalte, die unter den entsprechenden Handlungsbereich dieser handwerklichen Weiterbildung fallen, z. B. - Kosten- und Leistungsrechnung gestalten und entscheidungsreif aufbereiten, - Planungsrechnung durchführen und Analysen erstellen, - Controlling als wesentliches Instrument der Unternehmensführung einsetzen, - Investitionsplanung durchführen sowie Finanzierungsvorschläge erarbeiten, - Liquiditätsplanung ausarbeiten und Liquidität mittels Forderungsmanagement gewährleisten. "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investitionen gestalten" kann jedoch auch jederzeit in anderen Wirtschaftsbereichen eingesetzt werden. Die neue Lehrbuchreihe wendet sich vor allem an angehende "Geprüfte kaufmännische Fachwirte nach der Handwerksordnung". Der Fokus in den Lehrgängen liegt darauf, die Lernenden zu befähigen, kaufmännisch-administrative Bereiche in Handwerksbetrieben und auch anderer kleiner und mittlerer Unternehmen eigenständig führen zu können. Hierzu zählt die Mitarbeiterführung aber auch die eigenständige Planung, Gestaltung und Kontrolle von typischen kaufmännischen Arbeitsprozessen in den Betrieben. Perfekte Abstimmung auf die Lehrgänge: Exakt nach den Vorgaben des neuen, bundeseinheitlichen Rahmenlehrplans. Handlungsorientierte Wissensvermittlung: für jeden Handlungsbereich genau ein Lehrbuch. Prüfungsorientierte Unterrichtsgestaltung: mit zahlreichen Fallbeispielen sowie Übungs- und Wiederholungsfragen. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202305, Autoren: Rössle, Werner~Götz, Michael, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 336, Keyword: Betriebliches Rechnungswesen; Controlling; Finanzierung; Finanzierungsvorschläge; Geprüfte/r kaufmännische/r Fachwirt/in; Handwerksordnung; Investitionsplanung; Kosten- und Leistungsrechnung; Liquiditätsplanung; Planungsrechnung, Fachschema: Controlling / Berufsbezogenes Schulbuch~Finanz~Rechnungswesen~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Finanzen, Warengruppe: HC/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 174, Höhe: 21, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.