Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Was ist ein Bimetallthermometer?
Ein Bimetallthermometer ist ein Temperaturmessgerät, das auf dem Prinzip der unterschiedlichen Ausdehnung von Metallen basiert. Es besteht aus zwei Metallstreifen mit unterschiedlichem Ausdehnungskoeffizienten, die miteinander verbunden sind. Bei Temperaturänderungen biegen sich die Metallstreifen unterschiedlich stark, was zu einer Bewegung des Zeigers oder einer Anzeige auf einem Display führt und die Temperatur anzeigt. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Ähnliche Suchbegriffe für Jumo-80001185-Bimetallthermometer
Top-Angebote
Produkte zum Begriff Jumo-80001185-Bimetallthermometer:
-
Jumo 80000580 BimetallthermometerDas Thermometer hat ein Gehäuse aus Stahlblech, verzinkt, mit einem Durchmesser von 63 mm. Das verwendete Messsystem arbeitet nach dem Prinzip der Bimetallwendel, die direkt über eine Achse auf den Zeiger wirkt. Die Temperatur kann auf einer Aluminium Skala mit schwarzer Schrift, die durch eine Glasscheibe geschützt ist, abgelesen werden. Das Gehäuse hat Schutzart IP51 und kann in Grenztemperaturen von -30 bis 80 °C eingesetzt werden, die Nennlage ist beliebig. Befestigt wird das Gerät durch ein Messing Schutzrohr mit einem Durchmesser von 12 mm und einem Gewinde G 1/2 Form A nach DIN 3852/2. Der Tauchrohrabgang ist axial nach hinten abgehend auf der Rückseite des Gehäuses. Da keine zusätzliche Hilfsenergie benötigt wird ist das Gerät für eine energiesparende Temperaturmessung optimal geeignet. Weiterhin ist es unempfindlich gegen Umgebungstemperatreinflüsse. Das Gerät ist universell einsetzbar und zur örtlichen Temperaturmessung geeignet.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 80000582 BimetallthermometerDas Thermometer hat ein Gehäuse aus Stahlblech, verzinkt, mit einem Durchmesser von 80 mm. Das verwendete Messsystem arbeitet nach dem Prinzip der Bimetallwendel, die direkt über eine Achse auf den Zeiger wirkt. Die Temperatur kann auf einer Aluminium Skala mit schwarzer Schrift, die durch eine Glasscheibe geschützt ist, abgelesen werden. Das Gehäuse hat Schutzart IP51 und kann in Grenztemperaturen von -30 bis 80 °C eingesetzt werden, die Nennlage ist beliebig. Befestigt wird das Gerät durch ein Messing Schutzrohr mit einem Durchmesser von 12 mm und einem Gewinde G 1/2 Form A nach DIN 3852/2. Der Tauchrohrabgang ist axial nach hinten abgehend auf der Rückseite des Gehäuses. Da keine zusätzliche Hilfsenergie benötigt wird ist das Gerät für eine energiesparende Temperaturmessung optimal geeignet. Weiterhin ist es unempfindlich gegen Umgebungstemperatreinflüsse. Das Gerät ist universell einsetzbar und zur örtlichen Temperaturmessung geeignet.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 80000583 BimetallthermometerDie lokal anzeigenden Standardthermometer arbeiten nach dem Prinzip der Bimetallwendel. Das Messprinzip beruht darauf, dass die Bimetallwendel in einem Edelstahl- oder Messingtauchrohr der Mediumstemperatur ausgesetzt wird. Bei steigenden oder fallenden Temperaturen verdreht sich diese. Die Verdrehung wirkt über eine Achse direkt auf den Zeiger. Der Zeigerausschlag ist damit proportional zur Temperaturänderung.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
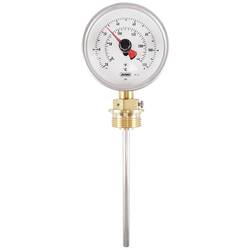
Jumo 00483589 BimetallthermometerDas Thermometer hat ein Gehäuse aus Edelstahl (1.4301) mit einem Durchmesser von 80 mm. Das verwendete Messsystem arbeitet nach dem Prinzip der Bimetallwendel, die direkt über eine Achse auf den Zeiger wirkt. Die Temperatur kann auf einer weißen Skala mit schwarzer Schrift, die durch eine hochwertige Acrylglasscheibe (PMMA) geschützt ist, abgelesen werden. Die Temperatur wird in °C und °F angezeigt. Durch einen zusätzlichen Schleppzeiger wird die maximal erreichte Prozesstemperatur registriert und angezeigt. Das Gehäuse hat Schutzart IP55 und kann in Grenztemperaturen von -30 bis 80 °C eingesetzt werden, die Nennlage ist beliebig. Befestigt wird das Gerät durch ein Edelstahl Schutzrohr mit einem Durchmesser von 8 mm und einem Gewinde der Verschraubung ist G 1 Form A nach DIN 3852/2. Der Tauchrohrabgang ist radial nach unten vom Gehäuse abgehend. Da keine zusätzliche Hilfsenergie benötigt wird ist das Gerät für eine energiesparende Temperaturmessung optimal geeignet. Weiterhin ist es unempfindlich gegen Umgebungstemperatreinflüsse. Das Gerät wird u.a. im Tranformatorenbau verwendet. Es ist universell einsetzbar und zur örtlichen Temperaturmessung geeignet.345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **


Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff Jumo-80001185-Bimetallthermometer:
-
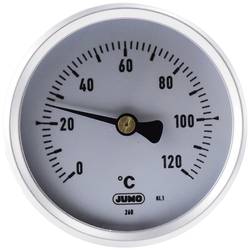
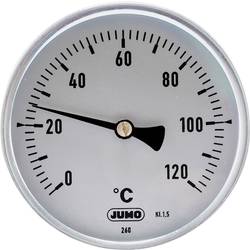
Jumo 80001185 BimetallthermometerDas Thermometer hat ein Gehäuse aus Edelstahl mit einem Durchmesser von 80 mm. Das verwendete Messsystem arbeitet nach dem Prinzip der Bimetallwendel, die direkt über eine Achse auf den Zeiger wirkt. Die Temperatur kann auf einer Aluminium Skala mit schwarzer Schrift, die durch eine Glasscheibe geschützt ist, abgelesen werden. Das Gehäuse hat Schutzart IP54 und kann in Grenztemperaturen von -30 bis 80 °C eingesetzt werden, die Nennlage ist beliebig. Befestigt wird das Gerät durch ein Edelstahl Verschraubung, die auf dem Edelstahl Tauchrohr mit einem Durchmesser von 6 mm beliebig verschoben werden kann. Das Gewinde der Verschraubung ist G 1/2 Form A nach DIN 3852/2. Der Tauchrohrabgang ist axial nach hinten abgehend auf der Rückseite des Gehäuses. Da keine zusätzliche Hilfsenergie benötigt wird ist das Gerät für eine energiesparende Temperaturmessung optimal geeignet. Weiterhin ist es unempfindlich gegen Umgebungstemperatreinflüsse. Das Gerät ist universell einsetzbar und zur örtlichen Temperaturmessung geeignet.229,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Bimetallthermometer Kl.1 80001185Anzeige=analogMehrfachanzeige=neinMessbereich=0..120 °CThermoelement Typ B=neinThermoelement Typ E=neinThermoelement Typ J=neinThermoelement Typ K=neinThermoelement Typ N=neinThermoelement Typ R=neinThermoelement Typ S=neinThermoelement Typ T=neinThermoelement RTD=neinMessung der Differenztemperatur=neinMessung der rel. Luftfeuchtigkeit=neinMessung von Materialfeuchtigkeit=jaMesswertspeicher=neinSchnittstelle=neinSeparater Fühler=jaInfrarot-Messung=nein228,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jumo 80000580 BimetallthermometerDas Thermometer hat ein Gehäuse aus Stahlblech, verzinkt, mit einem Durchmesser von 63 mm. Das verwendete Messsystem arbeitet nach dem Prinzip der Bimetallwendel, die direkt über eine Achse auf den Zeiger wirkt. Die Temperatur kann auf einer Aluminium Skala mit schwarzer Schrift, die durch eine Glasscheibe geschützt ist, abgelesen werden. Das Gehäuse hat Schutzart IP51 und kann in Grenztemperaturen von -30 bis 80 °C eingesetzt werden, die Nennlage ist beliebig. Befestigt wird das Gerät durch ein Messing Schutzrohr mit einem Durchmesser von 12 mm und einem Gewinde G 1/2 Form A nach DIN 3852/2. Der Tauchrohrabgang ist axial nach hinten abgehend auf der Rückseite des Gehäuses. Da keine zusätzliche Hilfsenergie benötigt wird ist das Gerät für eine energiesparende Temperaturmessung optimal geeignet. Weiterhin ist es unempfindlich gegen Umgebungstemperatreinflüsse. Das Gerät ist universell einsetzbar und zur örtlichen Temperaturmessung geeignet.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 80000582 BimetallthermometerDas Thermometer hat ein Gehäuse aus Stahlblech, verzinkt, mit einem Durchmesser von 80 mm. Das verwendete Messsystem arbeitet nach dem Prinzip der Bimetallwendel, die direkt über eine Achse auf den Zeiger wirkt. Die Temperatur kann auf einer Aluminium Skala mit schwarzer Schrift, die durch eine Glasscheibe geschützt ist, abgelesen werden. Das Gehäuse hat Schutzart IP51 und kann in Grenztemperaturen von -30 bis 80 °C eingesetzt werden, die Nennlage ist beliebig. Befestigt wird das Gerät durch ein Messing Schutzrohr mit einem Durchmesser von 12 mm und einem Gewinde G 1/2 Form A nach DIN 3852/2. Der Tauchrohrabgang ist axial nach hinten abgehend auf der Rückseite des Gehäuses. Da keine zusätzliche Hilfsenergie benötigt wird ist das Gerät für eine energiesparende Temperaturmessung optimal geeignet. Weiterhin ist es unempfindlich gegen Umgebungstemperatreinflüsse. Das Gerät ist universell einsetzbar und zur örtlichen Temperaturmessung geeignet.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Bimetallthermometer?
Ein Bimetallthermometer ist ein Temperaturmessgerät, das auf dem Prinzip der unterschiedlichen Ausdehnung von Metallen basiert. Es besteht aus zwei Metallstreifen mit unterschiedlichem Ausdehnungskoeffizienten, die miteinander verbunden sind. Bei Temperaturänderungen biegen sich die Metallstreifen unterschiedlich stark, was zu einer Bewegung des Zeigers oder einer Anzeige auf einem Display führt und die Temperatur anzeigt. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Jumo-80001185-Bimetallthermometer
-
Jumo 80000583 BimetallthermometerDie lokal anzeigenden Standardthermometer arbeiten nach dem Prinzip der Bimetallwendel. Das Messprinzip beruht darauf, dass die Bimetallwendel in einem Edelstahl- oder Messingtauchrohr der Mediumstemperatur ausgesetzt wird. Bei steigenden oder fallenden Temperaturen verdreht sich diese. Die Verdrehung wirkt über eine Achse direkt auf den Zeiger. Der Zeigerausschlag ist damit proportional zur Temperaturänderung.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 00483589 BimetallthermometerDas Thermometer hat ein Gehäuse aus Edelstahl (1.4301) mit einem Durchmesser von 80 mm. Das verwendete Messsystem arbeitet nach dem Prinzip der Bimetallwendel, die direkt über eine Achse auf den Zeiger wirkt. Die Temperatur kann auf einer weißen Skala mit schwarzer Schrift, die durch eine hochwertige Acrylglasscheibe (PMMA) geschützt ist, abgelesen werden. Die Temperatur wird in °C und °F angezeigt. Durch einen zusätzlichen Schleppzeiger wird die maximal erreichte Prozesstemperatur registriert und angezeigt. Das Gehäuse hat Schutzart IP55 und kann in Grenztemperaturen von -30 bis 80 °C eingesetzt werden, die Nennlage ist beliebig. Befestigt wird das Gerät durch ein Edelstahl Schutzrohr mit einem Durchmesser von 8 mm und einem Gewinde der Verschraubung ist G 1 Form A nach DIN 3852/2. Der Tauchrohrabgang ist radial nach unten vom Gehäuse abgehend. Da keine zusätzliche Hilfsenergie benötigt wird ist das Gerät für eine energiesparende Temperaturmessung optimal geeignet. Weiterhin ist es unempfindlich gegen Umgebungstemperatreinflüsse. Das Gerät wird u.a. im Tranformatorenbau verwendet. Es ist universell einsetzbar und zur örtlichen Temperaturmessung geeignet.345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rössle, Werner: Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestaltenBetriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten , Das vorliegende Lehrbuch richtet sich in erster Linie an Kursteilnehmer, die sich auf den Fortbildungsabschluss "Geprüfte/r kaufmännische/r Fachwirt/in nach der Handwerksordnung" vorbereiten. Es enthält exakt die Lerninhalte, die unter den entsprechenden Handlungsbereich dieser handwerklichen Weiterbildung fallen, z. B. - Kosten- und Leistungsrechnung gestalten und entscheidungsreif aufbereiten, - Planungsrechnung durchführen und Analysen erstellen, - Controlling als wesentliches Instrument der Unternehmensführung einsetzen, - Investitionsplanung durchführen sowie Finanzierungsvorschläge erarbeiten, - Liquiditätsplanung ausarbeiten und Liquidität mittels Forderungsmanagement gewährleisten. "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investitionen gestalten" kann jedoch auch jederzeit in anderen Wirtschaftsbereichen eingesetzt werden. Die neue Lehrbuchreihe wendet sich vor allem an angehende "Geprüfte kaufmännische Fachwirte nach der Handwerksordnung". Der Fokus in den Lehrgängen liegt darauf, die Lernenden zu befähigen, kaufmännisch-administrative Bereiche in Handwerksbetrieben und auch anderer kleiner und mittlerer Unternehmen eigenständig führen zu können. Hierzu zählt die Mitarbeiterführung aber auch die eigenständige Planung, Gestaltung und Kontrolle von typischen kaufmännischen Arbeitsprozessen in den Betrieben. Perfekte Abstimmung auf die Lehrgänge: Exakt nach den Vorgaben des neuen, bundeseinheitlichen Rahmenlehrplans. Handlungsorientierte Wissensvermittlung: für jeden Handlungsbereich genau ein Lehrbuch. Prüfungsorientierte Unterrichtsgestaltung: mit zahlreichen Fallbeispielen sowie Übungs- und Wiederholungsfragen. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202305, Autoren: Rössle, Werner~Götz, Michael, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 336, Keyword: Betriebliches Rechnungswesen; Controlling; Finanzierung; Finanzierungsvorschläge; Geprüfte/r kaufmännische/r Fachwirt/in; Handwerksordnung; Investitionsplanung; Kosten- und Leistungsrechnung; Liquiditätsplanung; Planungsrechnung, Fachschema: Controlling / Berufsbezogenes Schulbuch~Finanz~Rechnungswesen~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Finanzen, Warengruppe: HC/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 174, Höhe: 21, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.