Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
In welchem Bundesland liegt Krombach?
In welchem Bundesland liegt Krombach? Krombach liegt in Nordrhein-Westfalen, genauer gesagt im Regierungsbezirk Arnsberg. Das Dorf gehört zur Gemeinde Wenden im Kreis Olpe. Nordrhein-Westfalen ist das bevölkerungsreichste Bundesland Deutschlands und liegt im Westen des Landes. Neben Krombach gehören auch Städte wie Köln, Düsseldorf und Dortmund zu Nordrhein-Westfalen. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **

Ähnliche Suchbegriffe für Krombach
Top-Angebote
Produkte zum Begriff Krombach:
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
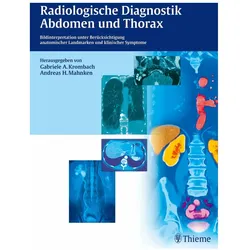
Radiologische Diagnostik Abdomen und Thorax, Fachbücher von Andreas H Mahnken, Gabriele A KrombachVom Symptom zur Diagnose. Durch die Visualisierung der anatomischen Landmarken und die symptomorientierte Herangehensweise ist dieses Werk gerade für Radiologen am Beginn der Ausbildung ausgesprochen hilfreich. Schwerpunkt Anatomie: Zeichnungen und Beschreibungen der wichtigsten anatomischen Landmarken für alle Regionen und Verfahren bieten schnelle Orientierung. Pathologische Befunde werden mit anschaulichen Schemazeichnungen, radiologischen Zeichen, Differenzialdiagnosen und typischen Fehlern dargestellt. Vom Symptom zur Diagnose: Es liefert die Diagnosen ausgehend von den klinischen Symptomen. Stark im Vergleich der Modalitäten: Differenzialindikationen für die verschiedenen Verfahren und Gegenüberstellung der Befunde. Alle Verfahren: MRT, CT, Röntgen und Ultraschall. Bildmaterial aus den neuesten Gerätegenerationen.160,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FachassistentLohnundGehalt, Schulbücher von Anja Krombach, Samuel Teber, Carola Hausen, Christian ScheidingDieses Buch zur Fortbildung "Fachassistent Lohn und Gehalt" vermittelt das erforderliche Wissen für die relevanten Lehrgangsinhalte und Prüfungsgebiete. Es basiert auf der neuen Prüfungsordnung (gültig ab Prüfungsjahr 2024) und ist sowohl für den Einsatz im Unterricht als auch für das Selbststudium zu Hause geeignet. Beispiele, Definitionen und Erläuterungen führen in die Themen ein, Kontrollfragen dienen der Festigung des Stoffs und stellen den Lernerfolg sicher. Praxisbezogene Übungsaufgaben mit Lösungen helfen bei der Überprüfung des Gelernten und der Prüfungsvorbereitung. Von Steuerrecht und Sozialversicherung über Prozesse der Entgeltabrechnung bis hin zu anderen vielfältigen Themen - dieses Buch ist die optimale Prüfungsvorbereitung! Die Autorinnen und Autoren haben dabei jeweils ein spezielles Fachgebiet übernommen, mit viel Sorgfalt und Engagement bearbeitet und so ein kompaktes Werk geschaffen - das erste für diese Fortbildung. Die Neuauflage wurde sorgfältig überarbeitet und aktualisiert. Inhaltsverzeichnis: A. Steuerrecht B. Sozialversicherungsbeitragsrecht C. Prozesse der Entgeltabrechnung D. Besondere Themen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **


Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff Krombach:
-
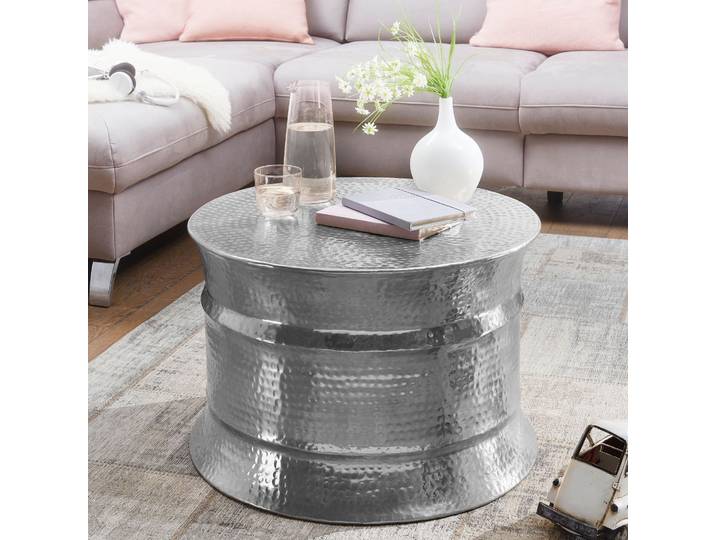
Couchtisch Krombach Ø 62cm Silber/Silber<p>Der <strong>Couchtisch Krombach</strong> ist ein stilvolles und funktionales Möbelstück, das in jedem Wohnraum zum Blickfang wird. Mit einem Durchmesser von <strong>62 cm</strong> und einer Höhe von <strong>41 cm</strong> bietet dieser Tisch ausreichend Platz für Getränke, Snacks oder dekorative Elemente. Die runde Form und die schlichte Eleganz machen ihn zu einer idealen Ergänzung für moderne sowie klassische Einrichtungsstile.</p><p>Hergestellt aus hochwertigem <strong>Metall</strong>, überzeugt der Couchtisch nicht nur durch seine ansprechende <strong>silberne Farbe</strong>, sondern auch durch seine Stabilität und Langlebigkeit. Das Gewicht von <strong>6 kg</strong> sorgt dafür, dass der Tisch sicher steht und nicht leicht verrutscht. Die Ablagefläche hat einen Durchmesser von <strong>60 cm</strong>, was ausreichend Platz für deine Lieblingsgegenstände bietet.</p><p>Die Standfläche hat ebenfalls einen Durchmesser von <strong>62 cm</strong>, was die Standfestigkeit des Tisches zusätzlich unterstützt. Der Couchtisch Krombach ist nicht nur praktisch, sondern auch ein stilvolles Element, das deinem Wohnraum eine moderne Note verleiht. Ob im Wohnzimmer oder im Lounge-Bereich, dieser Tisch wird schnell zum zentralen Punkt deiner Einrichtung.</p>184,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In welchem Bundesland liegt Krombach?
In welchem Bundesland liegt Krombach? Krombach liegt in Nordrhein-Westfalen, genauer gesagt im Regierungsbezirk Arnsberg. Das Dorf gehört zur Gemeinde Wenden im Kreis Olpe. Nordrhein-Westfalen ist das bevölkerungsreichste Bundesland Deutschlands und liegt im Westen des Landes. Neben Krombach gehören auch Städte wie Köln, Düsseldorf und Dortmund zu Nordrhein-Westfalen. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Krombach
-
Radiologische Diagnostik Abdomen und Thorax, Fachbücher von Andreas H Mahnken, Gabriele A KrombachVom Symptom zur Diagnose. Durch die Visualisierung der anatomischen Landmarken und die symptomorientierte Herangehensweise ist dieses Werk gerade für Radiologen am Beginn der Ausbildung ausgesprochen hilfreich. Schwerpunkt Anatomie: Zeichnungen und Beschreibungen der wichtigsten anatomischen Landmarken für alle Regionen und Verfahren bieten schnelle Orientierung. Pathologische Befunde werden mit anschaulichen Schemazeichnungen, radiologischen Zeichen, Differenzialdiagnosen und typischen Fehlern dargestellt. Vom Symptom zur Diagnose: Es liefert die Diagnosen ausgehend von den klinischen Symptomen. Stark im Vergleich der Modalitäten: Differenzialindikationen für die verschiedenen Verfahren und Gegenüberstellung der Befunde. Alle Verfahren: MRT, CT, Röntgen und Ultraschall. Bildmaterial aus den neuesten Gerätegenerationen.160,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FachassistentLohnundGehalt, Schulbücher von Anja Krombach, Samuel Teber, Carola Hausen, Christian ScheidingDieses Buch zur Fortbildung "Fachassistent Lohn und Gehalt" vermittelt das erforderliche Wissen für die relevanten Lehrgangsinhalte und Prüfungsgebiete. Es basiert auf der neuen Prüfungsordnung (gültig ab Prüfungsjahr 2024) und ist sowohl für den Einsatz im Unterricht als auch für das Selbststudium zu Hause geeignet. Beispiele, Definitionen und Erläuterungen führen in die Themen ein, Kontrollfragen dienen der Festigung des Stoffs und stellen den Lernerfolg sicher. Praxisbezogene Übungsaufgaben mit Lösungen helfen bei der Überprüfung des Gelernten und der Prüfungsvorbereitung. Von Steuerrecht und Sozialversicherung über Prozesse der Entgeltabrechnung bis hin zu anderen vielfältigen Themen - dieses Buch ist die optimale Prüfungsvorbereitung! Die Autorinnen und Autoren haben dabei jeweils ein spezielles Fachgebiet übernommen, mit viel Sorgfalt und Engagement bearbeitet und so ein kompaktes Werk geschaffen - das erste für diese Fortbildung. Die Neuauflage wurde sorgfältig überarbeitet und aktualisiert. Inhaltsverzeichnis: A. Steuerrecht B. Sozialversicherungsbeitragsrecht C. Prozesse der Entgeltabrechnung D. Besondere Themen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.