Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum gibt es kein Warmwasser und zu wenig Mischwasser?
Es gibt verschiedene mögliche Gründe dafür, warum es kein Warmwasser gibt und zu wenig Mischwasser vorhanden ist. Es könnte sein, dass es ein Problem mit der Heizungsanlage gibt, wie zum Beispiel eine Störung oder einen Defekt. Es könnte auch sein, dass die Warmwasserbereitung nicht ausreichend dimensioniert ist, um den Bedarf zu decken. Es ist ratsam, einen Fachmann zu Rate zu ziehen, um die genaue Ursache des Problems zu ermitteln und eine Lösung zu finden. **
Suche nach einer Formel für Mischwasser, das warm und kalt ist.
Eine gängige Formel zur Berechnung der Temperatur von Mischwasser ist die Mischungstemperaturformel. Diese lautet: Mischtemperatur = (Volumen von warmem Wasser * Temperatur von warmem Wasser + Volumen von kaltem Wasser * Temperatur von kaltem Wasser) / (Volumen von warmem Wasser + Volumen von kaltem Wasser). Diese Formel berücksichtigt das Volumen und die Temperatur des warmen und kalten Wassers, um die resultierende Mischtemperatur zu berechnen. **


Ähnliche Suchbegriffe für Mischwasser
Top-Angebote
Produkte zum Begriff Mischwasser:
-
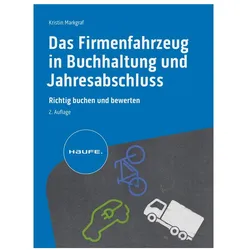
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
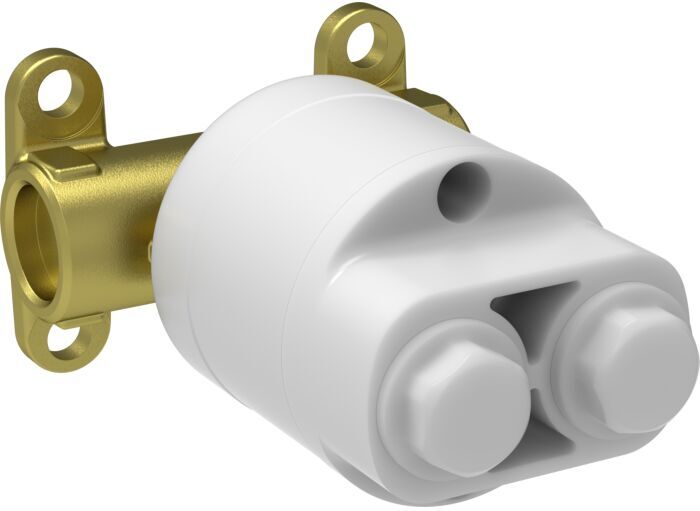
Hansgrohe Grundset für Mischwasser Bidette EU 29239180 für Mischwasser Bidette EUhansgrohe Grundset für Mischwasser Bidette EU 29239180WandmontageMinimale Einbautiefe: 45 mm Maximale Einbautiefe: 60 mm Warm- und Kaltwasseranschluss notwendig59,00 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
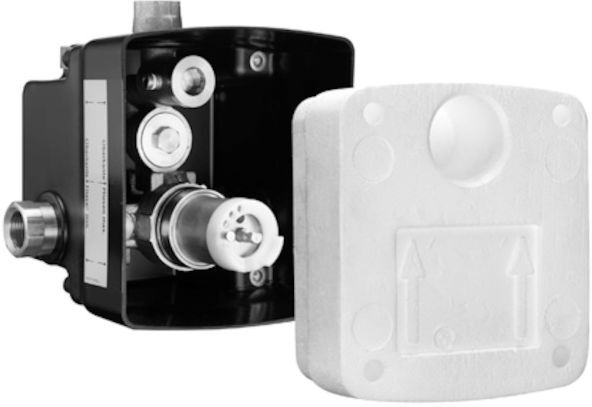
Schell Grundkörper 018670099 Selbstschluss, für MischwasserSchell Grundkörper 018670099für Unterputz-Dusch-Armaturen LINUS / LINUS Basic D-SC-Mmanuelle Auslösung mit automatischem Schließvorgangmit abgedichteten Gehäusedurchführungen und innenliegender Vorabsperrungmit MasterboxRohbaugehäuseUnterputz-Dusch-Armatur mit 2 VorabsperrungenSelbstschlusskartusche SC II mit Heißwasserbegrenzung2 Vorfilter2 Rückflussverhinderer RV (EN 1717: EB)SpülstutzenPutzdeckelLaufzeit 5 - 30 s einstellbarDurchfluss bei 3 bar 10 l/minFließdruck 10 - 50 barmax. Ruhedruck 8 barmax. Betriebstemperatur 70 °C (80 °C für thermische Desinfektion)Werkstoff Gehäuse KunststoffWasserstreckeentzinkungsbeständiges Messing konform TrinkwVAbmessungen B 138 mm x H 149 mm x T 120 mmEinbautiefe 80 - 104 mmAnschluss 2x G 1/2 IGAbgang G 1/2 IGZertifikate P-IX 19960/IBDVGWACSBelgaquaGeräuschklasse IDurchflussklasse B185,08 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter

-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **

Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Top-Angebote
Produkte zum Begriff Mischwasser:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hansgrohe Grundset für Mischwasser Bidette EU 29239180 für Mischwasser Bidette EUhansgrohe Grundset für Mischwasser Bidette EU 29239180WandmontageMinimale Einbautiefe: 45 mm Maximale Einbautiefe: 60 mm Warm- und Kaltwasseranschluss notwendig59,00 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es kein Warmwasser und zu wenig Mischwasser?
Es gibt verschiedene mögliche Gründe dafür, warum es kein Warmwasser gibt und zu wenig Mischwasser vorhanden ist. Es könnte sein, dass es ein Problem mit der Heizungsanlage gibt, wie zum Beispiel eine Störung oder einen Defekt. Es könnte auch sein, dass die Warmwasserbereitung nicht ausreichend dimensioniert ist, um den Bedarf zu decken. Es ist ratsam, einen Fachmann zu Rate zu ziehen, um die genaue Ursache des Problems zu ermitteln und eine Lösung zu finden. **
-
Suche nach einer Formel für Mischwasser, das warm und kalt ist.
Eine gängige Formel zur Berechnung der Temperatur von Mischwasser ist die Mischungstemperaturformel. Diese lautet: Mischtemperatur = (Volumen von warmem Wasser * Temperatur von warmem Wasser + Volumen von kaltem Wasser * Temperatur von kaltem Wasser) / (Volumen von warmem Wasser + Volumen von kaltem Wasser). Diese Formel berücksichtigt das Volumen und die Temperatur des warmen und kalten Wassers, um die resultierende Mischtemperatur zu berechnen. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für Mischwasser
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schell Grundkörper 018670099 Selbstschluss, für MischwasserSchell Grundkörper 018670099für Unterputz-Dusch-Armaturen LINUS / LINUS Basic D-SC-Mmanuelle Auslösung mit automatischem Schließvorgangmit abgedichteten Gehäusedurchführungen und innenliegender Vorabsperrungmit MasterboxRohbaugehäuseUnterputz-Dusch-Armatur mit 2 VorabsperrungenSelbstschlusskartusche SC II mit Heißwasserbegrenzung2 Vorfilter2 Rückflussverhinderer RV (EN 1717: EB)SpülstutzenPutzdeckelLaufzeit 5 - 30 s einstellbarDurchfluss bei 3 bar 10 l/minFließdruck 10 - 50 barmax. Ruhedruck 8 barmax. Betriebstemperatur 70 °C (80 °C für thermische Desinfektion)Werkstoff Gehäuse KunststoffWasserstreckeentzinkungsbeständiges Messing konform TrinkwVAbmessungen B 138 mm x H 149 mm x T 120 mmEinbautiefe 80 - 104 mmAnschluss 2x G 1/2 IGAbgang G 1/2 IGZertifikate P-IX 19960/IBDVGWACSBelgaquaGeräuschklasse IDurchflussklasse B185,08 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
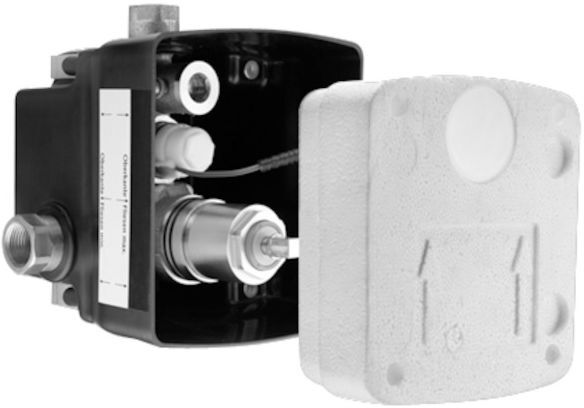
Schell Grundkörper 019040099 Elektronik, für MischwasserSchell Grundkörper 019040099Mischwasserfür Unterputz-Duscharmaturen LINUS D-C-M oder LINUS Basic D-C-Melektronische Auslösungmit abgedichteten Gehäusedurchführungen und innenliegender Vorabsperrungmit MasterboxRohbaugehäuseUnterputz-Dusch-Armatur mit 2 VorabsperrungenMagnetventil 6 VMischkartusche2 Vorfilter2 Rückflussverhinderer RV (EN 1717: EB)SpülstutzenPutzdeckelDurchfluss bei 3 bar 15 l/minFließdruck 10 - 50 barmax. Ruhedruck 8 barmax. Betriebstemperatur 70 °C (80 °C für thermische Desinfektion)Werkstoff Gehäuse KunststoffWasserstrecke entzinkungsbeständiges Messing konform TrinkwVAbmessungen B 138 mm x H 149 mm x T 140 mm Einbautiefe 100 - 124 mmAnschluss 2x DN 15 G 1/2 IGAbgang DN 15 G 1/2 IGZertifikate ACSBelgaqua256,21 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Schell Linus Fertigmontageset 019202899 Mischwasser, EdelstahlSchell Linus Fertigmontageset 019202899für Unterputz-Masterbox WBD-E-MAuslösung per CVD-Touch-Elektronik mit automatischem Schließvorgangoptionaler Batterie- oder Netzbetriebgeeignet zur Vernetzung mit Wassermanagement-System SWSparametrierbar über Single Control SSCmit FrontplatteBetätigungsknopf Mischwasser mit ÜberschubhülseCVD-Touch-Elektronikprogrammierbarspritz- und strahlwassergeschützt IP65BefestigungsmaterialEinstellmöglichkeiten über SWS/SSCBetätigungskraft (leicht / mittel / schwer)manuelle Programmierung (Aus / Ein)max. Laufzeit (1 - 950 s)Stagnationsspülung (Aus / 1 - 1000 salle 1 - 250 h nach letzter Spülung / alle 1 - 250 h)Betätigungssperrzeit (Aus / 1 - 255 sTimeout 1 - 2000 min)Einstellmöglichkeiten über manuelle Programmierungmax. Laufzeit (4 - 120 s10 Programmstufen)Stagnationsspülung (Aus / 20 salle 24 h)Werkstoff Betätigung MessingFrontplatte EdelstahlOberfläche Betätigung chromFrontplatte Edelstahl gebürstetAbmessungen Frontplatte B 190 mm x H 190 mm x T 3 mmSchutzart IP 65 (CVD-Touch-Elektronik)193,10 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.