Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Wer zahlt Steuern bei Nießbrauch?
Beim Nießbrauch zahlt der Nießbraucher die Steuern für das belastete Objekt, da er das Recht hat, es zu nutzen und daraus Einkommen zu erzielen. Der Eigentümer des Objekts ist jedoch weiterhin für die Grundsteuer verantwortlich. Es ist wichtig zu beachten, dass die steuerlichen Auswirkungen von Nießbrauch je nach Art des Objekts und der Nutzung variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die genauen steuerlichen Pflichten und Auswirkungen des Nießbrauchs zu klären. **
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **


Ähnliche Suchbegriffe für Nießbrauch
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten, Fachbücher von Werner Rössle, Michael GötzDas Lehrbuch "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten" bietet eine umfassende Grundlage für Kursteilnehmer, die sich auf den Fortbildungsabschluss als geprüfte kaufmännische Fachwirtin oder geprüfter kaufmännischer Fachwirt nach der Handwerksordnung vorbereiten. Es deckt alle relevanten Lerninhalte ab, die für die handwerkliche Weiterbildung erforderlich sind. Die Themen reichen von der Kosten- und Leistungsrechnung über die Planungsrechnung bis hin zum Controlling, das als zentrales Instrument der Unternehmensführung dient. Zudem werden Aspekte der Investitionsplanung und Finanzierung behandelt, einschliesslich der Liquiditätsplanung und des Forderungsmanagements. Das Buch ist nicht nur auf die spezifischen Anforderungen der Handwerksordnung abgestimmt, sondern kann auch in anderen Wirtschaftsbereichen angewendet werden. Die handlungsorientierte Wissensvermittlung ermöglicht es den Lernenden, kaufmännisch-administrative Prozesse in Handwerksbetrieben sowie in kleinen und mittleren Unternehmen eigenständig zu führen und zu gestalten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **

Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
Was bedeutet Nießbrauch im Grundbuch?
Was bedeutet Nießbrauch im Grundbuch? Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht wird im Grundbuch eingetragen und kann beispielsweise durch einen Vertrag oder ein Testament festgelegt werden. Der Nießbraucher hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten, solange er die Nutzung nicht missbraucht. Der Eigentümer behält jedoch weiterhin die Verfügungsgewalt über die Immobilie und kann über Verkauf oder Belastung entscheiden. **
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten, Fachbücher von Werner Rössle, Michael GötzDas Lehrbuch "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten" bietet eine umfassende Grundlage für Kursteilnehmer, die sich auf den Fortbildungsabschluss als geprüfte kaufmännische Fachwirtin oder geprüfter kaufmännischer Fachwirt nach der Handwerksordnung vorbereiten. Es deckt alle relevanten Lerninhalte ab, die für die handwerkliche Weiterbildung erforderlich sind. Die Themen reichen von der Kosten- und Leistungsrechnung über die Planungsrechnung bis hin zum Controlling, das als zentrales Instrument der Unternehmensführung dient. Zudem werden Aspekte der Investitionsplanung und Finanzierung behandelt, einschliesslich der Liquiditätsplanung und des Forderungsmanagements. Das Buch ist nicht nur auf die spezifischen Anforderungen der Handwerksordnung abgestimmt, sondern kann auch in anderen Wirtschaftsbereichen angewendet werden. Die handlungsorientierte Wissensvermittlung ermöglicht es den Lernenden, kaufmännisch-administrative Prozesse in Handwerksbetrieben sowie in kleinen und mittleren Unternehmen eigenständig zu führen und zu gestalten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Steuern bei Nießbrauch?
Beim Nießbrauch zahlt der Nießbraucher die Steuern für das belastete Objekt, da er das Recht hat, es zu nutzen und daraus Einkommen zu erzielen. Der Eigentümer des Objekts ist jedoch weiterhin für die Grundsteuer verantwortlich. Es ist wichtig zu beachten, dass die steuerlichen Auswirkungen von Nießbrauch je nach Art des Objekts und der Nutzung variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die genauen steuerlichen Pflichten und Auswirkungen des Nießbrauchs zu klären. **
-
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
Ähnliche Suchbegriffe für Nießbrauch
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
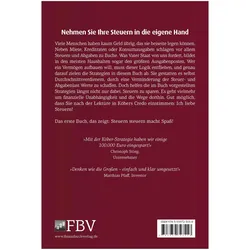
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
-
Was bedeutet Nießbrauch im Grundbuch?
Was bedeutet Nießbrauch im Grundbuch? Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht wird im Grundbuch eingetragen und kann beispielsweise durch einen Vertrag oder ein Testament festgelegt werden. Der Nießbraucher hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten, solange er die Nutzung nicht missbraucht. Der Eigentümer behält jedoch weiterhin die Verfügungsgewalt über die Immobilie und kann über Verkauf oder Belastung entscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.