Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Wie berechnet man die Produktionsmenge?
Die Berechnung der Produktionsmenge hängt von verschiedenen Faktoren ab, wie beispielsweise der verfügbaren Produktionskapazität, der Nachfrage nach dem Produkt und den Produktionskosten. In der Regel wird die Produktionsmenge anhand einer Kosten-Nutzen-Analyse bestimmt, bei der die Kosten der Produktion mit dem erwarteten Nutzen oder Gewinn verglichen werden. Dabei werden auch mögliche Risiken und Unsicherheiten berücksichtigt. **
Ab welcher Produktionsmenge erreicht ein Unternehmen den Break-even-Point und erzielt weder Gewinn noch Verlust?
Der Break-even-Point wird erreicht, wenn die Erlöse genau die Kosten decken. Dies geschieht, wenn die Produktionsmenge die Fixkosten des Unternehmens abdeckt. Ab diesem Punkt erzielt das Unternehmen weder Gewinn noch Verlust. **


Ähnliche Suchbegriffe für Produktionsmenge
Top-Angebote
Produkte zum Begriff Produktionsmenge:
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
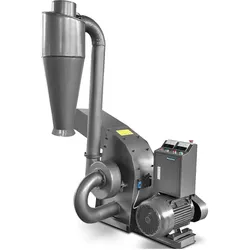
Wiesenfield, Holzspalter + Häcksler, Hammermühle 11 kW Produktionsmenge max. 300 - 700 kg/h PelletherstellungDie Hammermühle mahlt Getreide und Holzspäne schnell und effektiv. Der Hammerbrecher für die Pelletproduktion beeindruckt durch seine einfache Handhabung, einen grossen Trichter und eine robuste Bauweise, die eine schnelle Produktion und Weiterverarbeitung des Mahlguts ermöglicht. Die stabilen Füsse garantieren jederzeit eine sichere Produktion. Mit einer Leistung von 11 kW treibt der Motor die 16 Hämmer in der Mühle an, die eine Drehzahl von 2982 U/min erreichen. Dank der erstklassigen Leistungswerte können Sie mit der Hammermühle eine Produktionsrate von 300 bis 700 kg/h erzielen. Beachten Sie, dass die Menge von der Art des Getreides oder Rohmaterials sowie dem Feuchtigkeitsgehalt des Materials abhängt. Für die besten Ergebnisse sollte die Feuchtigkeit 15 % nicht überschreiten. Die Zentrifugalkräfte, die während des Mahlens auf das Mahlgut wirken, treiben die Körner gegen das äussere Sieb. Die Grösse der Löcher im Sieb bestimmt, wie grob Ihre Mühle sein wird. Löcher mit Durchmessern von 4 und 6 mm sind für die Hammermühle erhältlich. Das fertige Mahlgut wird gezielt mit einem Zyklon aufgefüllt. Technische Details: - Phasenbereich: 3-phasig: 380 V - Frequenz: 50 Hz - Material: Kohlenstoffstahl, Gusseisen - Farbe: grün - Max. Leistung: 11 kW - Produktion: 300 - 700 kg/h - Abmessungen Sieb: 680 x 280 mm - Sieblochgrösse: 4, 6 mm - Neigungswinkel einstellbar: 180° - Anzahl der Hämmer: 16 - Auswahl der Maschenmasse: 1,8 - 10 mm - Toleranz Feuchtigkeitsgehalt: 8 - 15% - Drehzahl Motor: 2982 U/min Lieferumfang: Hammermühle WIE-PM-2800, Zyklon, kurzes Metallrohr, Zuführtrichter, 2 Siebe (Lochgrössen 4 / 6 mm), Bedienungsanleitung.1999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
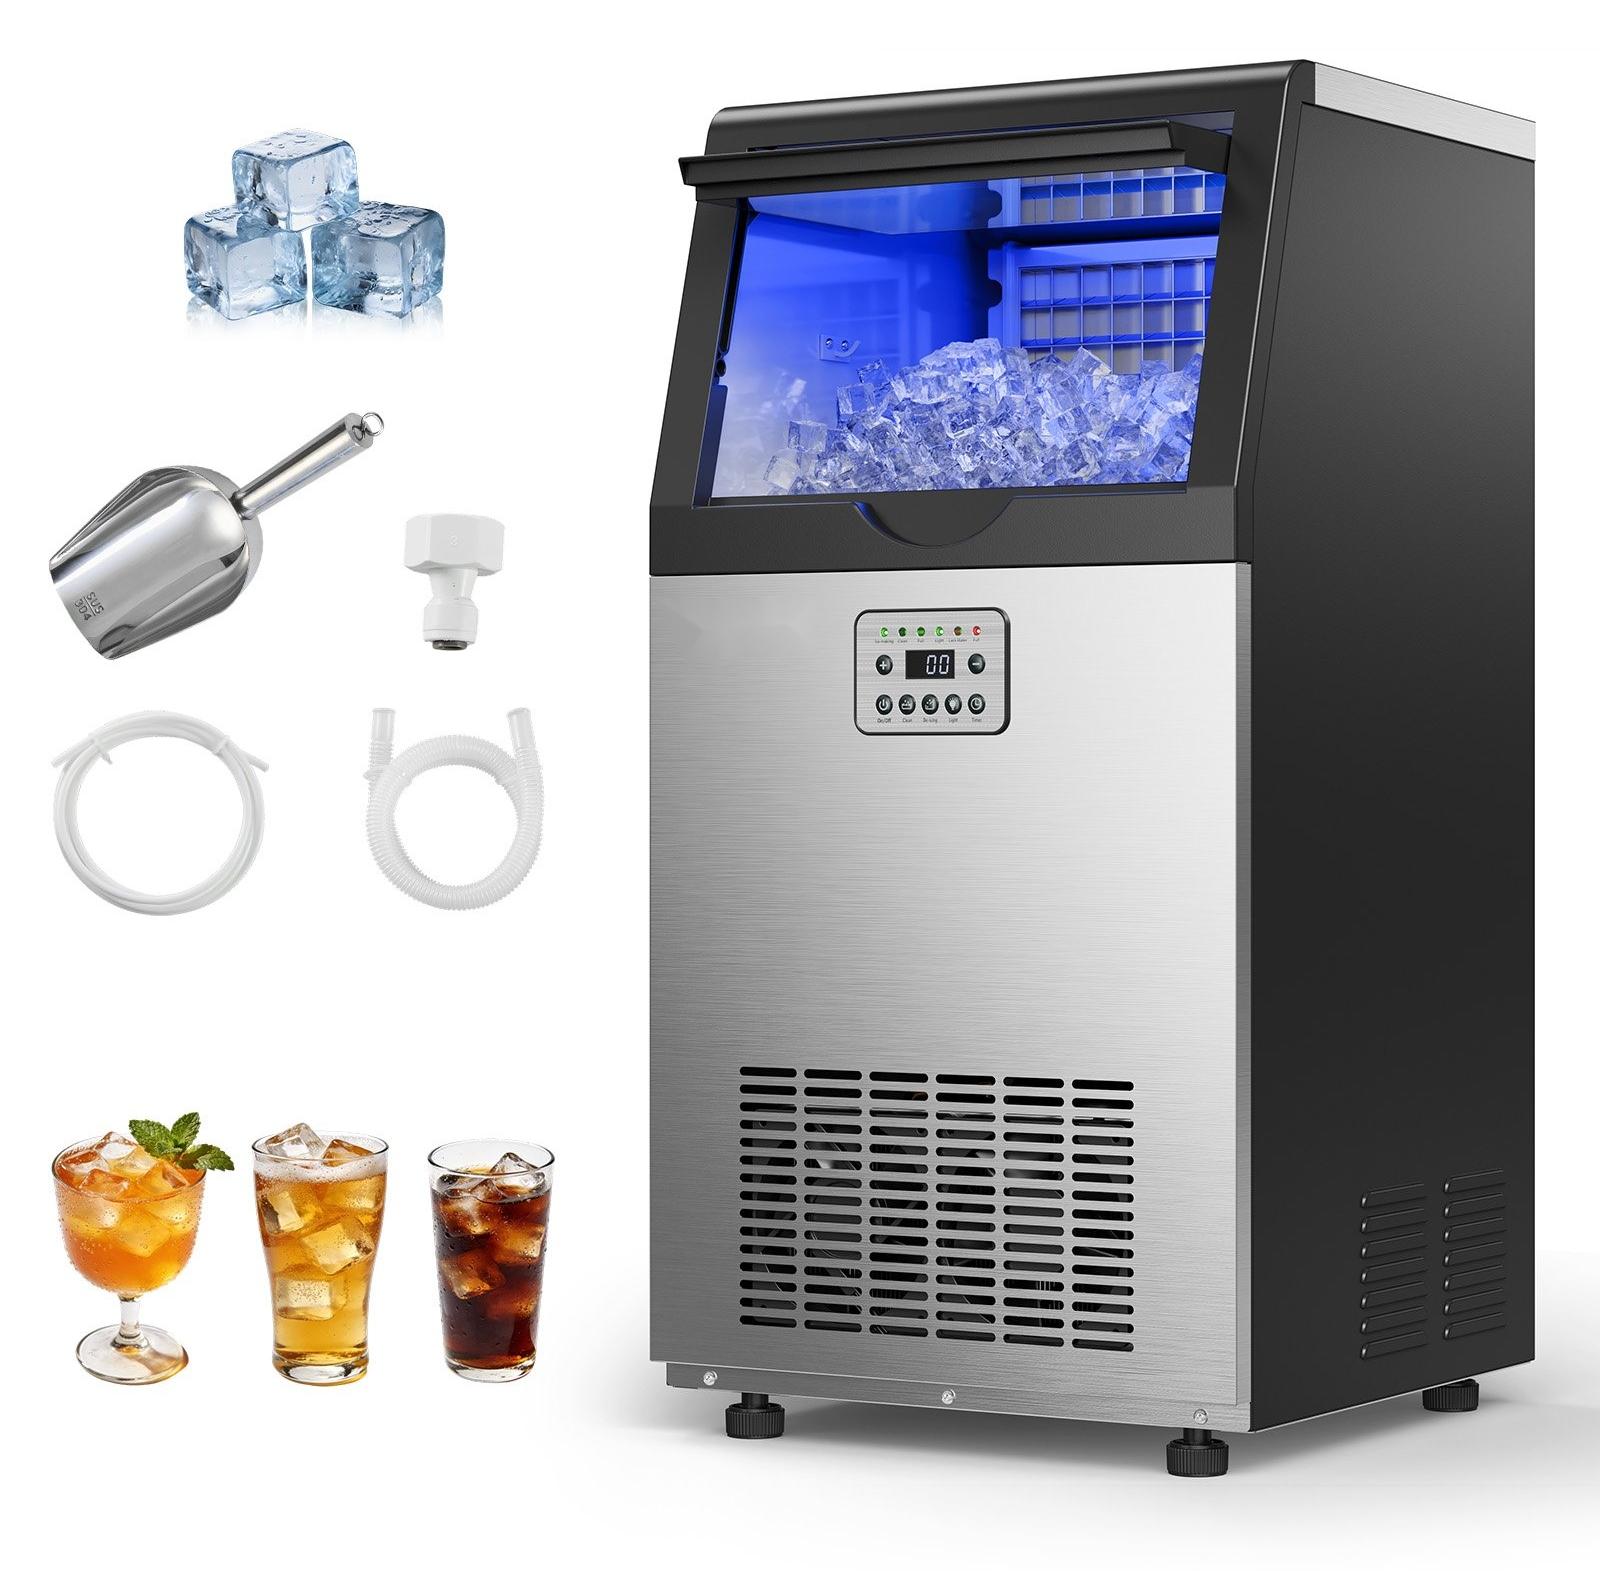
Eiswürfelmaschine - Gastro Eiswürfelbereiter - Produktionsmenge 45 kg/24 h - Eisvorrat 14 kg - Edelstahlgehäuse - LED-Display - SelbstreinigungLeistungsstarke gewerbliche Eismaschine für konstant frische Eiswürfel: produziert bis zu 45 kg Eis pro Tag und liefert in 8-10 Minuten 36 klare, quadratische Würfel. Mit 14 kg Speicher für hohe Spitzenzeiten bleibt der Betrieb in Bar, Küche oder Café zuverlässig und effizient. Warum dieses Modell wählen? Hohe Tagesleistung und großer Speicher für reibungslose AbläufeStarke Isolierung und Edelstahlgehäuse für lange EisfrischeEinstellbare Eisdicke für Getränke, Cocktails, Smoothies und SeafoodIntelligentes LED-Bedienfeld mit Timer und SelbstreinigungFlexibel: freistehend oder unterbaufähig, verstellbare Standfüße Konstante Verfügbarkeit Mit bis zu 45 kg Eis pro 24 Stunden und einem 14-kg-Speicher decken Sie Stoßzeiten souverän ab-ideal für mehr als 600 Getränke täglich. Die schnelle Produktionszeit von 8-10 Minuten pro Charge hält den Service am Laufen. Langanhaltende Frische Cyclopentan-Isolierung und robustes Edelstahlgehäuse reduzieren Wärmeaufnahme effektiv. Selbst im ausgeschaltete529,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bei welcher Produktionsmenge sind die Stückkosten minimal?
Die Stückkosten sind minimal, wenn die Produktionsmenge den Punkt erreicht, an dem die Gesamtkosten pro Einheit am niedrigsten sind. Dieser Punkt wird als das Minimum des Durchschnittskostenverlaufs bezeichnet. Es ist wichtig, die optimale Produktionsmenge zu finden, um die Rentabilität zu maximieren. **
-
Bei welcher Produktionsmenge wird ein Gewinn von 3520 erzielt, wenn eine Ware X für 80 verkauft wird?
Um den Gewinn von 3520 zu erzielen, müssen 44 Einheiten der Ware X verkauft werden. Dies ergibt sich, indem man den Gewinn durch den Verkaufspreis pro Einheit teilt: 3520 / 80 = 44. **
-
Wie berechnet man die Grenzkosten bei einer bestimmten Produktionsmenge?
Um die Grenzkosten bei einer bestimmten Produktionsmenge zu berechnen, müssen die zusätzlichen Kosten ermittelt werden, die entstehen, wenn eine zusätzliche Einheit des Produkts produziert wird. Dies kann erreicht werden, indem die Gesamtkosten für die Produktion einer bestimmten Menge von der Gesamtkosten für die Produktion einer um eine Einheit größeren Menge abgezogen werden. Die Differenz zwischen diesen beiden Werten gibt die Grenzkosten für die zusätzliche Einheit an. **
-
Wie wirkt sich die Produktionsmenge auf den Stückpreis aus?
Je höher die Produktionsmenge, desto geringer sind in der Regel die Stückkosten, da Fixkosten auf eine größere Anzahl von Einheiten verteilt werden können. Dadurch sinkt der Stückpreis. Bei geringerer Produktionsmenge steigen die Stückkosten, da Fixkosten auf weniger Einheiten verteilt werden müssen, was zu einem höheren Stückpreis führt. **


Bei welcher Produktionsmenge x wird der Stückgewinn maximal? Welche Menge x muss produziert werden, um den Gewinn zu maximieren?
Um den Stückgewinn zu maximieren, muss die Produktionsmenge x gewählt werden, bei der die Grenzkosten gleich dem Grenzerlös sind. Diese Menge wird auch als Gewinnmaximierungsmenge bezeichnet. Um den Gewinn zu maximieren, muss die Produktionsmenge x gewählt werden, bei der die Differenz zwischen Gesamterlös und Gesamtkosten maximal ist. Diese Menge wird auch als Gewinnmaximierungsmenge bezeichnet. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Top-Angebote
Produkte zum Begriff Produktionsmenge:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Produktionsmenge?
Die Berechnung der Produktionsmenge hängt von verschiedenen Faktoren ab, wie beispielsweise der verfügbaren Produktionskapazität, der Nachfrage nach dem Produkt und den Produktionskosten. In der Regel wird die Produktionsmenge anhand einer Kosten-Nutzen-Analyse bestimmt, bei der die Kosten der Produktion mit dem erwarteten Nutzen oder Gewinn verglichen werden. Dabei werden auch mögliche Risiken und Unsicherheiten berücksichtigt. **
-
Ab welcher Produktionsmenge erreicht ein Unternehmen den Break-even-Point und erzielt weder Gewinn noch Verlust?
Der Break-even-Point wird erreicht, wenn die Erlöse genau die Kosten decken. Dies geschieht, wenn die Produktionsmenge die Fixkosten des Unternehmens abdeckt. Ab diesem Punkt erzielt das Unternehmen weder Gewinn noch Verlust. **
-
Bei welcher Produktionsmenge sind die Stückkosten minimal?
Die Stückkosten sind minimal, wenn die Produktionsmenge den Punkt erreicht, an dem die Gesamtkosten pro Einheit am niedrigsten sind. Dieser Punkt wird als das Minimum des Durchschnittskostenverlaufs bezeichnet. Es ist wichtig, die optimale Produktionsmenge zu finden, um die Rentabilität zu maximieren. **
-
Bei welcher Produktionsmenge wird ein Gewinn von 3520 erzielt, wenn eine Ware X für 80 verkauft wird?
Um den Gewinn von 3520 zu erzielen, müssen 44 Einheiten der Ware X verkauft werden. Dies ergibt sich, indem man den Gewinn durch den Verkaufspreis pro Einheit teilt: 3520 / 80 = 44. **
Ähnliche Suchbegriffe für Produktionsmenge
-
Wiesenfield, Holzspalter + Häcksler, Hammermühle 11 kW Produktionsmenge max. 300 - 700 kg/h PelletherstellungDie Hammermühle mahlt Getreide und Holzspäne schnell und effektiv. Der Hammerbrecher für die Pelletproduktion beeindruckt durch seine einfache Handhabung, einen grossen Trichter und eine robuste Bauweise, die eine schnelle Produktion und Weiterverarbeitung des Mahlguts ermöglicht. Die stabilen Füsse garantieren jederzeit eine sichere Produktion. Mit einer Leistung von 11 kW treibt der Motor die 16 Hämmer in der Mühle an, die eine Drehzahl von 2982 U/min erreichen. Dank der erstklassigen Leistungswerte können Sie mit der Hammermühle eine Produktionsrate von 300 bis 700 kg/h erzielen. Beachten Sie, dass die Menge von der Art des Getreides oder Rohmaterials sowie dem Feuchtigkeitsgehalt des Materials abhängt. Für die besten Ergebnisse sollte die Feuchtigkeit 15 % nicht überschreiten. Die Zentrifugalkräfte, die während des Mahlens auf das Mahlgut wirken, treiben die Körner gegen das äussere Sieb. Die Grösse der Löcher im Sieb bestimmt, wie grob Ihre Mühle sein wird. Löcher mit Durchmessern von 4 und 6 mm sind für die Hammermühle erhältlich. Das fertige Mahlgut wird gezielt mit einem Zyklon aufgefüllt. Technische Details: - Phasenbereich: 3-phasig: 380 V - Frequenz: 50 Hz - Material: Kohlenstoffstahl, Gusseisen - Farbe: grün - Max. Leistung: 11 kW - Produktion: 300 - 700 kg/h - Abmessungen Sieb: 680 x 280 mm - Sieblochgrösse: 4, 6 mm - Neigungswinkel einstellbar: 180° - Anzahl der Hämmer: 16 - Auswahl der Maschenmasse: 1,8 - 10 mm - Toleranz Feuchtigkeitsgehalt: 8 - 15% - Drehzahl Motor: 2982 U/min Lieferumfang: Hammermühle WIE-PM-2800, Zyklon, kurzes Metallrohr, Zuführtrichter, 2 Siebe (Lochgrössen 4 / 6 mm), Bedienungsanleitung.1999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eiswürfelmaschine - Gastro Eiswürfelbereiter - Produktionsmenge 45 kg/24 h - Eisvorrat 14 kg - Edelstahlgehäuse - LED-Display - SelbstreinigungLeistungsstarke gewerbliche Eismaschine für konstant frische Eiswürfel: produziert bis zu 45 kg Eis pro Tag und liefert in 8-10 Minuten 36 klare, quadratische Würfel. Mit 14 kg Speicher für hohe Spitzenzeiten bleibt der Betrieb in Bar, Küche oder Café zuverlässig und effizient. Warum dieses Modell wählen? Hohe Tagesleistung und großer Speicher für reibungslose AbläufeStarke Isolierung und Edelstahlgehäuse für lange EisfrischeEinstellbare Eisdicke für Getränke, Cocktails, Smoothies und SeafoodIntelligentes LED-Bedienfeld mit Timer und SelbstreinigungFlexibel: freistehend oder unterbaufähig, verstellbare Standfüße Konstante Verfügbarkeit Mit bis zu 45 kg Eis pro 24 Stunden und einem 14-kg-Speicher decken Sie Stoßzeiten souverän ab-ideal für mehr als 600 Getränke täglich. Die schnelle Produktionszeit von 8-10 Minuten pro Charge hält den Service am Laufen. Langanhaltende Frische Cyclopentan-Isolierung und robustes Edelstahlgehäuse reduzieren Wärmeaufnahme effektiv. Selbst im ausgeschaltete529,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten, Fachbücher von Michael Götz, Werner RössleDas Lehrbuch "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten" bietet eine umfassende Grundlage für Kursteilnehmer, die sich auf den Fortbildungsabschluss als geprüfte kaufmännische Fachwirtin oder geprüfter kaufmännischer Fachwirt nach der Handwerksordnung vorbereiten. Es deckt alle relevanten Lerninhalte ab, die für die handwerkliche Weiterbildung erforderlich sind. Die Themen reichen von der Kosten- und Leistungsrechnung über die Planungsrechnung bis hin zum Controlling, das als zentrales Instrument der Unternehmensführung dient. Zudem werden Aspekte der Investitionsplanung und Finanzierung behandelt, einschliesslich der Liquiditätsplanung und des Forderungsmanagements. Das Buch ist nicht nur auf die spezifischen Anforderungen der Handwerksordnung abgestimmt, sondern kann auch in anderen Wirtschaftsbereichen angewendet werden. Die handlungsorientierte Wissensvermittlung ermöglicht es den Lernenden, kaufmännisch-administrative Prozesse in Handwerksbetrieben sowie in kleinen und mittleren Unternehmen eigenständig zu führen und zu gestalten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungswesen und Finanzierung in Krankenhäusern und Pflegeeinrichtungen, Fachbücher von Julia Oswald, Winfried Zapp, Claudia Dues, Edgar Kempenich, Clarissa KurscheidDer Band bestimmt die Ausgangsdaten, um ein Rechnungswesen für Gesundheitseinrichtungen aufbauen zu können, beschreibt und analysiert die Begriffsbestimmungen, Anforderungen und Funktionen eines Rechnungswesens und stellt die gesetzlichen Grundlagen vor. Die Finanzierung von Krankenhäusern und Pflegeeinrichtungen wird herausgearbeitet. Es werden Bilanz und Gewinn- und Verlustrechnung erläutert und darauf aufbauend das interne Rechnungswesen mit seinen theoretischen Grundlagen dargestellt. Zeit- und umfangsbezogene Kostenrechnungssysteme und das Kostenmanagement runden die Ausführungen ab. Die theoretischen Abhandlungen werden praxisrelevant mit Fragen, Aufgaben und Beispiel-Rechnungen hinterlegt.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Grenzkosten bei einer bestimmten Produktionsmenge?
Um die Grenzkosten bei einer bestimmten Produktionsmenge zu berechnen, müssen die zusätzlichen Kosten ermittelt werden, die entstehen, wenn eine zusätzliche Einheit des Produkts produziert wird. Dies kann erreicht werden, indem die Gesamtkosten für die Produktion einer bestimmten Menge von der Gesamtkosten für die Produktion einer um eine Einheit größeren Menge abgezogen werden. Die Differenz zwischen diesen beiden Werten gibt die Grenzkosten für die zusätzliche Einheit an. **
-
Wie wirkt sich die Produktionsmenge auf den Stückpreis aus?
Je höher die Produktionsmenge, desto geringer sind in der Regel die Stückkosten, da Fixkosten auf eine größere Anzahl von Einheiten verteilt werden können. Dadurch sinkt der Stückpreis. Bei geringerer Produktionsmenge steigen die Stückkosten, da Fixkosten auf weniger Einheiten verteilt werden müssen, was zu einem höheren Stückpreis führt. **
-
Bei welcher Produktionsmenge x wird der Stückgewinn maximal? Welche Menge x muss produziert werden, um den Gewinn zu maximieren?
Um den Stückgewinn zu maximieren, muss die Produktionsmenge x gewählt werden, bei der die Grenzkosten gleich dem Grenzerlös sind. Diese Menge wird auch als Gewinnmaximierungsmenge bezeichnet. Um den Gewinn zu maximieren, muss die Produktionsmenge x gewählt werden, bei der die Differenz zwischen Gesamterlös und Gesamtkosten maximal ist. Diese Menge wird auch als Gewinnmaximierungsmenge bezeichnet. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.