Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum heißt der Sauerstoff Sauerstoff?
Der Name "Sauerstoff" stammt von dem deutschen Chemiker Carl Wilhelm Scheele, der das Gas im 18. Jahrhundert entdeckte. Er nannte es "Sauerstoff" aufgrund seiner Annahme, dass dieser Stoff die Ursache für die Säurebildung in Verbindungen sei. Der Begriff "sauer" bezieht sich hierbei auf den sauren Geschmack, den viele Säuren aufweisen. Obwohl Sauerstoff selbst nicht sauer schmeckt, wurde der Name beibehalten, um die Rolle des Elements in der Säurebildung zu betonen. Letztendlich wurde der Name "Sauerstoff" international übernommen und wird bis heute verwendet. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für Sauerstoff
Top-Angebote
Produkte zum Begriff Sauerstoff:
-
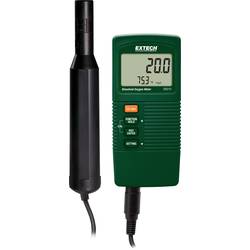
Extech DO210 Sauerstoff-Messgerät Sauerstoff-MessgerätDas Kompaktmessgerät für gelösten Sauerstoff nimmt schnelle Messungen von gelöstem Sauerstoff oder % Sauerstoff sowie Temperatur in Wasser vor. Es verfügt über eine automatische Temperaturkompensation und über einen Temperaturfühler-/ Sensor der in die Sauerstoffsonde eingebaut ist. Darüber hinaus verfügt es über einstellbare Höhe- und Salinitätskompensation, Min/Max und Data Hold Funktionen und automatischer Abschaltung mit Deaktivierungsfunktion.427,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
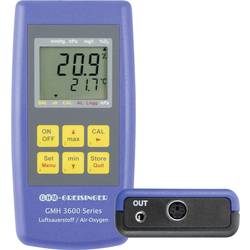
Greisinger GMH3692 Sauerstoff-Messgerät Sauerstoff-Messgerät 606842Anwendung: - Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. - Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluftkontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. - Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. - Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. - Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff Sauerstoff:
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech DO210 Sauerstoff-Messgerät Sauerstoff-MessgerätDas Kompaktmessgerät für gelösten Sauerstoff nimmt schnelle Messungen von gelöstem Sauerstoff oder % Sauerstoff sowie Temperatur in Wasser vor. Es verfügt über eine automatische Temperaturkompensation und über einen Temperaturfühler-/ Sensor der in die Sauerstoffsonde eingebaut ist. Darüber hinaus verfügt es über einstellbare Höhe- und Salinitätskompensation, Min/Max und Data Hold Funktionen und automatischer Abschaltung mit Deaktivierungsfunktion.427,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt der Sauerstoff Sauerstoff?
Der Name "Sauerstoff" stammt von dem deutschen Chemiker Carl Wilhelm Scheele, der das Gas im 18. Jahrhundert entdeckte. Er nannte es "Sauerstoff" aufgrund seiner Annahme, dass dieser Stoff die Ursache für die Säurebildung in Verbindungen sei. Der Begriff "sauer" bezieht sich hierbei auf den sauren Geschmack, den viele Säuren aufweisen. Obwohl Sauerstoff selbst nicht sauer schmeckt, wurde der Name beibehalten, um die Rolle des Elements in der Säurebildung zu betonen. Letztendlich wurde der Name "Sauerstoff" international übernommen und wird bis heute verwendet. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Sauerstoff
-
Greisinger GMH3692 Sauerstoff-Messgerät Sauerstoff-Messgerät 606842Anwendung: - Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. - Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluftkontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. - Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. - Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. - Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GHM GMH3695 Sauerstoff-Messgerät Sauerstoff-Messgerät 606843Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluft-kontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
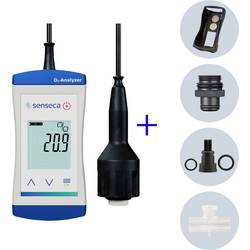
Senseca ECO410T-35-DIVE2 Sauerstoff-Messgerät Sauerstoff-Messgerät 490266Das SENSECA ECO410T-35 ist die perfekte Wahl für alle, die ein zuverlässiges und intuitives Sauerstoff-Messgerät suchen. Als direkter Nachfolger des bewährten Greisinger G 1690 vereint es Ergonomie, Präzision und Langlebigkeit zu einem attraktiven Preis-Leistungs-Verhältnis. Dank des wassergeschützten Gehäuses (IP65 / IP67) und der um 180° drehbaren, hintergrundbeleuchteten LCD-Anzeige behalten Sie in jeder Situation – ob bei Tag oder Nacht – den vollen Überblick. Während Sporttaucher besonders von der integrierten MOD-Berechnung für Nitrox-Gemische profitieren, überzeugt das Gerät ebenso bei anderen anspruchsvollen Sauerstoffmessungen (z.B. Schutzgasmessungen). Das effiziente Design mit konfigurierbarer Abschaltautomatik und der hochwertige GOEL 370 Sensor garantieren präzise Messergebnisse bei maximaler Betriebsdauer (ü. 3000 h typ.). Das ECO410T-35 wird betriebsfertig montiert inklusive der magnetischen Gummischutzhülle G1000-Cover geliefert und ist sofort einsatzbereit. Dank der in die Schutzhülle integrierten Magneten haftet das Messgerät sicher an Tauchflaschen aus Stahl, wodurch Sie es während des Messvorgangs nicht in der Hand halten müssen.305,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.