Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Was ist ein Stasi Spitzel?
Ein Stasi-Spitzel war eine Person, die im Auftrag des Ministeriums für Staatssicherheit der DDR Informationen über Bürger sammelte und meldete. Diese Spitzel wurden oft als "Inoffizielle Mitarbeiter" (IM) bezeichnet und waren in verschiedenen Bereichen der Gesellschaft aktiv, um potenzielle Oppositionelle oder Regimekritiker zu identifizieren. Sie konnten sowohl freiwillig als auch unter Druck oder Erpressung für die Stasi arbeiten. Die Identität der Spitzel wurde geheim gehalten, um ihre Sicherheit zu gewährleisten und sie vor möglichen Konsequenzen zu schützen. Die Tätigkeit als Stasi-Spitzel war ein integraler Bestandteil des Überwachungs- und Repressionssystems in der DDR. **
Wie viel verdiente man als Stasi-Spitzel?
Die Bezahlung von Stasi-Spitzeln variierte je nach Aufgabe, Position und Erfolg. Es gab keine einheitliche Gehaltsstruktur, sondern individuelle Vereinbarungen. Einige Spitzel erhielten eine finanzielle Entschädigung, andere wurden mit materiellen Vorteilen wie Wohnungszuweisungen oder Urlaubsgenehmigungen belohnt. Es ist schwer, genaue Zahlen zu nennen, da die Informationen darüber begrenzt sind und viele Akten vernichtet wurden. **
Ähnliche Suchbegriffe für Spitzel
Top-Angebote
Produkte zum Begriff Spitzel:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist das Buch "Krabat" von Meister Spitzel?
Das Buch "Krabat" wurde von Otfried Preußler geschrieben und nicht von Meister Spitzel. Es handelt von einem Waisenjungen namens Krabat, der in eine Mühle kommt, in der schwarze Magie praktiziert wird. Krabat lernt dort die Kunst der Zauberei, aber er erkennt auch die dunklen Machenschaften des Müllers und kämpft gegen ihn an. **
-
Was ist der Unterschied zwischen einem Spion und einem Spitzel?
Ein Spion ist eine Person, die im Auftrag eines Staates oder einer Organisation geheime Informationen sammelt, um politische, militärische oder wirtschaftliche Vorteile zu erlangen. Ein Spitzel hingegen ist eine Person, die Informationen über andere Personen sammelt und diese an eine Behörde oder Organisation weitergibt, oft aus persönlichen Gründen oder um sich selbst Vorteile zu verschaffen. Der Hauptunterschied liegt also darin, dass ein Spion im Auftrag einer Regierung oder Organisation handelt, während ein Spitzel eher aus persönlichen Motiven handelt. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **

Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Spitzel:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Stasi Spitzel?
Ein Stasi-Spitzel war eine Person, die im Auftrag des Ministeriums für Staatssicherheit der DDR Informationen über Bürger sammelte und meldete. Diese Spitzel wurden oft als "Inoffizielle Mitarbeiter" (IM) bezeichnet und waren in verschiedenen Bereichen der Gesellschaft aktiv, um potenzielle Oppositionelle oder Regimekritiker zu identifizieren. Sie konnten sowohl freiwillig als auch unter Druck oder Erpressung für die Stasi arbeiten. Die Identität der Spitzel wurde geheim gehalten, um ihre Sicherheit zu gewährleisten und sie vor möglichen Konsequenzen zu schützen. Die Tätigkeit als Stasi-Spitzel war ein integraler Bestandteil des Überwachungs- und Repressionssystems in der DDR. **
-
Wie viel verdiente man als Stasi-Spitzel?
Die Bezahlung von Stasi-Spitzeln variierte je nach Aufgabe, Position und Erfolg. Es gab keine einheitliche Gehaltsstruktur, sondern individuelle Vereinbarungen. Einige Spitzel erhielten eine finanzielle Entschädigung, andere wurden mit materiellen Vorteilen wie Wohnungszuweisungen oder Urlaubsgenehmigungen belohnt. Es ist schwer, genaue Zahlen zu nennen, da die Informationen darüber begrenzt sind und viele Akten vernichtet wurden. **
-
Was ist das Buch "Krabat" von Meister Spitzel?
Das Buch "Krabat" wurde von Otfried Preußler geschrieben und nicht von Meister Spitzel. Es handelt von einem Waisenjungen namens Krabat, der in eine Mühle kommt, in der schwarze Magie praktiziert wird. Krabat lernt dort die Kunst der Zauberei, aber er erkennt auch die dunklen Machenschaften des Müllers und kämpft gegen ihn an. **
-
Was ist der Unterschied zwischen einem Spion und einem Spitzel?
Ein Spion ist eine Person, die im Auftrag eines Staates oder einer Organisation geheime Informationen sammelt, um politische, militärische oder wirtschaftliche Vorteile zu erlangen. Ein Spitzel hingegen ist eine Person, die Informationen über andere Personen sammelt und diese an eine Behörde oder Organisation weitergibt, oft aus persönlichen Gründen oder um sich selbst Vorteile zu verschaffen. Der Hauptunterschied liegt also darin, dass ein Spion im Auftrag einer Regierung oder Organisation handelt, während ein Spitzel eher aus persönlichen Motiven handelt. **
Ähnliche Suchbegriffe für Spitzel
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
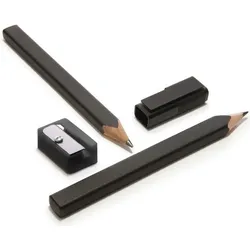
Moleskine Bleistifte mit Spitzel 2 St.Das hier gezeigte Set aus zwei Bleistiften und einem Anspitzer wurde, wie die gesamte Moleskine-Kollektion an Schreib-, Skizzen- und Zeichenzubehör, speziell für die Notizbücher des Herstellers entwickelt. Mit einem Design, das es ermöglicht, die Stifte aus der Kollektion in die Seitendeckel von Notiz-, Kalender- und Skizzenbüchern einzuhängen, ist "etwas zum Schreiben" immer zur Hand. Hochwertige Materialien, modernes Design und vielseitige Farben sowie die Möglichkeit, das Zubehör mit den mitgelieferten Aufklebern zu personalisieren, sorgen für noch mehr Spaß am Schreiben. Die klassischen, gekapselten Bleistifte von Moleskine sind im Stil von Notizbüchern geformt und bestehen aus Zedernholz und hochwertiger 2B-Mine (Spitzendurchmesser 1 mm). Das elegante, mattschwarze Finish und die Möglichkeit, den Stift mit den 24 mitgelieferten Aufklebern zu personalisieren, sind weitere Highlights des Produkts. Der Spitzer aus mattschwarzem ABS-Kunststoff ist für Moleskine-Stifte (Bohrungsdurchmesser 12,5 mm) konzipiert und sorgt mit seiner hochwertigen deutschen Stahlklinge dafür, dass Ihre Stifte immer einsatzbereit sind.21,96 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.