Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Sind Esaias van de Velde und Henry van de Velde verwandt?
Esaias van de Velde und Henry van de Velde sind nicht verwandt. Esaias van de Velde war ein niederländischer Maler des 17. Jahrhunderts, während Henry van de Velde ein belgischer Architekt und Designer des 19. und 20. Jahrhunderts war. Trotz des ähnlichen Nachnamens haben sie keine bekannte familiäre Verbindung zueinander. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für Velde
Top-Angebote
Produkte zum Begriff Velde:
-
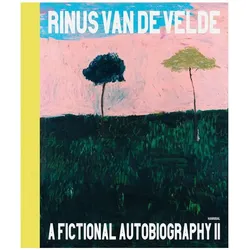
Rinus Van de Velde - A Fictional Autobiography Pt. II, Belletristik von Rinus van de Velde"Rinus Van de Velde - A Fictional Autobiography Pt. II" ist ein fesselndes Werk, das die kreative Reise des Künstlers Rinus Van de Velde dokumentiert. Dieses Buch wird anlässlich der gleichnamigen Ausstellung im Be-Part Kortrijk, Belgien, veröffentlicht und bietet einen tiefen Einblick in die Gedankenwelt und das künstlerische Schaffen des Autors. Mit einer Kombination aus autobiografischen Elementen und fiktiven Erzählungen lädt das Buch die Leser*innen ein, die Grenzen zwischen Realität und Fiktion zu erkunden. Die sorgfältige Gestaltung und die hochwertigen Illustrationen machen es zu einem wertvollen Sammlerstück für Kunstliebhaber und Literaturenthusiast*innen. Die Publikation ist nicht nur ein Begleiter zur Ausstellung, sondern auch ein eigenständiges Kunstwerk, das die Vielschichtigkeit von Van de Veldes Schaffen widerspiegelt.50,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harry Graf Kessler - Henry van de Velde, Fachbücher von Henry van de Velde, Harry Graf KesslerDas Fachbuch "Harry Graf Kessler - Henry van de Velde" bietet einen tiefen Einblick in die Korrespondenz zwischen dem belgischen Stardesigner Henry van de Velde und dem deutschen Mäzen Harry Graf Kessler. Über einen Zeitraum von 40 Jahren, von 1902 bis 1942, dokumentiert der Briefwechsel mehr als 400 erhaltene Schriftstücke, die in einer Zeit grosser gesellschaftlicher Umbrüche entstanden sind. Besonders die Weimarer Zeit, in der beide Persönlichkeiten für die künstlerische Moderne arbeiteten, wird ausführlich beleuchtet. Van de Velde, als Leiter der Kunstgewerbeschule, und Kessler, als ehrenamtlicher Direktor des Museums für Kunst und Kunstgewerbe, tauschten Ideen und Konzepte aus, die für die Kunst- und Kulturgeschichte des 20. Jahrhunderts von Bedeutung sind. Die bisher unveröffentlichten Briefe sind umfassend kommentiert, was es ermöglicht, die komplexen Zusammenhänge der Kunstgeschichte und der individuellen Werke besser zu verstehen. Dieses Buch ist somit nicht nur eine Sammlung von Briefen, sondern auch ein bedeutendes Dokument der Kulturgeschichte.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
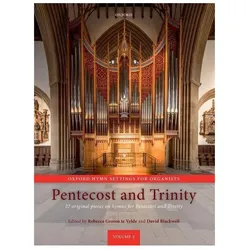
Te Velde, R: Oxford Hymn Settings for Organists: Pentecost a, Sachbücher von Rebecca Groom Te Velde, David BlackwellMit einer Vielzahl von zugänglichen, qualitativ hochwertigen neuen Arrangements und Stücken, die auf allen wichtigen Hymnenmelodien basieren, sind diese Bände ein Muss für jede Bibliothek eines Kirchenorganisten.35,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **


Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff Velde:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinus Van de Velde - A Fictional Autobiography Pt. II, Belletristik von Rinus van de Velde"Rinus Van de Velde - A Fictional Autobiography Pt. II" ist ein fesselndes Werk, das die kreative Reise des Künstlers Rinus Van de Velde dokumentiert. Dieses Buch wird anlässlich der gleichnamigen Ausstellung im Be-Part Kortrijk, Belgien, veröffentlicht und bietet einen tiefen Einblick in die Gedankenwelt und das künstlerische Schaffen des Autors. Mit einer Kombination aus autobiografischen Elementen und fiktiven Erzählungen lädt das Buch die Leser*innen ein, die Grenzen zwischen Realität und Fiktion zu erkunden. Die sorgfältige Gestaltung und die hochwertigen Illustrationen machen es zu einem wertvollen Sammlerstück für Kunstliebhaber und Literaturenthusiast*innen. Die Publikation ist nicht nur ein Begleiter zur Ausstellung, sondern auch ein eigenständiges Kunstwerk, das die Vielschichtigkeit von Van de Veldes Schaffen widerspiegelt.50,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Esaias van de Velde und Henry van de Velde verwandt?
Esaias van de Velde und Henry van de Velde sind nicht verwandt. Esaias van de Velde war ein niederländischer Maler des 17. Jahrhunderts, während Henry van de Velde ein belgischer Architekt und Designer des 19. und 20. Jahrhunderts war. Trotz des ähnlichen Nachnamens haben sie keine bekannte familiäre Verbindung zueinander. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Velde
-
Harry Graf Kessler - Henry van de Velde, Fachbücher von Henry van de Velde, Harry Graf KesslerDas Fachbuch "Harry Graf Kessler - Henry van de Velde" bietet einen tiefen Einblick in die Korrespondenz zwischen dem belgischen Stardesigner Henry van de Velde und dem deutschen Mäzen Harry Graf Kessler. Über einen Zeitraum von 40 Jahren, von 1902 bis 1942, dokumentiert der Briefwechsel mehr als 400 erhaltene Schriftstücke, die in einer Zeit grosser gesellschaftlicher Umbrüche entstanden sind. Besonders die Weimarer Zeit, in der beide Persönlichkeiten für die künstlerische Moderne arbeiteten, wird ausführlich beleuchtet. Van de Velde, als Leiter der Kunstgewerbeschule, und Kessler, als ehrenamtlicher Direktor des Museums für Kunst und Kunstgewerbe, tauschten Ideen und Konzepte aus, die für die Kunst- und Kulturgeschichte des 20. Jahrhunderts von Bedeutung sind. Die bisher unveröffentlichten Briefe sind umfassend kommentiert, was es ermöglicht, die komplexen Zusammenhänge der Kunstgeschichte und der individuellen Werke besser zu verstehen. Dieses Buch ist somit nicht nur eine Sammlung von Briefen, sondern auch ein bedeutendes Dokument der Kulturgeschichte.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Te Velde, R: Oxford Hymn Settings for Organists: Pentecost a, Sachbücher von Rebecca Groom Te Velde, David BlackwellMit einer Vielzahl von zugänglichen, qualitativ hochwertigen neuen Arrangements und Stücken, die auf allen wichtigen Hymnenmelodien basieren, sind diese Bände ein Muss für jede Bibliothek eines Kirchenorganisten.35,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Te Velde, R: Oxford Hymn Settings for Organists: Lent and Pa, Sachbücher von David Blackwell, Rebecca Groom Te VeldeOxford Hymn Settings for Organists: Lent and Passiontide (35 original pieces on hymns for Lent and Passiontide). Geschrieben von: Rebecca Groom te Velde, David Blackwell. Vorgeschlagenes Geschlecht: Unisex. Veröffentlicher: Oxford University Press.35,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Bücherturm von Henry van de Velde, Fachbücher"Der Bücherturm von Henry van de Velde" ist ein eindrucksvolles Fachbuch, das sich mit der Verbindung von Kunst, Musik und Design beschäftigt. Verfasst in deutscher Sprache, bietet es einen tiefen Einblick in die architektonischen Konzepte und die kreative Vision von Henry van de Velde. Mit 128 Seiten und einem kartonierten Einband ist das Buch sowohl informativ als auch ansprechend gestaltet. Die Publikation aus dem Jahr 2022 richtet sich an Interessierte der Architektur und des Designs und beleuchtet die ästhetischen und funktionalen Aspekte von Vande Veldes Werk. Die grosszügigen Abmessungen von 24 cm in der Breite und 32 cm in der Höhe machen es zu einem auffälligen Element in jeder Sammlung. Dieses Buch ist nicht nur eine wertvolle Informationsquelle, sondern auch ein Kunstwerk für sich, das die Leser dazu anregt, über die Schnittstellen von Kunst und Architektur nachzudenken.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.