Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **

Ähnliche Suchbegriffe für Blechschild-Camping-ist-der
Top-Angebote
Produkte zum Begriff Blechschild-Camping-ist-der:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo Camping am schönsten ist - Deutschland und NachbarländerDie Reihe von Campern für Camper mit dem gewissen Extra. Es werden in jedem Buch ca. 150 ausgewählte Campingplätze vorgestellt und für jede Region der Lieblingsplatz ausführlich beschrieben, alle Plätze wurden persönlich von den Autorinnen besucht. Informative Texte und tolle Bilder stellen jede Region vor. Der neue „Streckenstrahl“ informiert über Entfernungen vom Campingplatz zu Sehenswürdigkeiten, Freizeitaktivitäten, Restaurants und Einkaufsmöglichkeiten.20,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Was ist das Wesen der Abschreibung in der Buchhaltung?
Die Abschreibung in der Buchhaltung ist eine Methode, um den Wertverlust von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu erfassen. Sie dient dazu, den tatsächlichen Wert eines Vermögensgegenstands im Jahresabschluss korrekt darzustellen. Durch die Abschreibung wird der Anschaffungswert eines Vermögensgegenstands über die Nutzungsdauer verteilt und als Aufwand in der Gewinn- und Verlustrechnung erfasst. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
"Was ist der Unterschied zwischen Einnahmeüberschussrechnung und Gewinn- und Verlustrechnung?"
Die Einnahmeüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung für Kleingewerbetreibende, während die Gewinn- und Verlustrechnung nach dem Prinzip der doppelten Buchführung erstellt wird. In der Einnahmeüberschussrechnung werden nur Einnahmen und Ausgaben berücksichtigt, während in der Gewinn- und Verlustrechnung auch Bestandsveränderungen und Abschreibungen einfließen. Die Einnahmeüberschussrechnung ist für Kleingewerbetreibende und Freiberufler verpflichtend, während die Gewinn- und Verlustrechnung für Kapitalgesellschaften und größere Unternehmen vorgeschrieben ist. **


Wie ist die Gewinn und Verlustrechnung aufgebaut?
Die Gewinn- und Verlustrechnung ist in der Regel in drei Hauptbereiche unterteilt: Umsatzerlöse, Betriebliche Aufwendungen und Finanzergebnis. Die Umsatzerlöse zeigen die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen. Die betrieblichen Aufwendungen umfassen alle Kosten, die im Zusammenhang mit dem operativen Geschäftsbetrieb entstehen, wie z.B. Personalkosten, Mietkosten und Materialkosten. Das Finanzergebnis beinhaltet alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie z.B. Zinsen und Dividenden. Zusätzlich werden in der Gewinn- und Verlustrechnung auch Steuern und außerordentliche Erträge oder Aufwendungen ausgewiesen. **
Was ist der Gewinn vor Steuern?
Was ist der Gewinn vor Steuern? Der Gewinn vor Steuern ist der Gesamtbetrag an Einnahmen, den ein Unternehmen erzielt hat, bevor Steuern abgezogen werden. Er wird berechnet, indem man die Gesamteinnahmen des Unternehmens abzüglich der Gesamtkosten und Aufwendungen nimmt. Der Gewinn vor Steuern ist ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft verwendet, um die Rentabilität zu bewerten. Er gibt Aufschluss darüber, wie profitabel ein Unternehmen ist, bevor Steuern berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Blechschild-Camping-ist-der:
-
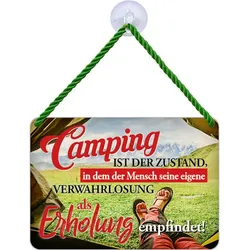
Blechschild Camping ist der ZustandKult-Hänger für den Innen- und Außenbereich aus qualitativ hochwertigen und extrem dicken Stahlblech. Individuelle Aufhängemöglichkeiten durch zusätzlichen Saugnapf und Kordeln in verschiedenen Farben. Mit 3D-geprägtem Motiv und einzeln verschweißt. Maße: 16,5 x 11,5 x 0,6 cm7,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Was ist das Wesen der Abschreibung in der Buchhaltung?
Die Abschreibung in der Buchhaltung ist eine Methode, um den Wertverlust von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu erfassen. Sie dient dazu, den tatsächlichen Wert eines Vermögensgegenstands im Jahresabschluss korrekt darzustellen. Durch die Abschreibung wird der Anschaffungswert eines Vermögensgegenstands über die Nutzungsdauer verteilt und als Aufwand in der Gewinn- und Verlustrechnung erfasst. **
Ähnliche Suchbegriffe für Blechschild-Camping-ist-der
-
Wo Camping am schönsten ist - Deutschland und NachbarländerDie Reihe von Campern für Camper mit dem gewissen Extra. Es werden in jedem Buch ca. 150 ausgewählte Campingplätze vorgestellt und für jede Region der Lieblingsplatz ausführlich beschrieben, alle Plätze wurden persönlich von den Autorinnen besucht. Informative Texte und tolle Bilder stellen jede Region vor. Der neue „Streckenstrahl“ informiert über Entfernungen vom Campingplatz zu Sehenswürdigkeiten, Freizeitaktivitäten, Restaurants und Einkaufsmöglichkeiten.20,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ausfüllen eines Formblattes zur Gewinn- und Verlustrechnung mit vorhandenen Zahlen und Errechnen der einzelnen Zwischenergebnisse (UnterweisungAusfüllen Eines Formblattes Zur Gewinn- Und Verlustrechnung Mit Vorhandenen Zahlen Und Errechnen Der Einzelnen Zwischenergebnisse (unterweisung Industriekaufmann / -kauffrau), Taschenbuch Von Susann Lehmann, Grin, 978-3-638-59743-2, Seitenanzahl: 2014,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
"Was ist der Unterschied zwischen Einnahmeüberschussrechnung und Gewinn- und Verlustrechnung?"
Die Einnahmeüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung für Kleingewerbetreibende, während die Gewinn- und Verlustrechnung nach dem Prinzip der doppelten Buchführung erstellt wird. In der Einnahmeüberschussrechnung werden nur Einnahmen und Ausgaben berücksichtigt, während in der Gewinn- und Verlustrechnung auch Bestandsveränderungen und Abschreibungen einfließen. Die Einnahmeüberschussrechnung ist für Kleingewerbetreibende und Freiberufler verpflichtend, während die Gewinn- und Verlustrechnung für Kapitalgesellschaften und größere Unternehmen vorgeschrieben ist. **
-
Wie ist die Gewinn und Verlustrechnung aufgebaut?
Die Gewinn- und Verlustrechnung ist in der Regel in drei Hauptbereiche unterteilt: Umsatzerlöse, Betriebliche Aufwendungen und Finanzergebnis. Die Umsatzerlöse zeigen die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen. Die betrieblichen Aufwendungen umfassen alle Kosten, die im Zusammenhang mit dem operativen Geschäftsbetrieb entstehen, wie z.B. Personalkosten, Mietkosten und Materialkosten. Das Finanzergebnis beinhaltet alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie z.B. Zinsen und Dividenden. Zusätzlich werden in der Gewinn- und Verlustrechnung auch Steuern und außerordentliche Erträge oder Aufwendungen ausgewiesen. **
-
Was ist der Gewinn vor Steuern?
Was ist der Gewinn vor Steuern? Der Gewinn vor Steuern ist der Gesamtbetrag an Einnahmen, den ein Unternehmen erzielt hat, bevor Steuern abgezogen werden. Er wird berechnet, indem man die Gesamteinnahmen des Unternehmens abzüglich der Gesamtkosten und Aufwendungen nimmt. Der Gewinn vor Steuern ist ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft verwendet, um die Rentabilität zu bewerten. Er gibt Aufschluss darüber, wie profitabel ein Unternehmen ist, bevor Steuern berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.